Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
A dívida pública dos EUA é um dos activos mais fáceis do mundo para contrair empréstimos, o que permite às empresas financeiras obter dinheiro sem desistir definitivamente dos seus investimentos.
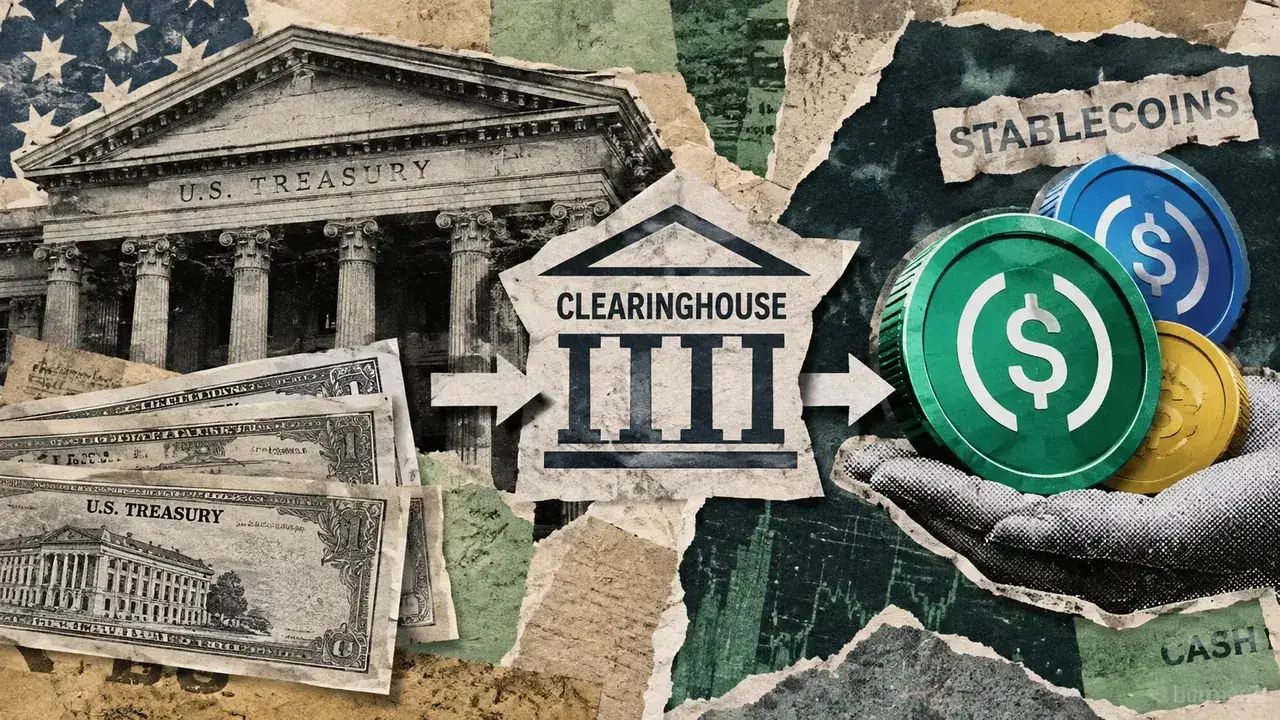
Washington está reescrevendo as regras para esse empréstimo, e o resultado chegará à criptografia por meio das empresas que mantêm títulos do Tesouro atrás de seus tokens em dólares.
A SEC quer que mais transações do Tesouro passem por uma câmara de compensação central, uma instituição que se torna compradora de cada vendedor e vendedora de cada comprador.
Se uma empresa comercial falir, o outro lado pode recorrer à câmara de compensação para concluir a transação coberta, de acordo com as suas regras, em vez de tentar recuperar tudo da própria empresa falida.
Fornecer esse tipo de proteção exige muito dinheiro, por isso o novo sistema também afetará o que as empresas pagam para negociar e contrair empréstimos. Os emissores de stablecoins dependem desses serviços quando precisam converter ativos de reserva em dólares para os clientes, de modo que o custo e a disponibilidade da negociação do Tesouro afetam o funcionamento de seus tokens.
O Prazos da SEC são 31 de dezembro para compras e vendas definitivas elegíveis de títulos do Tesouro, seguidos de 30 de junho de 2027, para acordos de recompra elegíveis, conhecidos como acordos de recompra. O comissário Mark Uyeda disse em 22 de setembro que a agência atualmente não pretendia estendê-los.
Estes requisitos abrangem negociações específicas envolvendo membros compensadores, em vez de todas as compras de um Tesouro por qualquer pessoa que o possua.
Suponhamos que um fundo de investimento possua títulos do Tesouro, mas precise de dólares hoje, antes de o governo ter de reembolsá-los. O fundo poderia vender alguns desses títulos, ou poderia utilizar um acordo de recompra: vendê-los agora com um acordo de recompra numa data definida, muitas vezes no dia seguinte, por um preço ligeiramente mais elevado.
Economicamente falando, o fundo tomou dinheiro emprestado, com os Tesouros protegendo o credor e pagando a diferença de preço pelo empréstimo. O mutuário obtém o dinheiro que pode gastar enquanto mantém um caminho de volta aos seus títulos, e o credor obtém um retorno sobre o dinheiro que não estava usando.
Os revendedores, geralmente bancos ou empresas de valores mobiliários, conectam grande parte desse negócio. O Explicação do Fed de Nova York sobre o mercado de recompra segue o dinheiro de credores, como fundos do mercado monetário, através de revendedores, até mutuários, como fundos de hedge.
Os negociantes podem contrair empréstimos numa parte do mercado e emprestar noutra, ganhando dinheiro para organizar e financiar as transacções.
A escala é enorme: a actividade utilizada para calcular a Taxa de Financiamento Overnight Garantida, ou SOFR, passou de cerca de 1 bilião de dólares no início de 2022 para cerca de 3 biliões de dólares, de acordo com a investigação da Fed.
O SOFR mede o custo dos empréstimos overnight contra títulos do Tesouro, e esses volumes cobrem as transações que alimentam esse índice de referência, em vez de todo o mercado de recompra.
Mas mesmo com tanto dinheiro circulando, um cliente individual pode ter dificuldade para obter empréstimos em boas condições. Os revendedores têm limites quanto ao volume de negócios que podem realizar, em parte porque as suas negociações utilizam capital e contam para as restrições regulamentares.
Muito dinheiro disponível em outras partes do mercado não ajuda muito se a empresa que conecta você a ele atingiu seu limite.
A compensação central pode reduzir parte dessa carga através da compensação, o que significa reconhecer montantes de compensação. Num exemplo simplificado, um revendedor deve $100 e deverá receber $95 na mesma data de liquidação.
Se ambas as obrigações se qualificarem para compensação através da mesma câmara de compensação, o pagamento em dinheiro poderá ser reduzido para US$ 5.
As negociações reais do Tesouro também envolvem entregas de títulos, e os acordos legais determinam quais obrigações podem ser combinadas. Mas o benefício básico é simples: as empresas podem precisar de menos dinheiro para concluir negociações de compensação, e a compensação qualificada também pode reduzir os recursos do balanço que essas transações consomem.
Isso poderia permitir que um revendedor atendesse mais clientes com os recursos que já possui. A possibilidade de os clientes obterem empréstimos mais baratos depende de quanto o concessionário poupa e de quanto dessa poupança é repassado, após contabilização dos custos de compensação.
A câmara de compensação pode prometer concluir negociações porque arrecada recursos financeiros e possui procedimentos para lidar com um membro que não pode pagar. Internacional padrões para câmaras de compensação exigem que eles gerenciem as exposições que assumem e mantenham os recursos que podem usar durante o estresse.
Uma parte dessa proteção é a margem, ou seja, dinheiro ou títulos elegíveis lançados contra uma posição. Se uma empresa entrar em incumprimento e o encerramento das suas negociações custar dinheiro, essa garantia ajuda a cobrir a conta.
Até lá, a empresa deve mantê-lo disponível, mesmo que prefira aplicar o dinheiro em outro lugar.
É aqui que uma transação mais segura pode tornar-se mais exigente para os seus participantes. Ser capaz de arcar com uma negociação durante toda a sua vida não significa que uma empresa tenha a garantia certa pronta no vencimento, especialmente quando várias obrigações precisam de financiamento ao mesmo tempo.
Muitos clientes também precisam de outra empresa para inseri-los no sistema. A Fixed Income Clearing Corporation, ou FICC, opera um Serviço patrocinado no qual um membro patrocinador aprovado cuida de tarefas operacionais e garante obrigações específicas para seus clientes.
Esse patrocinador assume trabalho e riscos, o que pode afetar os termos que oferece.
FICCs Serviço de garantia em substituição para credores de dinheiro elegíveis usa proteções envolvendo as garantias do Tesouro na transação para que esses credores não tenham que depositar margem inicial sob esse modelo. O acordo mostra por que ser obrigado a usar uma câmara de compensação não significa automaticamente que todos os participantes devam encontrar a mesma quantia extra de dinheiro.
Os clientes ainda precisam de comparar o preço total do acesso, incluindo a taxa que pagam ao fornecedor e o custo de manter as garantias disponíveis.
As poupanças resultantes da compensação podem tornar uma parte da transacção mais barata, enquanto o novo serviço acrescenta despesas noutra parte, pelo que a factura final depende do acordo que o cliente pode obter.
DTCC Pesquisa de julho com membros do FICC nos dá muitos bons motivos para observar essa escolha de fornecedores. Embora 79% dos membros de compensação entrevistados já tivessem as configurações de conta necessárias, apenas cerca de um terço esperava oferecer compensação de dinheiro do Tesouro aos seus clientes.
Esses números apenas descrevem os entrevistados e não provam que os clientes ficarão de fora. Mas eles mostram por que o fato de um revendedor estar pronto para cumprir não é o mesmo que aquele revendedor estar disposto a assumir o seu negócio.
Se os clientes tiverem poucos fornecedores por onde escolher, os fornecedores terão menos motivos para competir com as poupanças que a compensação pode produzir.
Emissores de stablecoins atreladas ao dólar podem manter parte do seu apoio em títulos do Tesouro de curto prazo porque esses títulos geram rendimento e têm um grande mercado de revenda. Mas quando um cliente elegível resgata tokens, o emissor deve dólares, por isso precisa de dinheiro em mãos ou de uma forma confiável de obtê-lo de suas reservas.
Esse é um acordo diferente de um banco colocar um depósito existente em uma blockchain. Depósitos tokenizados e o dinheiro por trás dos empréstimos bancários explicar como esses produtos preservam o direito do cliente ao banco.
Com uma stablecoin apoiada pelo Tesouro, a gestão de reservas e as relações bancárias do emissor determinam se ele pode cumprir os termos de resgate que oferece.
A ligação à compensação passa por essas relações, quer o emitente negoceie diretamente ou utilize um gestor de fundos e outros intermediários.
Se os seus fornecedores conseguirem vender ou financiar títulos do Tesouro de forma mais eficiente, a gestão dos resgates poderá tornar-se mais fácil ou mais barata. Se o acesso se tornar mais caro, o emissor poderá enfrentar custos mais elevados de gestão de reservas, embora isso não signifique automaticamente que os clientes paguem uma nova taxa.
A compensação central também não obriga o mercado de reservas a funcionar 24 horas por dia. Você pode enviar um token no domingo, enquanto os bancos e fornecedores de valores mobiliários do emissor trabalham em horários diferentes, e enviar esse token para outra pessoa é diferente de pedir ao emissor que pague dólares em uma conta bancária.
O emitente tem de planear essa lacuna através das suas disponibilidades de caixa e dos termos de resgate que promete.
Manter mais dinheiro disponível pode ajudar a atender às retiradas, mas pode render menos do que outros investimentos de reserva permitidos. Depender mais fortemente da venda ou do financiamento de títulos pode preservar a flexibilidade noutros locais, mas torna mais importante o acesso fiável a esses serviços.
Cada emissor deve escolher um acordo que possa realmente operar quando os clientes quiserem seu dinheiro de volta.
A reforma poderia melhorar esse acesso, fazendo com que os recursos dos revendedores fossem mais longe e proporcionando aos parceiros comerciais um processo comum quando uma empresa falha. Também poderia deixar alguns clientes dependentes de um pequeno número de fornecedores, especialmente se a abertura de uma conta substituta levar tempo.
Ambos os resultados podem existir no mesmo mercado, com clientes maiores obtendo melhores condições do que os menores.
Isso faz com que valha a pena observar o preço do acesso e a capacidade de mudar de provedor à medida que os prazos se aproximam.
As fichas garantidas pelo Tesouro dependem de pessoas que possam transformar títulos num pagamento, e os benefícios das novas regras de Washington só chegarão aos seus detentores se esse trabalho se tornar mais fiável a um custo que o emitente possa suportar.