Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Aave reduziu o limite de utilização no qual as taxas de empréstimo do USDT da Tether aumentam acentuadamente em seu mercado Ethereum Core, tornando os empréstimos mais caros mais cedo à medida que a liquidez do pool diminui.
Usando o saldo de oferta em uma recomendação de 20 de outubro do provedor de serviços de risco DeFi LlamaRisk, a mudança corresponde a cerca de 57,8 milhões de USDT a mais de liquidez não emprestada modelada no limite.
A mudança foi executado em 21 de outubro no bloco Ethereum 26.241.799. O limite caiu de 94% de utilização, a parcela da liquidez emprestada do pool, para 92%. Os mutuários ainda podem ir além desse ponto, mas a taxa sobe mais acentuadamente quando o fazem.
A compensação para os credores é a pressão anterior sobre os mutuários para preservarem a margem de retirada. A almofada pretendida permanece disponível para empréstimo ou retirada.
Aave’s modelo de duas inclinações aumenta gradualmente as taxas de financiamento até um ponto de utilização óptimo, muitas vezes chamado de torção, e depois de forma mais acentuada entre esse ponto e a utilização total. A redução da torção move a parte mais cara da curva para mais cedo.
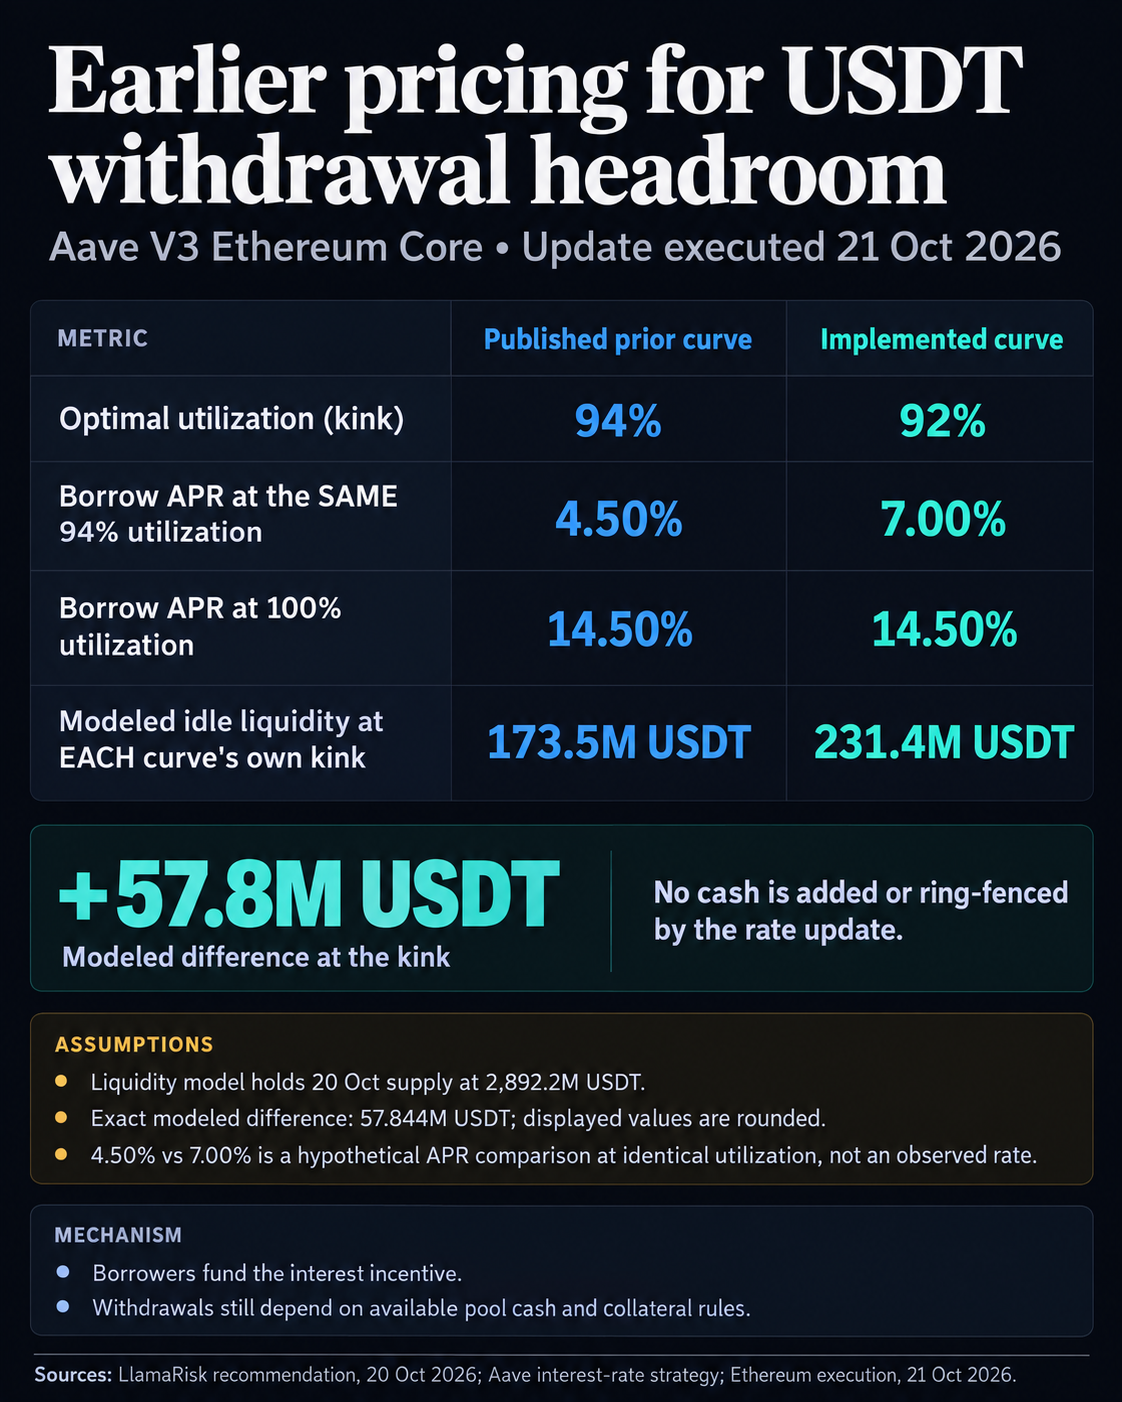
O parâmetros USDT implantados no bloco de 23 de outubro havia uma taxa de uso ideal de 92%, uma taxa básica zero, uma primeira inclinação de 4,5% e uma segunda inclinação de 10%. Essas configurações deixam a taxa em 4,5% APR e a taxa em 100% de utilização em 14,5%.
A comparação das curvas na mesma utilização revela a diferença de custo. Com uma utilização hipotética de 94%, a curva anterior publicada está exatamente no seu limite e cobra uma TAEG de 4,5%. De acordo com a curva implementada, essa mesma utilização está 2% na faixa de oito pontos acima da nova torção.
O cálculo é de 4,5% mais 10% de pontos multiplicados por dois oitavos, dando 7% de TAEG. Esta é uma comparação condicional com uso idêntico, separada da TAEG de empréstimo de 4,23% observada em 23 de outubro.
Para um empréstimo constante de 1 milhão de USDT, uma lacuna de 2,5% equivaleria a 25.000 dólares de juros anuais simples adicionais se as taxas modeladas e o principal permanecessem inalterados durante um ano inteiro.
O limite de 92% não proíbe a contracção de empréstimos acima desse nível, e o ponto final da curva de 14,5% não estabelece que os credores terão sempre dinheiro disponível.
LlamaRisk relatado 2.892,2 milhões de USDT fornecidos em sua recomendação de 20 de outubro. Mantendo essa oferta fixa, uma reserva operando a uma utilização de 94% deixaria 6% sem empréstimo, enquanto uma utilização de 92% deixaria 8% sem empréstimo.
Estas percentagens correspondem a 173,53 milhões e 231,38 milhões de USDT, respetivamente, por uma diferença de 57,84 milhões de USDT. É a diferença entre dois pontos operacionais modelados na mesma balança fornecida.
LlamaRisk relatou separadamente cerca de 417 milhões de USDT já ociosos em sua recomendação, quando a utilização estava abaixo de qualquer torção.
A atualização da taxa altera os termos sob os quais os mutuários consomem liquidez. Para que o buffer modelado maior surja como dinheiro real, os usuários devem responder através dos fluxos de caixa do pool.
À medida que o financiamento se torna mais caro, um mutuário pode pagar, enquanto um fornecedor pode achar uma taxa de juros mais alta atraente o suficiente para adicionar USDT. Os mutuários também podem aceitar o custo e os fornecedores podem retirar-se antes da chegada de uma entrada. A curva incentiva uma resposta sem fixar seu tamanho ou tempo.
No bloco 26.254.517com carimbo de data e hora de 23 de outubro às 09:45:59 UTC, a reserva tinha cerca de 2,9 bilhões de USDT em reclamações pendentes de fornecedores e 2,5 bilhões de USDT em dívidas variáveis. O USDT físico mantido no contrato aToken foi de aproximadamente 391,4 milhões.
A tabela separa as reivindicações do fornecedor do saldo simbólico físico da reserva e do seu saldo contábil virtual.
| Medir | USDT no instantâneo de 23 de outubro |
|---|---|
| Fornecimento total de aEthUSDT | 2.888.069.680,855421 |
| Dívida variável | 2.496.678.159,334926 |
| Caixa físico subjacente | 391.396.023.726517 |
| Saldo contábil subjacente virtual | 391.394.502.001385 |
O saldo virtual é uma entrada contábil separada usada pelo estratégia de taxa de juros. A divisão da dívida pela dívida mais esse saldo coloca a utilização do empréstimo em cerca de 86,45%, abaixo do novo limite de 92%. O dinheiro físico mede os tokens retidos, enquanto o valor virtual entra no cálculo do preço.
O mesmo instantâneo registrou uma TAEG de empréstimo variável de cerca de 4,23% e uma TAEG de liquidez do fornecedor de 3,29%.
O saldo de caixa de 23 de outubro é uma observação posterior, separada do modelo de 20 de outubro do LlamaRisk. Não estabelece um efeito causal da alteração da taxa sobre depósitos, reembolsos ou levantamentos.
A estratégia calcula a taxa de liquidez do fornecedor a partir da taxa de empréstimo e da parcela de liquidez utilizada, após o fator de reserva. No instantâneo de 23 de outubro, esse fator de reserva era de 10%, alocando parte dos juros dos empréstimos ao tesouro do protocolo.
Uma taxa de financiamento mais elevada pode, consequentemente, melhorar o retorno oferecido aos fornecedores, ajudando-os a compensá-los por deixarem fundos no pool. No entanto, os juros acumulados são diferentes dos tokens subjacentes que ficam disponíveis para retirada imediata. O dinheiro ainda deve estar presente quando um fornecedor sai.
Orientação de retirada da Aave torna essa condição explícita: os fornecedores só podem retirar-se contra liquidez que esteja disponível e não emprestada. Um fornecedor que utiliza depósitos como garantia também pode precisar reembolsar empréstimos ou adicionar garantias para preservar a saúde da posição antes de se retirar.
O dinheiro do pool de empréstimos serve a um propósito diferente do Inventário de conversão GHO e Medidas de proteção contra o défice guarda-chuva.
O teste operacional consiste em comparar os depósitos e os reembolsos com os empréstimos e levantamentos à medida que a utilização muda.
Mover a torção para 92% faz com que o preço responda mais cedo a uma liquidez mais restrita. A possibilidade de os fornecedores saírem imediatamente depende ainda do dinheiro restante no pool e, nos casos em que os seus depósitos garantem empréstimos, da saúde das suas próprias posições.