Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
O Senado deu ao DeFi um revés político em 15 de setembro. Então, o fundador da Aave, Stani Kulechov, usou isso para definir um novo desafio de produto. Aave é um protocolo de empréstimo financeiro descentralizado cercado por produtos institucionais e de consumo desenvolvidos pela Aave Labs.
Às 14h19, horário do leste, os senadores rejeitou a coagulação na moção para prosseguir para HR 3633a Lei CLARITY, um projeto de lei federal de estrutura de mercado de ativos digitais, por 49-50. A votação processual exigiu três quintos, então o resultado bloqueou o caminho imediato do projeto para consideração do plenário. Não foi uma votação final e não apagou a autoridade que os reguladores já possuem.
Cerca de 46 minutos depois, Kulechov escreveu no X que o DeFi deveria responder construindo produtos que milhões desejam e tornando-se “importantes demais para serem ignorados”. Ele o chamou de “O caminho Uber”.
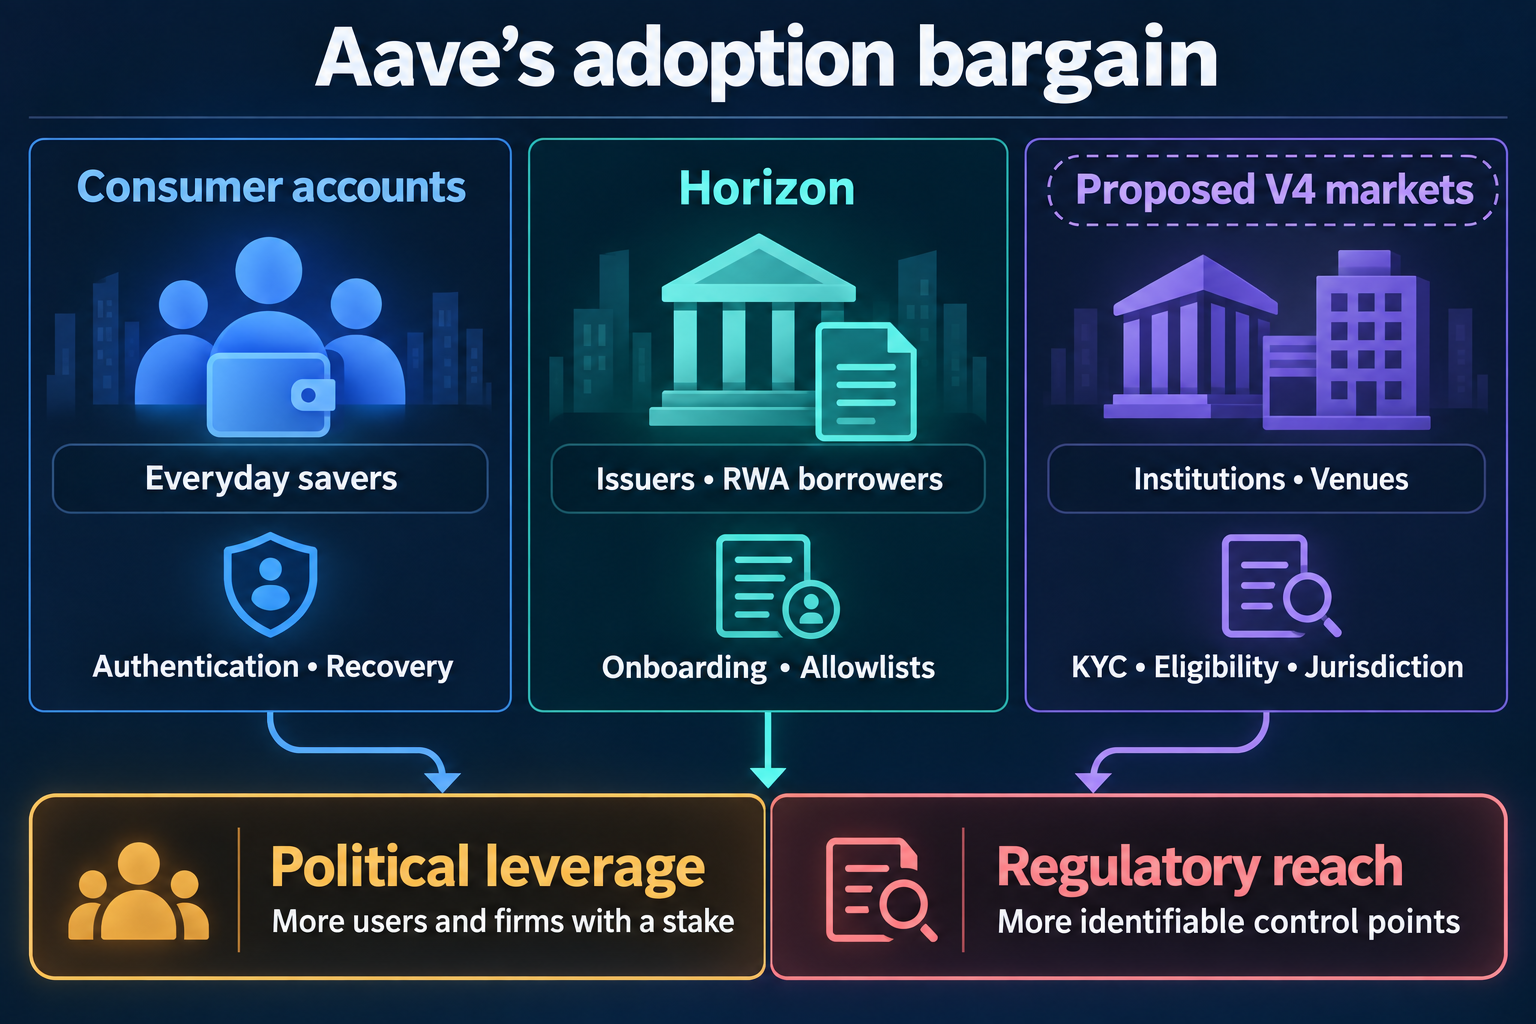
A analogia é uma estratégia para alavancagem política, e não uma afirmação de que a popularidade muda a lei. O roteiro de produtos da própria Aave mostra por que a distinção é importante. Contas favoráveis ao consumidor, empréstimos institucionais contra ativos tokenizados e uma proposta de arquitetura de financiamento de valores mobiliários poderiam expandir o número de pessoas e empresas com participação no DeFi. No entanto, cada caminho de crescimento também atribui funções importantes a empresas, emissores, prestadores de serviços e locais autorizados identificáveis.
Aave pode tornar o DeFi mais difícil de ser descartado por Washington. Suas bordas reguladas também podem tornar o sistema mais fácil de alcançar.
Aave Labs está tentando fazer com que a economia on-chain pareça menos com a operação de um carteira criptografada e mais como usar um aplicativo financeiro moderno. Isso é design de conta suporta login com um endereço de e-mail ou número de telefone e uma senha, com chaves de acesso opcionais. As contas inteligentes podem patrocinar transações em lote de gás e exigir que os usuários autorizem previamente os destinos de retirada.
A recuperação é o exemplo mais claro da compensação. Aave diz que o aplicativo permanece autocustodial, mas a conveniência depende da infraestrutura além do protocolo subjacente. Um resultado de assinante criptografado por senha e autenticação é armazenado no back-end do Aave. Um usuário que ainda possui um dispositivo autenticado anteriormente pode recuperar o acesso desse dispositivo. Para recuperação opcional de dispositivo perdido, o material criptografado da chave privada é dividido entre CoinCover e Aave; após verificação biométrica e verificação única de senha, os dois serviços liberam o material necessário para recuperação.
Esse acordo não mostra que o Aave Labs possa reconstruir unilateralmente a chave de um usuário, confiscar ativos ou reverter uma transação blockchain. Aave’s divulgações de aplicativos dizem que os usuários permanecem no controle e alertam que a perda de todas as credenciais e opções de recuperação pode bloqueá-los permanentemente.
Ainda assim, o produto tem perímetro operacional. A conta inteligente concede à Aave uma permissão limitada para mover stablecoins recebidas para um cofre para que os depósitos possam começar a ser ganhos sem outra ação do usuário. Autenticação de e-mail e telefone, backend, recuperação CoinCover e listas de permissões de retirada são serviços identificáveis. Eles são parte do que torna o produto útil para os clientes convencionais e são mais fáceis de serem vistos pelos formuladores de políticas do que códigos autônomos de contratos inteligentes.
As camadas corporativa e de protocolo também precisam permanecer separadas. Laboratórios Aave termos descrevem o Protocolo Aave como uma infraestrutura de código aberto e autoexecutável que a empresa não possui, opera ou controla. Aave Labs constrói software, interfaces e serviços em torno dessa infraestrutura, enquanto Aave DAO governança e integrações de terceiros têm suas próprias funções.
Essa separação limita a quantidade de controlo que pode ser atribuída a qualquer interveniente. Isso não torna todas as camadas igualmente inacessíveis.
Aave Horizon aplica a mesma tensão às instituições. O mercado permite que mutuários elegíveis usem títulos tokenizados ou outros ativos do mundo real como garantia para empréstimos em moeda estável. Isso é arquitetura publicada reúne liquidez de stablecoin enquanto mantém a conformidade específica para cada ativo colateral.
O lado da stablecoin é aberto: qualquer pessoa pode fornecer stablecoins, e uma carteira contendo um ativo aprovado pode interagir com os contratos de empréstimo de acordo com os parâmetros do mercado. O lado colateral é deliberadamente bloqueado. Os emissores de ativos integram e verificam os investidores, definem regras de elegibilidade e gerenciam as listas de permissões de carteira que determinam quem pode manter o token.
Outras responsabilidades são igualmente explícitas. LlamaRisk conduz diligência de ativos e mantém ou recomenda índices de valor do empréstimo, limites de liquidação e limites de oferta ou empréstimo. Chainlink fornece validação de valor de ativo líquido onchain. Os contratos inteligentes executam a lógica do empréstimo.
Essa atribuição de funções poderia ajudar a trazer gestores de ativos, emitentes e investidores qualificados para o DeFi, sem exigir que abandonem a conformidade. Poderia também expandir o eleitorado que resistiria a uma política concebida para impedir o acesso aos empréstimos de activos tokenizados dos Estados Unidos.
Mas o eleitorado político e o perímetro regulatório crescem juntos. A integração do emissor, as decisões KYC, as listas de permissões, a validação de preços e os parâmetros de risco não são características abstratas de uma rede descentralizada. São funções vinculadas a atores identificáveis.
| Iniciativa Aave | Grupo eleitoral que poderia ampliar | Função controlada | Ponto de contato prático |
|---|---|---|---|
| Contas do aplicativo Aave | Protetores diários de stablecoin | Listas de permissões de autenticação, recuperação e retirada | Aave Labs e provedores de recuperação |
| Horizonte | Emitentes e mutuários qualificados de RWA | Elegibilidade do investidor, listas de permissões de ativos e configurações de risco | Emissores e prestadores de serviços de risco |
| Proposta de financiamento de títulos V4 | Corretores, credores e locais de ativos tokenizados | Regras do local, jurisdição e elegibilidade de garantias | Operadores de locais autorizados |
Pesquisa da Aave Labs de junho de 2026 sobre financiamento de títulos usando V4 vai mais longe. Ele propõe um design hub-and-spoke para empréstimos contra títulos tokenizados, recompras e empréstimos de títulos.
Uma opção seria colocar um único centro de liquidez profunda sob vários raios especializados. Cada raio pode ter seus próprios ativos, parâmetros de risco e regras enquanto utiliza o mesmo pool. Uma segunda opção utilizaria vários centros divididos por categoria de activos e risco, permitindo que um mercado de títulos de dívida permanecesse estruturalmente separado de um mercado de acções de maior risco.
A proposta apresenta a escolha como uma compensação. Um hub maximiza a profundidade, mas exige que o isolamento de risco seja configurado no nível do raio. Vários centros tornam o isolamento estrutural, mas dividem a liquidez. Os raios ainda podem se conectar a mais de um hub.
Para a regulamentação, a característica importante está no limite. Um hub autorizado ou específico de jurisdição poderia impor regras de KYC, ativos elegíveis e localização, ao mesmo tempo em que usa liquidez compartilhada abaixo. Esta é uma estrutura de mercado proposta, e não uma prova de que a Aave já tenha implantado uma rede completa de financiamento de títulos. Mas mostra que a escala institucional não chegaria fazendo desaparecer as funções reguladas. Isso traduziria essas funções em parâmetros de software e funções de operador definidas.
Isso poderia tornar a conformidade mais eficiente. Também poderia tornar a responsabilidade mais fácil de localizar.
A votação no Senado deixou a estrutura do mercado de ativos digitais sem o caminho imediato do projeto de lei. Não deixou interfaces, emitentes ou intermediários fora da legislação existente, e a autoridade competente segue a função em questão.
A Securities and Exchange Commission pode aplicar leis federais de valores mobiliários quando um ativo ou acordo é um valor mobiliário. Em abril, a equipe da SEC emitiu um declaração condicional em certas interfaces criptográficas de autocustódia. A declaração não é vinculativa e está limitada ao registo de corretores nos termos da Secção 15 do Exchange Act, mas as suas condições estabelecem a política: solicitação, encaminhamento, taxas, incumprimentos e divulgações podem ser importantes na camada de interface. Um separado declaração da equipe sobre títulos tokenizados diz que colocar um título em um blockchain não altera a análise da legislação de valores mobiliários.
O Comissão de negociação de futuros de commodities tem uma pista diferente. Diz que retém autoridade antifraude e antimanipulação nos mercados spot de commodities digitais e plena autoridade regulatória e de fiscalização sobre derivativos. Esta não é uma supervisão geral de todos os produtos de empréstimo à vista, mas é uma via existente quando a conduta ou os instrumentos são da competência da agência.
FinCEN orientação sobre moeda virtual também é baseado em atividades. O simples desenvolvimento de software não faz de uma pessoa um transmissor de dinheiro. Uma empresa que utiliza ou opera software para aceitar e transmitir valor pode enfrentar obrigações da Lei de Sigilo Bancário, dependendo dos fatos.
A lei estadual adiciona outra camada. O licenciamento varia de acordo com a jurisdição e a atividade. O Conferência de Supervisores de Bancos Estaduais oferece um quadro modelo para a modernização das regras de transmissão de dinheiro. de Nova York regras de moeda virtual abrangem atividades como transmissão, custódia, troca de clientes e emissão ou administração de moeda virtual, contendo também isenções.
Nada disso significa que Aave App, Horizon ou um futuro local V4 se enquadram automaticamente em todas as categorias. Isso significa que a ausência de CLARIDADE não reduz a análise apenas ao código do protocolo.
O “caminho Uber” de Kulechov descreve um mecanismo político real. Um produto utilizado por milhões de pessoas cria eleitores, clientes, contrapartes e empresas que podem pressionar os legisladores por regras viáveis em vez de proibições. A adopção institucional pode acrescentar emitentes e empresas financeiras a essa coligação.
A estratégia de produto da Aave é adequada para testar essa proposta porque atinge ambos os lados: poupança do consumidor e mercados de garantias institucionais. Se esses produtos forem ampliados, os legisladores enfrentarão um conjunto maior de interesses ao decidir como o DeFi deve ser tratado.
No entanto, a adoção não decide se um instrumento tokenizado é um título, se um derivado se enquadra nas regras da CFTC, se um serviço transmite valor ou se é necessária uma licença estatal. Essas questões estão ligadas a funções e fatos.
Os produtos mais utilizáveis da Aave tornam essa realidade visível. Sistemas de recuperação, interfaces corporativas, listas de permissões de emissores, gerenciadores de risco e locais autorizados podem ajudar o DeFi a atender pessoas e instituições que não usariam um protocolo simples. Também proporcionam aos reguladores locais para exigir divulgações, qualificações, controlos ou registo sempre que a legislação existente se aplique.
O resultado provável não é que Aave se torne importante demais para ser regulamentado. É que Aave pode se tornar importante o suficiente para moldar os objetivos da regulamentação. O protocolo pode permanecer distribuído, enquanto as camadas institucionais e de consumo negociam com Washington porque são essas camadas onde a adopção, a responsabilidade e a influência política se encontram.