Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
A União Europeia [EU] quer trazer os empréstimos criptográficos para o âmbito da estrutura MiCA. Numa recente revisão de política, a Autoridade Bancária Europeia (EBA) disse que os empréstimos e empréstimos DeFi deveriam ser regulamentados.
A EBA elabora políticas e regula o setor bancário em toda a UE para garantir a estabilidade financeira e a proteção dos utilizadores.
De acordo com a EBA, os empréstimos criptográficos, seja por meio de uma interface intermediária de provedores de serviços de ativos criptográficos (CASPs) ou protocolos DeFi, podem oferecer arbitragem regulatória para rendimentos de stablecoins.
A MiCA proibiu o rendimento de stablecoins, mas alguns, como USDC e EURC da Circle, ainda obtêm rendimento por meio de estratégias DeFi. Para a EBA, isto poderia causar mais problemas,
Assim, as atividades (empréstimos DeFi) podem representar riscos de arbitragem regulatória. Além disso, a EBA e a ESMA identificaram uma série de riscos potenciais para a proteção do consumidor.
Os riscos de proteção ao consumidor destacados pelo órgão de fiscalização incluem alavancagem excessiva, riscos de contágio, hacks e fraude.
Para mitigar estes riscos, a EBA proposto algumas considerações, incluindo limites de alavancagem, requisitos de divulgação e certificação baseada em resiliência cibernética para protocolos DeFi.
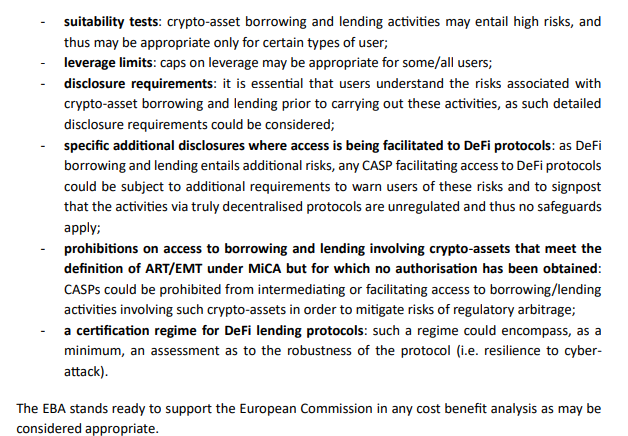
Além disso, as regras propostas poderiam impedir stablecoins não licenciados, como o USDT, de empréstimos DeFi. Os reguladores provavelmente se concentrariam em plataformas que dão aos usuários acesso aos protocolos DeFi por meio de empréstimos e empréstimos intermediados.
A abordagem proposta pela UE difere da abordagem da Comissão de Valores Mobiliários dos EUA (SEC). A SEC avisado que as leis de valores mobiliários poderiam ser aplicadas quando os curadores gerenciam ativamente os cofres para gerar rendimento. O tratamento dos cofres totalmente sem custódia permanece menos claro.
Ainda assim, os principais intervenientes da indústria discordam sobre como os reguladores devem classificar os cofres em cadeia e quais as regras que devem ser aplicadas.
Os cofres reúnem os ativos dos usuários e os implantam em oportunidades de empréstimo. Alguns seguem regras predefinidas; outros dão aos curadores o poder de decisão sobre para onde vão os ativos.
O segmento detinha cerca de US$ 10 bilhões em mais de 4.000 cofres implantados, dentro de um mercado de empréstimos DeFi de US$ 54 bilhões.
No entanto, Aave e Morpho, alguns dos maiores gigantes dos empréstimos DeFi, estão indecisos sobre a classificação dos cofres para regulamentação.
Por sua vez, o CEO da Morpho, Paul Frambot, propôs duas categorias: cofres sem custódia e cofres discricionários. Segundo ele, os cofres sem custódia limitarão o papel dos curadores e permitirão flexibilidade ao usuário (incluindo capacidade de saída ou bloqueio de tempo).
Em contraste, os cofres discricionários deveriam ser geridos por gestores de activos, mas irão desencadear o Leis de valores mobiliários da SEC.
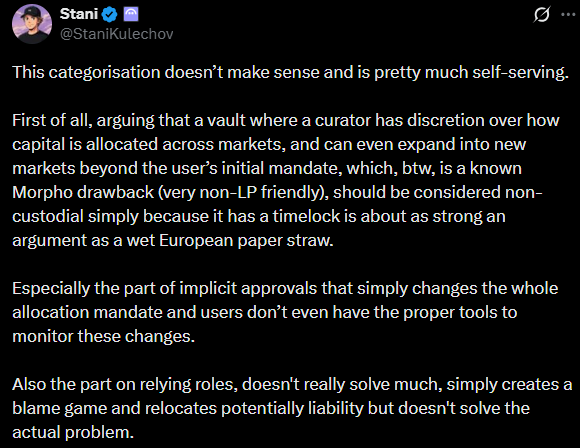
No entanto, Stani Kulechov desacreditou a proposta de cofre sem custódia de Frambot como fraca.
Essa categorização não faz sentido e é bastante egoísta. Os cofres que poderiam razoavelmente ser considerados sem custódia são aqueles sem gerente. Não há nada de intrinsecamente errado com os cofres discricionários, desde que o caminho regulatório seja descoberto.
No geral, a UE deseja expandir a supervisão do MiCA para empréstimos e empréstimos criptográficos, mas a indústria está indecisa sobre como classificar os cofres.