Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
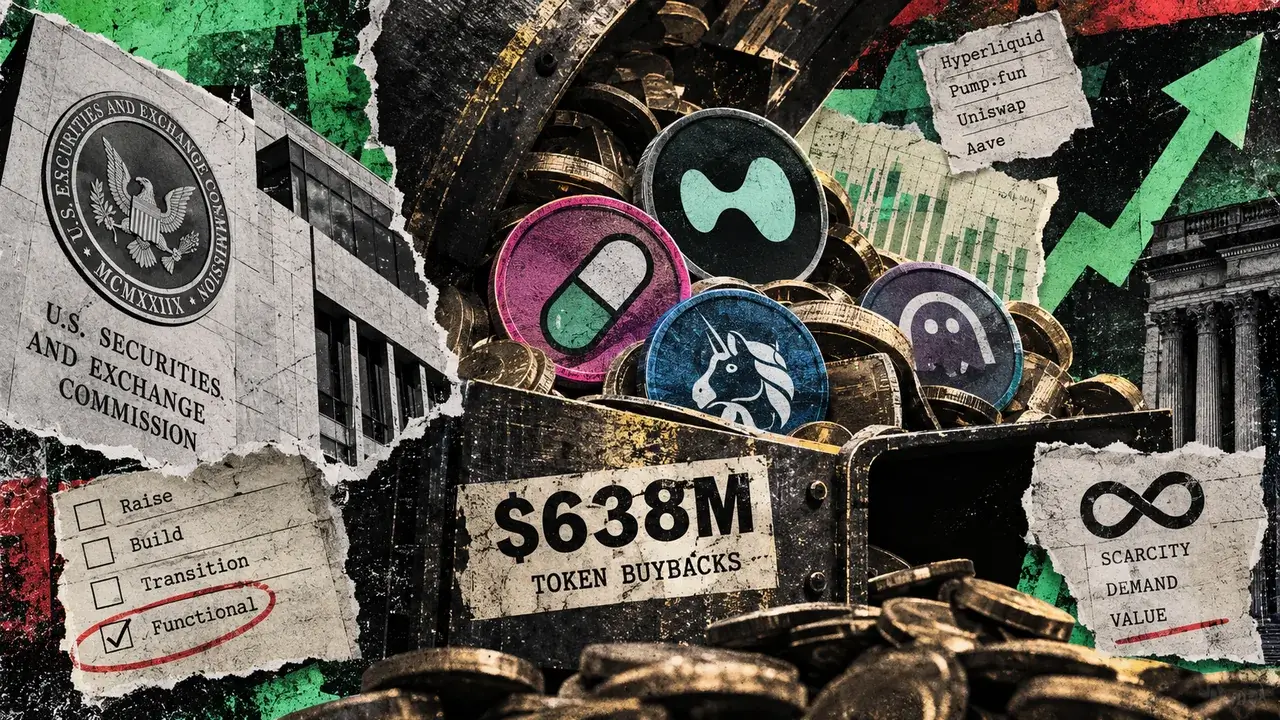
Os projetos de criptografia gastaram cerca de US$ 638 milhões com recompras de tokens até o final de agosto de 2026, de acordo com dados do Allium Labs.
Isso já é um recorde, acima dos US$ 545 milhões no mesmo período de 2025. Hyperliquid foi responsável por cerca de US$ 370 milhões e Pump.fun por cerca de US$ 200 milhões, juntos perto de 90% do total.
Em 25 de setembro, funcionários da Securities and Exchange Commission (SEC) abordou a tensão jurídica que tem acompanhado esses programas desde o seu início. Quanto mais abertamente um projeto vincula seu token aos retornos do negócio, mais fácil se torna argumentar que os detentores estão investindo em um título.
A Divisão de Finanças Corporativas da SEC abordou as recompras em um novo conjunto de perguntas frequentes sobre criptografia cobrindo redes que já estão funcionais.
A equipe disse que o anúncio de recompra de um ativo criptográfico não relacionado a títulos em tal rede por um emissor está fora das promessas de “esforços gerenciais essenciais” no centro do teste de Howey para contratos de investimento.
A mesma resposta alerta os projectos mais jovens que, numa rede que ainda não atingiu a funcionalidade, propor uma recompra como fonte de rendimento ou retornos pode alimentar uma análise de contrato de investimento.
A resposta assenta em dois pressupostos inerentes, um sistema funcional e um token que já está fora da lei de valores mobiliários, e carrega o peso das opiniões dos funcionários, que a SEC descreve como carentes de força legal.
Segundo a interpretação de março da agência, uma rede conta como funcional quando seu token nativo pode ser usado de acordo com sua utilidade programada.
A interpretação de março da SEC diz que um token pode ser vendido como parte de um contrato de investimento enquanto uma equipe levanta dinheiro contra promessas de trabalho gerencial. Esse contrato pode terminar quando os compradores deixarem de esperar lucros com os esforços prometidos.
A proposta pendente do Regulamento Crypto Assets permitiria que os projetos arrecadassem até US$ 5 milhões ao longo de quatro anos sob uma isenção inicial. Uma isenção maior para arrecadação de fundos permitir até US$ 75 milhões a cada 12 meses, com requisitos de divulgação anexados a ambos.
A Regra 400 proposta acrescenta um arquivamento de transição, o Formulário TR, no qual um emissor certifica no EDGAR que completou ou cessou permanentemente seus esforços gerenciais prometidos e parou de fazer novos.
O emissor arquiva diretamente e a agência poderá posteriormente contestar se as condições foram atendidas. Nas suas estimativas documentais, a SEC assume que cerca de 475 emitentes por ano poderiam contar com esse porto seguro, com base em 15% dos cerca de 3.165 projetos lançados em 2024. Os comentários sobre a proposta terminam em 20 de outubro.
Juntas, as peças traçam um caminho desde a captação de recursos regulamentada por títulos até uma rede madura que pode gastar receitas reais em seu próprio token. O Formulário TR cobre projetos que abandonaram seus roteiros, bem como aqueles que os concluíram, enquanto as Perguntas frequentes sobre recompra se aplicam apenas quando a rede estiver funcional.
Essa estrutura recompensa as equipes que definem sua construção como uma lista finita de marcos que podem eventualmente concluir e desencoraja o marketing que enquadra as recompras como retornos antes que o produto funcione.
| Estágio | Posição regulatória | O que o projeto pode fazer | Restrição chave |
|---|---|---|---|
| Elevação | Token vendido como parte de um contrato de investimento | Levantar capital contra o trabalho gerencial prometido | As obrigações da lei de valores mobiliários estão associadas ao acordo de arrecadação de fundos |
| Construir | Os esforços gerenciais essenciais prometidos continuam | Desenvolver rede e entregar marcos divulgados | Retornos ou recompras de marketing podem contribuir para a análise de Howey |
| Transição | Esforços prometidos concluídos ou cessados permanentemente | Proposto Formulário TR documenta a transição | A SEC pode posteriormente contestar se as condições foram realmente satisfeitas |
| Rede funcional | O token pode executar sua utilidade programada | Operar sem que o contrato de investimento original continue necessariamente | O status do token ainda depende de fatos e circunstâncias |
| Recompras maduras | SEC FAQ pressupõe uma rede funcional e um token não relacionado à segurança | Anuncie recompras de tokens financiadas pela receita | O anúncio de recompra por si só não é uma promessa de esforços gerenciais essenciais |
Bomba.diversão diz que metade de sua receita vai para a compra e BOMBA queimando permanentemente. Seu painel mostra cerca de US$ 500 milhões em receita anualizadacerca de US$ 462,5 milhões em compras acumuladas e 167,7 bilhões de tokens destruídos, o equivalente a 16,8% do fornecimento original.
No atual ritmo de execução e alocação, isso implica cerca de US$ 250 milhões em compras anuais,
cerca de 6,4% da Pump.fun apresentou avaliação totalmente diluída de US$ 3,91 bilhões. A figura mede o poder de compra em relação à avaliação, com o dinheiro indo para compras de tokens no mercado aberto.
O hiperlíquido comprou e queimou aproximadamente US$ 1,3 bilhão em HYPE desde o lançamento, e sua documentação diz que mais de US$ 1 bilhão em taxas anualizadas agora fluem para compras programáticas do HYPE.
O Uniswap ativou taxas de protocolo na rede principal Ethereum em dezembro de 2025 e desde então as estendeu a outras redes, com pesquisadores externos coletando apenas taxas acumuladas queimando UNI em troca.
Fundos hiperlíquidos apostando recompensas de uma reserva de emissões futuras, mesmo quando as taxas de negociação queimam o HYPE. Um protocolo que queima 5% do fornecimento e emite 8% através de emissões e desbloqueios acaba diluindo os titulares, apesar de um grande recompra de títulos.
Uma medida mais útil para esses tokens são as queimas líquidas contra novas emissões antes de comparar o resultado com a avaliação.
O programa da Aave mostra com que rapidez as necessidades de tesouraria podem anular uma recompra. Adquiriu mais de 205.000 AAVEcerca de 1,28% da oferta, por cerca de US$ 42 milhões nos primeiros dez meses.
A governação debateu então a redução do orçamento anual de 50 milhões de dólares para 30 milhões de dólares à medida que as receitas diminuíam. O DAO pausou as compras em 19 de abril, após o incidente da ponte rsETH, para preservar a flexibilidade do balanço.
O recorde da Crypto permanece pequeno perto de Wall Street, onde as empresas do S&P 500 gastaram US$ 1,02 trilhão em recompras nos 12 meses até setembro de 2025. O ritmo de crescimento diferencia a criptografia, passando de cerca de US$ 366.000 em 2024 para US$ 638 milhões em menos de oito meses de 2026, com mecanismos que convertem automaticamente receitas em compras no mercado.
| Protocolo | Mecanismo de recompra/queima | Escala citada no artigo | O que pode compensá-lo ou interrompê-lo |
|---|---|---|---|
| Bomba.diversão | 50% da receita alocada para compras de PUMP no mercado aberto e queimadas permanentes | Receita anualizada de aproximadamente US$ 500 milhões; ~$462,5 milhões de compras acumuladas; BOMBA 167,7B destruída | A receita diminui; futuras emissões/desbloqueios de tokens |
| Hiperlíquido | As taxas de negociação financiam compras e queimas programáticas de HYPE | ~US$ 1,3 bilhão comprados e queimados desde o lançamento; > Taxas anualizadas de US$ 1 bilhão destinadas a compras | Apostar em recompensas e emissões futuras pode compensar a redução da oferta |
| Uniswap | As taxas de protocolo se acumulam; pesquisadores obtêm ativos queimando UNI | Mecanismo de taxas ativo desde dezembro de 2025 e expandido entre redes | A governança controla a implantação de taxas e mecanismos futuros |
| Aave | Compras de AAVE no mercado aberto financiadas pelo Tesouro | >205.000 AAVE / ~$42 milhões nos primeiros dez meses | Necessidades de tesouraria; programa pausado após incidente rsETH |
Os direitos associados a esses tokens permanecem limitados. A documentação do Uniswap diz que o valor chega aos detentores de UNI através do mecanismo de queima e de quaisquer mecanismos futuros que a governança aprove, com a receita do protocolo permanecendo sob o controle do protocolo.
A interpretação de março da SEC descreve mercadorias digitais como ativos cujos detentores não possuem qualquer direito inerente ao rendimento passivo, rendimento futuro ou lucros. Uma recompra pode reduzir a oferta e criar uma procura estável, e a governação pode redireccioná-la ou interrompê-la a qualquer momento.
A mesma distância da lei de valores mobiliários que torna um token maduro mais fácil de negociar também o mantém afastado dos fluxos de caixa que os investidores usam para avaliá-lo.
O Bitcoin, que a SEC lista como uma mercadoria digital, funciona sem um emissor ou receita de protocolo para reciclar, portanto, múltiplos de receita e taxas de recompra se aplicam a tokens como HYPE, PUMP e UNI.
Se a SEC finalizar a regulamentação de ativos criptográficos perto de sua forma atual, as equipes poderão arrecadar dinheiro sob as isenções, escrever roteiros finitos, arquivar relatórios de transição e direcionar receitas para compras de tokens assim que suas redes funcionarem.
Os fluxos de taxas da Hyperliquid e a alocação da Pump.fun por si só apontam para recompras da indústria acima de US$ 1 bilhão por ano nas taxas de execução atuais. A receita e o rendimento de recompra ajustado por diluição se tornariam ferramentas padrão para avaliar tokens de protocolo.
| Recurso | Acionista de empresa pública | Detentor de token de protocolo maduro |
|---|---|---|
| Reivindicação de propriedade | Participação acionária em corporação | Geralmente nenhuma propriedade do protocolo/empresa apenas por possuir token |
| Direito aos lucros | Pode receber distribuições se declaradas; direitos corporativos residuais definidos por valores mobiliários/lei societária | Nenhum direito inerente a receitas ou lucros futuros do protocolo |
| Efeito de recompra | Empresa compra ações em circulação | Protocolo/DAO compra ou queima tokens, potencialmente reduzindo a oferta ou aumentando a demanda do mercado |
| Recompras garantidas? | Não | Não |
| Quem pode mudar o programa? | Conselho/empresa sujeito a restrições da legislação societária e de valores mobiliários | Governança, regras de protocolo ou outros atores autorizados, dependendo do projeto |
| Nova emissão pode compensar compras? | Sim, através de nova emissão/compensação de ações | Sim – emissões, incentivos e desbloqueios podem sobrecarregar as queimadas |
| Reivindicação sobre receita subjacente | A ação representa direitos patrimoniais na empresa | O token vinculado à recompra pode ter nenhuma reivindicação contratual sobre as compras de financiamento de receitas |
| Métrica de avaliação útil | Lucro, fluxo de caixa livre, rendimento de recompra, diluição | Receita de protocolo, recompras brutas e emissão/diluição líquida |
Se a proposta estagnar ou surgir de forma mais fraca, as perguntas frequentes não vinculativas do pessoal tornam-se a principal fonte de conforto e os projetos manteriam a linguagem do retorno fora do seu marketing, ao mesmo tempo que tratariam as recompras como discricionárias.
Os programas vinculados às receitas encolhem mecanicamente quando as receitas caem, e uma grande exploração ou evento de inadimplência poderia forçar outros tesouros a conservar fundos como fez Aave. Os detentores descobririam então que uma recompra se assemelha a um retorno para os accionistas no seu efeito de mercado, embora permanecendo revogável, dependente da governação e livre de qualquer reivindicação contratual.
A SEC está construindo uma rota para que as redes criptográficas gastem suas receitas em seus tokens. Os detentores no final dessa rota possuem um ativo vinculado ao sucesso de um negócio através da escassez e da demanda, enquanto a receita do negócio permanece com o protocolo.