Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
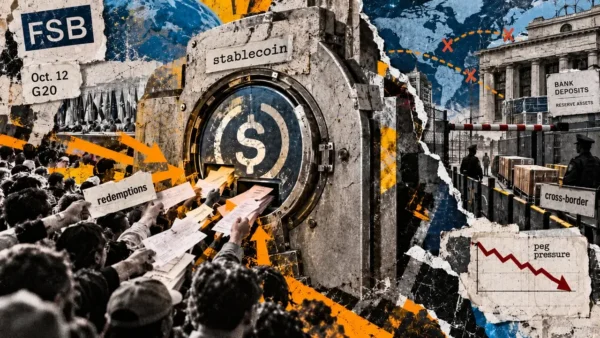
O Conselho de Estabilidade Financeira (FSB) alertou que as stablecoins poderiam enfrentar crises de resgate se, durante o estresse do mercado, as reservas se tornassem inacessíveis além-fronteiras.
Em um Relatório de 12 de outubroo órgão de fiscalização financeira global disse que os emissores de stablecoins que operam através de entidades afiliadas em diferentes países podem ter dificuldades para atender às demandas concentradas de retirada quando seus ativos de reserva são mantidos em outro lugar.
O alerta vem antes de uma reunião de 15 de outubro dos ministros das finanças e governadores dos bancos centrais do G20, à medida que os reguladores enfrentam riscos crescentes de uma mercado de stablecoin avaliado em aproximadamente US$ 300 bilhões em meados de 2026, com 99% de seu valor atrelado ao dólar americano.
Presidente do FSB, Andrew Bailey disse a coordenação regulamentar internacional continua subdesenvolvida, deixando as autoridades sem acordos maduros para gerir falhas transfronteiriças de stablecoins.
O FSB identificou vulnerabilidades específicas em moedas estáveis emitido por várias empresas afiliadas que compartilham a responsabilidade pelo mesmo token, mantendo reservas separadas.
Sob tais acordos, os detentores poderão resgatar seus tokens por meio de qualquer emissor participante, independentemente de onde as stablecoins foram originalmente emitidas.
Essa flexibilidade pode criar desfasamentos de liquidez quando a procura de resgate se concentra numa jurisdição, enquanto grande parte das garantias que apoiam os tokens permanece noutra.
A movimentação de reservas entre entidades poderia resolver o desequilíbrio em condições normais. No entanto, as restrições bancárias, os atrasos na liquidação e as diferenças nas regulamentações nacionais poderão complicar essas transferências durante um pânico no mercado.
A velocidade com que as stablecoins circulam amplifica os riscos.
Os tokens digitais podem atravessar fronteiras e ser negociados 24 horas por dia, enquanto os títulos do Tesouro, os depósitos bancários e outros ativos tradicionais que os respaldam permanecem sujeitos ao horário de funcionamento do mercado financeiro local e aos acordos de liquidação.
O FSB alertou que atrasos no cumprimento dos resgates poderiam levar os detentores a vender stablecoins com descontos nos mercados secundários, potencialmente desestabilizando suas indexações ao dólar.
Uma corrida suficientemente grande também poderia afectar as finanças tradicionais se os emitentes liquidassem rapidamente activos de reserva ou retirassem depósitos substanciais dos bancos para satisfazer pedidos de resgate.
Para contexto, Acordos europeus de stablecoin da Circle ilustrar como a gestão de reservas transfronteiriças pode afectar os procedimentos de resgate.
Sob seu política de resgateatualizado em setembro, a Circle co-emite USDC por meio de sua entidade francesa para o Espaço Econômico Europeu e de sua entidade norte-americana para mercados fora da região.
A política permite que a Circle France ajuste ou adie determinados pedidos de resgate durante um evento de estresse definido, quando as duas entidades não conseguem concluir o reequilíbrio das reservas.
Essas medidas poderão incluir limites de resgate temporários para os prestadores europeus de serviços de criptoativos, preservando simultaneamente os direitos dos titulares ao resgate ao par.
As disposições descrevem acordos de contingência e não uma falha de liquidez existente. Eles também operam de acordo com as regras de resgate jurisdicionais específicas da Circle, que diferem do modelo de resgate irrestrito entre emissores do FSB.
No entanto, as preocupações do regulador estendem-se às responsabilidades legais dos emitentes afiliados quando uma stablecoin enfrenta dificuldades.
O FSB observou que os emissores podem ter dificuldades para identificar onde seus tokens são mantidos porque as transações blockchain podem ser pseudônimas, complicando os esforços para determinar quais entidades são responsáveis por obrigações específicas de resgate.
As diferenças nas leis nacionais em matéria de insolvência poderiam criar incerteza adicional sobre qual o regulador que tem autoridade para intervir e como as reservas restantes devem ser distribuídas.
Esses desafios são agravados por um desenvolvimento regulamentar desigual.
A avaliação de 2025 do FSB encontrou lacunas substanciais na implementação pelas países das suas recomendações globais sobre stablecoins, aumentando as oportunidades para os emissores estruturarem operações em jurisdições com diferentes requisitos de supervisão.
Em resposta, o órgão de fiscalização procura acordos internacionais mais fortes de partilha de informações e uma monitorização mais estreita dos locais onde as stablecoins circulam, onde ocorrem os resgates e onde os activos de reserva são detidos.
Ele também deseja que os reguladores avaliem a profundidade da liquidez do mercado secundário e desenvolvam abordagens mais coordenadas para lidar com dificuldades ou insolvências de stablecoins.
No entanto, os reguladores enfrentam lacunas de informação significativas. O FSB disse que os provedores de análise de blockchain costumam usar métodos diferentes para estimar a atividade de stablecoin, e estabelecer de forma confiável a localização geográfica dos detentores e as transações transfronteiriças pode ser difícil.
As medidas propostas baseiam-se nas recomendações do CEF para 2023 e não são vinculativas, cabendo às autoridades nacionais a responsabilidade pela implementação de quaisquer alterações.
Na reunião do G20 desta semana, as autoridades receberão as conclusões do FSB como parte das discussões sobre estabilidade financeira.
O órgão de fiscalização identificou mais trabalhos sobre monitorização transfronteiriça, partilha de informações e planeamento de crises, mas não estabeleceu um calendário para procedimentos comuns que regem a falha de um emitente de moeda estável em múltiplas jurisdições.