Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
A atividade da moeda estável do dólar pode permanecer elevada após o fim dos controles de capital, de acordo com estimativas históricas apresentadas pelo economista do FMI Marco Reuter.
Dele Coluna VoxEU de 31 de outubro acrescenta uma conclusão persistente ao debate sobre a dolarização da moeda estável. Pesquisas anteriores do Banco de Compensações Internacionais apontam numa direção semelhante sobre a durabilidade do acesso ao dólar. A evidência é menos conclusiva sobre quanto controlo monetário os governos perdem: transferências persistentes, detenções duradouras de dólares e uma resposta mais fraca às taxas de juro são resultados diferentes.
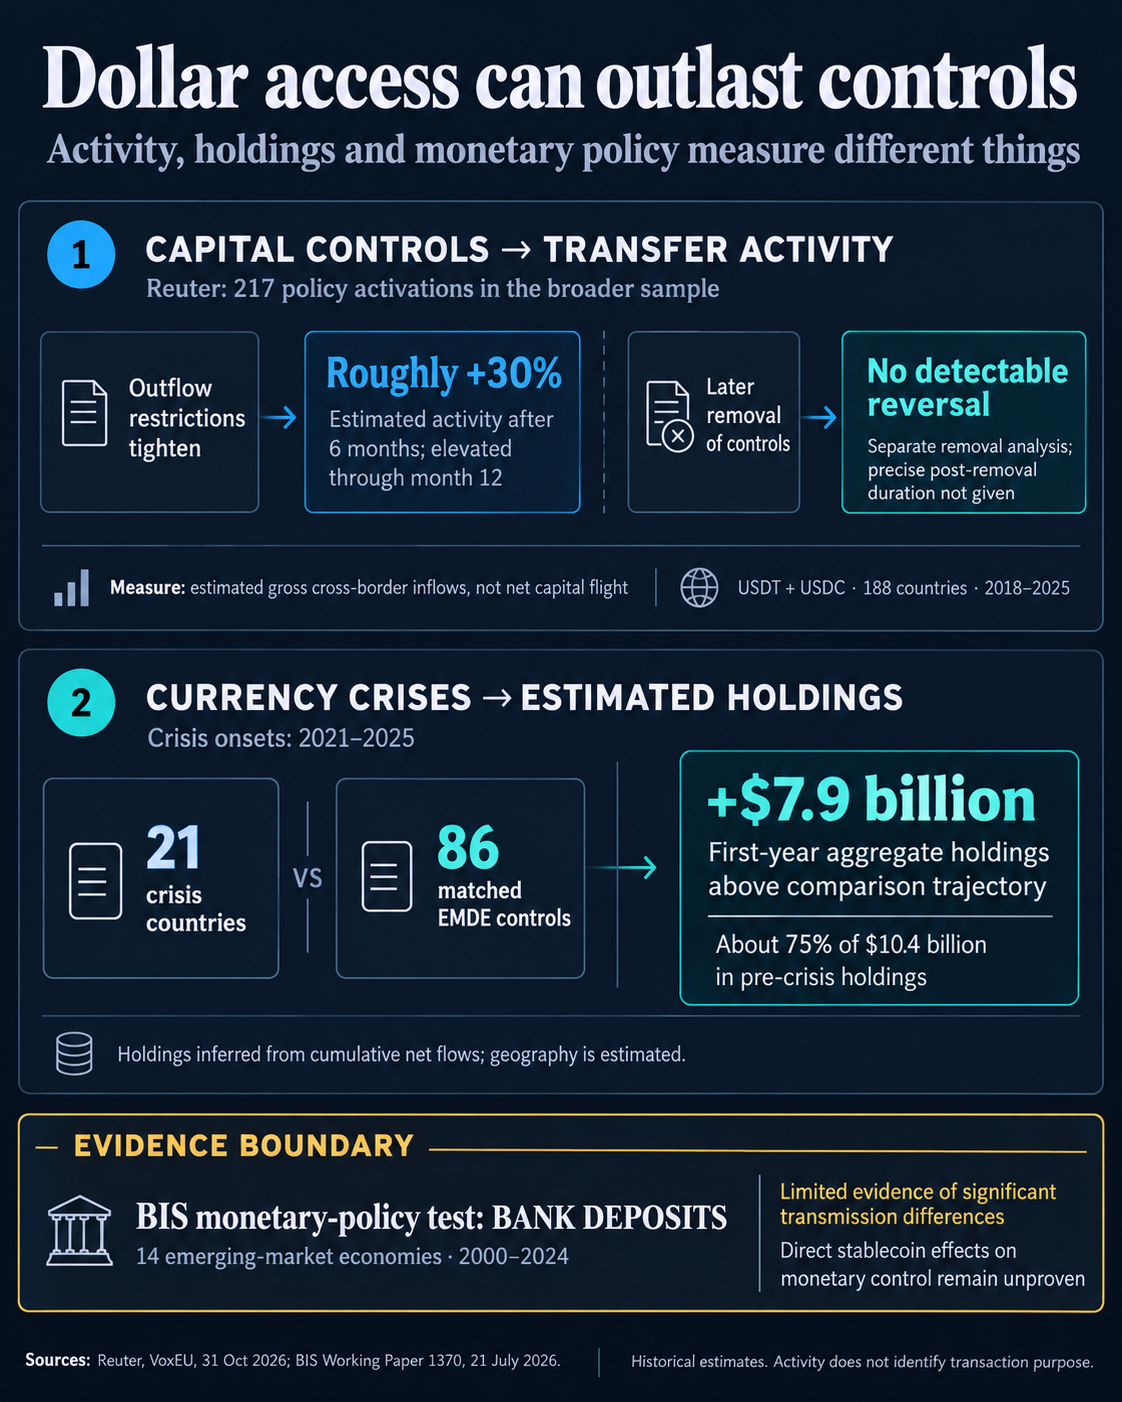
Reuter compara 217 activações de medidas de fluxo de capitais com países que não introduziram nenhuma medida nos meses seguintes. As estimativas usam o mês anterior à ativação como linha de base. Após restrições mais rígidas às saídas de capital, estima-se que a atividade transfronteiriça de stablecoins aumente cerca de 30% em seis meses e permaneça elevada durante o décimo segundo mês.
Numa análise separada das remoções subsequentes, ele não relata nenhum recuo detectável. Ele afirma ainda que os dados rejeitam a hipótese de que as remoções revertem totalmente o aumento inicial. A coluna não fornece uma duração pós-remoção precisa.
As diferentes respostas ao aperto e à remoção têm uma consequência política prática. Se a atividade simplesmente rastreasse a presença de uma restrição, sua flexibilização deveria trazer a atividade novamente para baixo. O padrão relatado sugere, em vez disso, que o levantamento dos controles por si só pode ser insuficiente para retornar o uso da moeda estável ao seu nível anterior.
O momento é importante. A coluna foi publicada em outubro de 2026, mas o painel subjacente do USDT e do USDC cobre 188 países durante 2018–2025.
Reuter mede a atividade usando fluxos transfronteiriços de stablecoin. Isto pode revelar um mercado maior para o acesso ao dólar sem estabelecer que mais riqueza deixou o país numa base líquida. As receitas brutas e as saídas líquidas de capital respondem a questões diferentes.
A atribuição do país também introduz incerteza. Reuter atribui locais probabilisticamente usando atividades de carteira e troca de públicos de sites.
As participações são outra medida distinta. Reuter os aproxima por meio de fluxos líquidos cumulativos, incluindo transferências envolvendo emissores; essas estimativas dependem da localização inferida da carteira e da cobertura das transações.
Os seus relatórios separados de comparação da crise cambial combinaram participações estimadas num aumento de cerca de 7,9 mil milhões de dólares acima da trajetória do país de comparação durante o primeiro ano. Isto equivale a cerca de 75% dos 10,4 mil milhões de dólares dos países em crise antes da crise. A amostra compreende 21 países em crise durante 2021–2025 e 86 economias de controlo emergentes e em desenvolvimento correspondentes.
O Estudo do BIS publicado em 21 de julhode Boris Hofmann, Aaron Mehrotra e Jan Paulick, também encontra persistência nos depósitos em dólares e na atividade de stablecoin. Relata provas limitadas de que as duas formas de exposição ao dólar se substituem.
Suas descobertas sobre restrições parecem diferentes das de Reuter: as respostas estimadas ao fluxo de stablecoin não são estatisticamente significativas. Mas os estudos não realizam o mesmo teste.
O BIS documento de trabalho usa fluxos brutos de USDT e USDC da Chainalysis em 184 países durante 2017–2024. Aloca transferências envolvendo entidades como bolsas que utilizam o tráfego do site. O painel de Reuter termina um ano depois e usa um modelo diferente de localização de carteira. Enquanto isso, o amplo painel de depósitos do estudo do BIS abrange mais de 130 economias durante 1990-2019, um registro histórico muito mais longo do que qualquer conjunto de dados de stablecoin.
As suas comparações políticas também diferem. Reuter estuda mudanças em torno das ativações. O BIS inclui comparações entre regimes de restrição e painéis latino-americanos trimestrais usando índices de restrição ponderados e regras específicas para stablecoins. Uma associação com as regras em vigor é diferente de uma resposta por volta do mês em que a regra muda.
Essas diferenças impedem um simples veredicto de que um estudo refuta o outro. Nem uma estimativa estatisticamente insignificante estabelece que as restrições nunca poderão afetar o uso de stablecoins.
A dolarização pode significar que as pessoas detêm moeda estrangeira em vez de dinheiro nacional. Demonstrar essa preferência é diferente de avaliar se as decisões de um banco central sobre taxas de juro se tornam menos eficazes.
Os investigadores do BIS abordam a transmissão monetária utilizando a dolarização dos depósitos e surpresas políticas em 14 economias de mercados emergentes durante 2000–2024. Eles encontram evidências limitadas de diferenças significativas na transmissão por nível de dolarização dos depósitos. Esse teste não estima o efeito causal direto da adoção da moeda estável.
Eles também consideram que a dolarização moderada dos depósitos está associada a riscos de inflação um pouco mais elevados.
Os autores alertam que a experiência com depósitos pode não se traduzir adequadamente em tokens que circulem fora dos bancos regulamentados e sirvam a finalidades diferentes.
Anteriormente do CryptoSlate cobertura da demanda por stablecoins ligada à crise examinou o desafio de aplicação criado pelo acesso ao dólar fora dos canais bancários nacionais. A evidência pós-remoção amplia essa discussão perguntando se a alternativa permanece em uso após o término da restrição original.
Para as autoridades que facilitam os controlos, a implicação prática é continuar a medir a utilização do dólar digital após a mudança das regras. Um declínio nas transferências, um declínio nas participações em dólares e uma resposta mais forte às taxas de juro internas contariam, cada um, uma história diferente.