Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Um estudo de Setembro descobriu spreads de ida e volta realizados mais amplos para negociações de Solana roteadas fora de agregadores em cinco dos seis principais locais de liquidez proprietária, sugerindo que o acesso ao mesmo pool não significava acesso a termos de negociação comparáveis.
O resultado coloca a rota no centro do comparação de preços. Um pool pode liquidar negociações em uma blockchain pública enquanto um único operador controla suas cotações. A comparação apenas dos endereços dos pools deixa de fora uma parte importante da transação: como o pedido chegou.
O pré-impressão de Ozan Solmaz, Lioba Heimbach e Jason Milionispublicado em 29 de setembro, examinou criadores de mercado automatizados proprietários, ou propAMMs, em Solana, Base e Monad. Suas observações vão de 1º de setembro de 2025 a 31 de agosto de 2026, com início posterior para implantações mais recentes. A descoberta de Solana é uma associação histórica entre classe de roteamento e spreads realizados, em vez de uma medida do que cada interface oferece hoje.
Um agregador pesquisa locais de liquidez e pode dividir um pedido entre eles. Júpiter é um desses provedores de roteamento em Solana. Um propAMM é o local que fornece liquidez: um operador fornece estoque e pode atualizar os preços diretamente, sem esperar que uma negociação altere as reservas do pool.
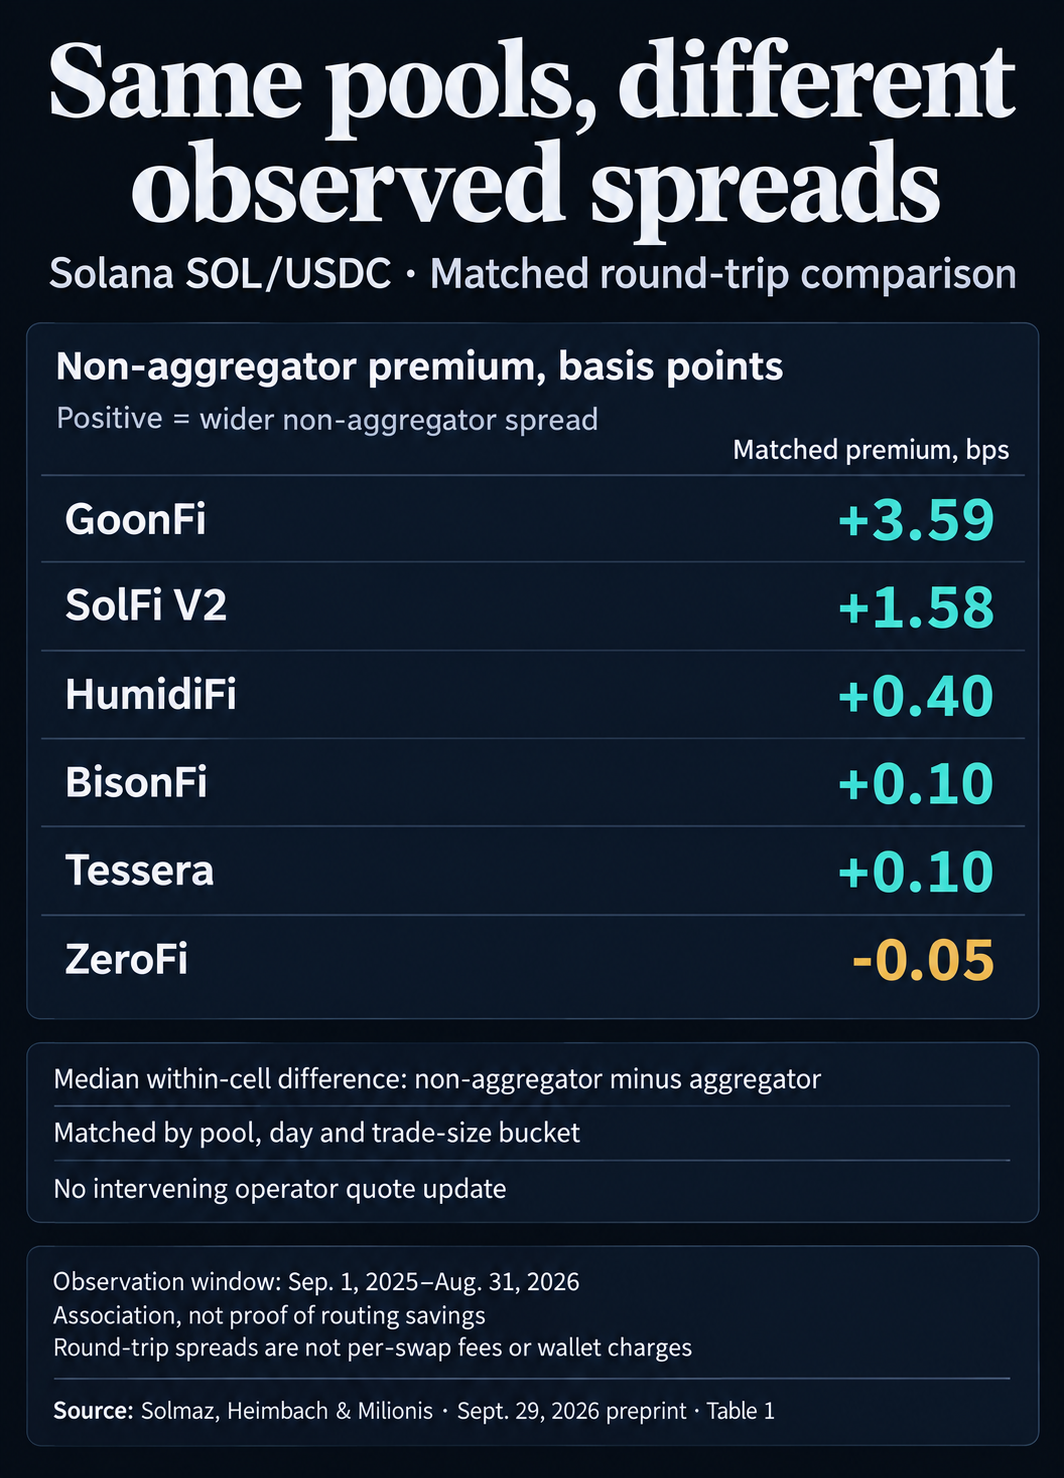
O estudo comparou o fluxo agregador e não agregador dentro dos seis maiores propAMMs Solana medidos para SOL/USDC. Para estimar um spread de ida e volta realizado, ele combinou preenchimentos consecutivos em lados opostos do mesmo pool, dentro de 25 slots e com tamanhos de negociação dentro de um fator de dois. Não poderia haver nenhuma atualização de cotação por parte do operador e ambos os trechos deveriam pertencer à mesma classe de roteamento.
Os pesquisadores então compararam as classes dentro das células definidas por pool, dia e intervalo de tamanho de negociação. Isso torna o teste mais informativo do que comparar locais não relacionados ou pedidos de tamanhos diferentes. Ainda emparelha as negociações observadas; os dois preenchimentos não precisam ser a jornada real de compra e venda de um cliente.
| Local | Spread mediano do agregador, bps | Spread mediano não agregador, bps | Prêmio não agregador correspondente, bps | Células com propagação não agregadora mais ampla |
|---|---|---|---|---|
| Umidificação | 0,09 | 0,86 | +0,4 | 77% |
| BisonFi | 0,71 | 1.01 | +0,1 | 76% |
| Tessela | 0,9 | 0,93 | +0,1 | 68% |
| SolFi V2 | 3,88 | 4.9 | +1,58 | 82% |
| GoonFi | 0,78 | 4,39 | +3,59 | 83% |
| ZeroFi | 1,52 | 1,5 | -0,05 | 41% |
Fonte: Tabela 1 do estudo. Todos os valores de spread são medições realizadas de ida e volta. O prêmio correspondente é a diferença mediana dentro da célula; a coluna final conta as células correspondentes, não as negociações ou o volume de negociação.
Um ponto base equivale a 0,01 ponto percentual. A distinção entre as colunas é importante. As medianas gerais da Tessera foram de 0,9 e 0,93 pontos base, enquanto a mediana do prêmio correspondente foi de 0,1 pontos base. O resultado correspondente vem da comparação das duas classes dentro de cada célula antes de resumir essas diferenças. Subtrair as medianas gerais exibidas responderia a uma pergunta diferente.
Para os primeiros cinco locais, os spreads não agregadores foram mais amplos em 68% a 83% das células correspondentes, com valores p de teste de sinal exato relatados abaixo de 0,001. ZeroFi seguiu o caminho inverso na mediana correspondente, com um pequeno prêmio negativo.
Estas são diferenças de preços de ida e volta, não taxas de swap individuais. A classificação também não identifica os clientes retalhistas comuns: o fluxo não agregador pode ter características diferentes do fluxo agregador. A correspondência entre pool, dia e tamanho reduz algumas diferenças entre os grupos, mas não transforma a comparação em um teste aleatório do que acontece quando a mesma pessoa muda de interface.
A lógica económica começa com preços obsoletos. Um pool passivo pode perder dinheiro quando outro trader age em um movimento de mercado antes que o preço do pool aumente. Os operadores PropAMM podem enviar atualizações de preços sem executar um swap, reduzindo essa exposição quando suas atualizações chegam antes das negociações recebidas.
Essa capacidade pode beneficiar o operador através de menos perdas com preços obsoletos. Na amostra de Solana, o fluxo do agregador também foi associado a spreads mais reduzidos na maioria dos locais medidos.
O artigo oferece um exemplo de mecanismo mais direto no Base. Na implementação do Tessera ali decodificada, os pesquisadores identificaram seis componentes de taxas: base, idade, prioridade, modalidade, inadimplência e endereço. O remetente da transação e o contrato que chama a interface do Tessera podem afetar a inadimplência e o tratamento do endereço, incluindo isenções e penalidades.
Isso demonstra como um local proprietário pode tornar a identidade do chamador parte do preço de execução. É uma evidência sobre a implementação inspecionada da Base, em vez de uma prova de que a implantação do Solana do Tessera, ou qualquer outro propAMM do Solana, usa o mesmo código ou regras de taxas.
Uma questão separada é se uma cotação atraente sobrevive até a liquidação. Os pesquisadores documentaram que a taxa do Base Tessera diminui perto do final do bloco e aumenta perto do início do bloco, ajudando a explicar as diferenças entre a cotação do bloco anterior e o eventual preenchimento. Eles careciam explicitamente de dados históricos de cotações de Solana para corroborar uma lacuna análoga entre cotações de Solana e preenchimento.
Agregador 0x Investigação de março também relatou discrepâncias de cotação base para preenchimento envolvendo tempo de Flashblock e alterações de spread. Suas descobertas pertencem a essa cadeia e à investigação de um provedor de roteamento interessado.
Uma cobrança na carteira pode afetar o valor que um trader recebe, mesmo quando o pool subjacente oferece termos competitivos. Fantasma divulgação de swap atualverificado em 2 de novembro, lista uma taxa de 0,85% para a maioria dos swaps, com exceções, juntamente com taxas de rede variáveis. As exceções incluem fluxos específicos de contas de caixa e depósitos em saldos de criminosos.
Essa taxa de carteira é uma medida diferente do spread de ida e volta do papel. O impacto no preço descreve como o tamanho de um pedido afeta seu preço. Slippage descreve o movimento entre uma cotação e a execução. Uma tolerância à derrapagem define quanta deterioração uma transação permite; aumentá-lo não cria uma taxa fixa, mas permite um preenchimento pior.
de Júpiter documentação atual da API mostra por que o rótulo da interface também deixa perguntas sem resposta. Seu caminho de pedido gerenciado permite que Metis, JupiterZ, Dflow e OKX concorram, enquanto seu caminho de construção personalizável usa apenas Metis. JupiterZ fornece liquidez de solicitação de cotação, um mecanismo separado de um pool propAMM na rede.
Júpiter documenta uma taxa de plataforma de 2 pontos-base para swaps de SOL para stablecoin no caminho de pedido gerenciado, com outras programações para outras categorias. Ele não lista nenhuma taxa de swap de Júpiter no caminho de construção, enquanto as cobranças do integrador e os custos de rede permanecem considerações separadas.
Essas divulgações descrevem integrações e encargos disponíveis. Eles não identificam a rota usada por um Phantom Swap específico nem estabelecem que uma carteira evita agregadores.
Adicionar um prêmio de spread correspondente histórico a uma taxa de carteira atual produziria, portanto, uma estimativa de poupança enganosa. A comparação combinaria uma estatística de ida e volta emparelhada com um encargo sobre um swap específico, sem estabelecer quais custos foram incrementais ou já refletidos no valor entregue.
Júpiter descreve duas abordagens para reduzir a lacuna entre cotação e preenchimento. Isso é conta de estimativa de execução diz que o roteamento incorpora dados de execução observados e simulação. Isso é Descrição da troca JIT diz que os pools de candidatos são transportados para a transação e cotados novamente na cadeia, permitindo que os pools ou divisões selecionados sejam alterados quando outra alocação de candidatos oferecer um resultado melhor.
O teste útil é, portanto, a transação concluída: a rota e o local utilizados, os encargos relevantes e o montante efetivamente entregue em condições comparáveis.