Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
A Autoridade Europeia dos Valores Mobiliários e dos Mercados pretende alargar as restrições da Europa às stablecoins não conformes, para além da negociação, para os serviços que permitem aos clientes mantê-las e movimentá-las. Se adotada conforme proposto, a mudança eliminaria a opção de deixar esses tokens com um custodiante licenciado após o desaparecimento de seus pares de negociação.
Em seu Resposta de 30 de setembro de 2026 Após uma revisão do regulamento da UE sobre mercados de criptoativos (MiCA), a ESMA solicita à Comissão Europeia que proíba todos os serviços licenciáveis de criptoativos que envolvam stablecoins que não cumpram os requisitos aplicáveis do regulamento. A custódia e as transferências enquadram-se nessa lista de serviços. A consequência atingiria os detentores existentes que pararam de negociar, bem como os clientes que procuram comprar.
Este é mais um passo em relação à abordagem do regulador de janeiro de 2025, que afirmava que a mera custódia e transferência deveriam continuar a ser possíveis. Poderia dar aos tokens compatíveis uma vantagem mais ampla na distribuição europeia, mas nem um calendário de conversão forçada nem uma mudança na procura global decorrem da proposta.
da ESMA Declaração de 17 de janeiro de 2025 serviços diferenciados que ofereciam stablecoins não conformes ao público ou os admitiam à negociação, simplesmente detendo-os ou transferindo-os. Esperava-se que as plataformas parassem de disponibilizar os tokens para negociação e outros serviços tivessem que cessar quando constituíssem uma oferta ao público.
No âmbito dessa transição anterior, as restrições de aquisição eram esperadas até ao final de janeiro de 2025, com serviços temporários apenas para venda até ao final do trimestre.
Para um investidor, a distinção de custódia era importante. Perder o acesso a um par de negociação não significava necessariamente perder o serviço que salvaguardava um saldo existente ou permitia a sua retirada. A ESMA reconheceu que os investidores que mantivessem essas participações poderiam enfrentar piores condições de execução, mesmo que a custódia e a transferência continuassem possíveis.
Um exemplo histórico mostra a distinção. Em seu Relatório de 3 de março de 2025CryptoSlate disse que a Binance planeja remover nove pares de negociação de tokens para usuários do Espaço Econômico Europeu até 31 de março, mantendo depósitos, retiradas, conversões e custódia disponíveis. Esta foi a abordagem anunciada pela exchange em março de 2025.
A resposta de Setembro substituiria a distinção actividade por actividade por um teste mais amplo de conformidade dos activos. A ESMA argumenta que a falta de uma proibição clara cria disparidades entre emitentes conformes e não conformes e facilita a arbitragem regulamentar.
O alcance vem de Definições do Artigo 3 do MiCA. A custódia inclui a guarda ou controle dos criptoativos dos clientes ou dos seus meios de acesso, incluindo chaves privadas. As transferências cobrem a movimentação de ativos em nome de um cliente de um endereço contábil ou conta para outro. Ambos são serviços expressamente listados, com Artigo 82.º definir requisitos de contrato de cliente para transferências.
As permissões do provedor também são separadas da conformidade do token. Artigo 59.º requer autorização como provedor de serviços de criptoativos, ou permissões qualificadas para entidades financeiras específicas, e diz que as autorizações devem identificar os serviços permitidos. Uma licença para um provedor não determina por si só se uma stablecoin específica pode ser atendida.
Um titular existente não evitaria, portanto, a restrição proposta decidindo nunca mais negociar. Se a redação se tornasse lei sem exceção, a guarda continuada do custodiante seria ela própria coberta.
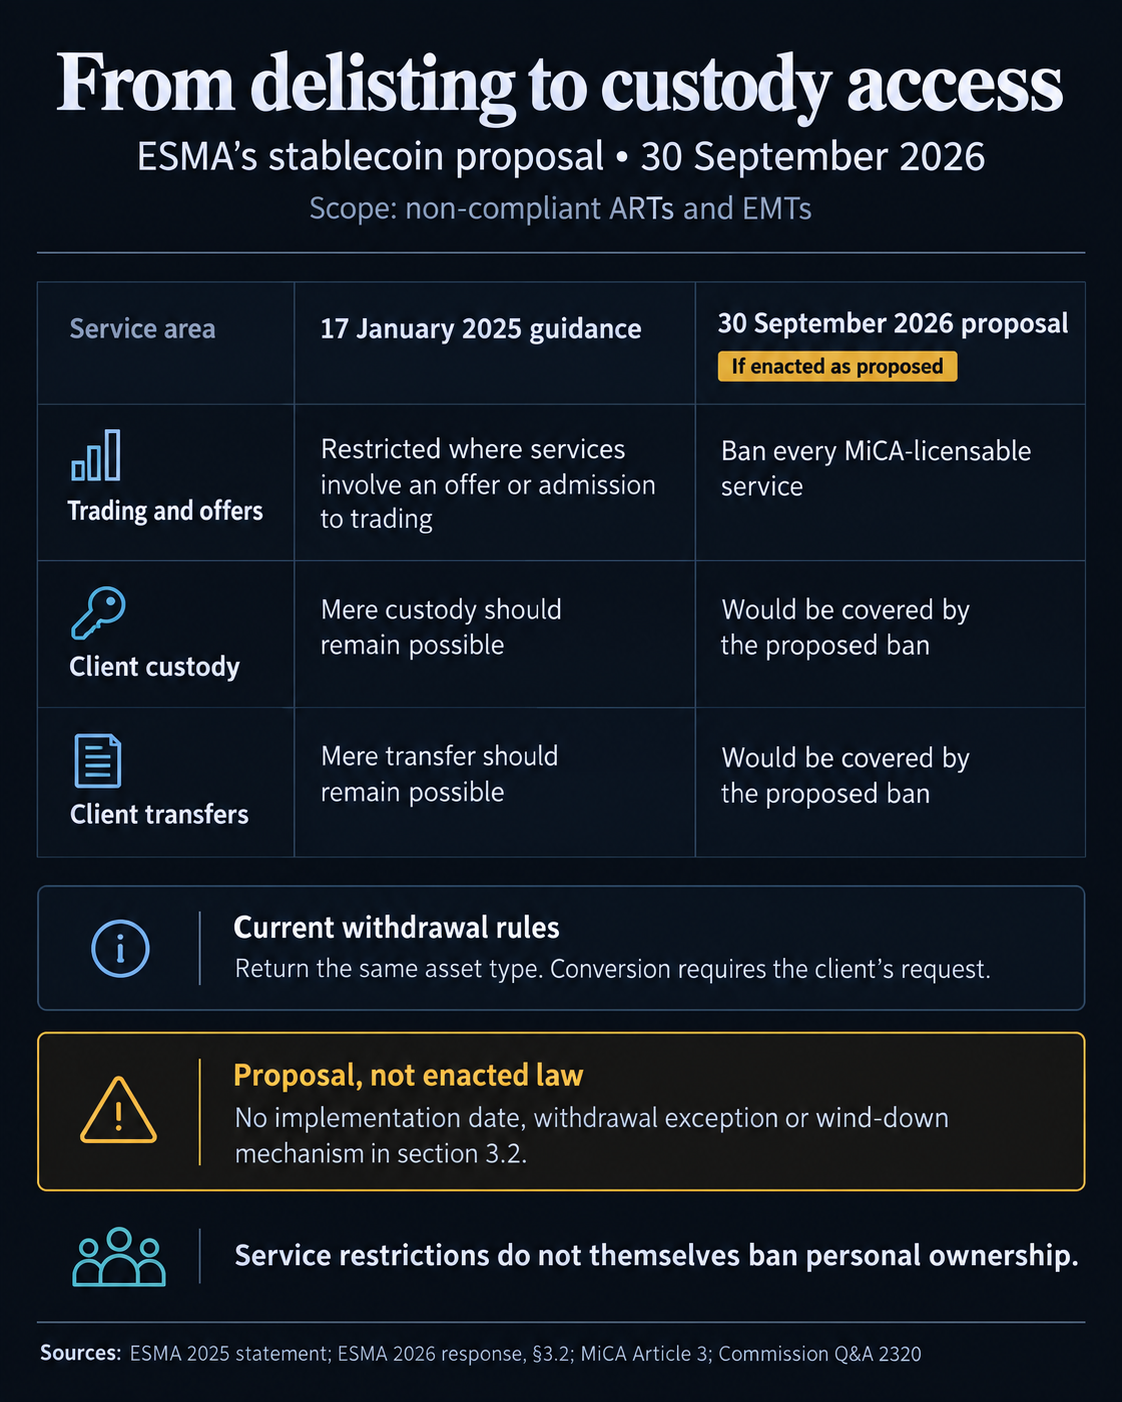
A resposta da ESMA é uma apresentação de política e não uma alteração promulgada. O Consulta da Comissão tinha prazo de 30 de setembro, e sua página diz que o relatório de revisão resultante pode, se justificado, ser acompanhado de uma proposta legislativa.
A secção 3.2 da comunicação da ESMA não indica qualquer data de implementação, exceção de retirada ou mecanismo de liquidação. Essa omissão é importante porque o fim da custódia exige uma forma de devolver ativos que um fornecedor já controla, enquanto a proibição proposta também atinge os serviços de transferência.
As atuais regras de custódia fornecem um ponto de partida relevante. Artigo 75.º exige procedimentos para devolver os criptoativos dos clientes ou seus meios de acesso o mais rápido possível. Os ativos dos clientes também devem ser segregados dos acervos do próprio fornecedor.
Uma resposta da Comissão Europeia através da ESMA, datado de 18 de fevereiro de 2026afirma ainda que os ativos devolvidos devem ser do mesmo tipo mantido quando o cliente solicita o saque. Um provedor pode oferecer conversão em moeda fiduciária ou outro criptoativo, mas o cliente deve solicitá-la no momento da retirada e o provedor deve ter permissão para o serviço adicional.
Essa interpretação existente não define como uma futura restrição de serviço geral lidaria com as saídas. Explica por que motivo a exclusão, a cessação da custódia e a conversão compulsória não podem ser tratadas como resultados intercambiáveis. Os legisladores precisariam de resolver como qualquer nova proibição se enquadra na obrigação de devolver activos.
A proposta da stablecoin visa esses serviços profissionais. Ele próprio não proíbe a propriedade pessoal, ordena o congelamento de tokens ou prescreve a conversão compulsória. A capacidade de um detentor de reter um ativo e a capacidade de uma empresa licenciada de mantê-lo ou movê-lo para esse cliente são questões diferentes.
As anteriores exclusões mostram como a negociação pode mudar em locais voltados para a Europa sem uma mudança comparável num mercado mais amplo.
Em um Artigo de julho de 2026Nicola Borri e Kirill Shakhnov examinam a negociação dos tokens indexados ao dólar USDT e USDC em 14 bolsas selecionadas entre os 30 principais locais centralizados da CoinMarketCap. Seus dados diários de volume de pares do CryptoCompare são executados de 1º de janeiro de 2024 a 7 de dezembro de 2025.
Os autores classificam Bitstamp, Coinbase, Gemini e Kraken como “regulados” porque suas parcelas de audiência da Similarweb EU excedem 10%; todos os quatro também têm audiência nos EUA acima de 10%. Os outros 10 locais são classificados como orientados globalmente, incluindo a Binance, apesar de sua exclusão do EEE. O proxy de audiência não identifica negócios individuais residentes na UE nem uma divisão clara de exposição legal.
Perto da data do evento de 1º de abril de 2025, os autores estimam que a participação do USDC nas negociações combinadas de USDT e USDC aumentou cerca de seis pontos percentuais nas bolsas regulamentadas em relação às bolsas globais. A estimativa cobre uma janela de 30 dias e usa dados suavizados e sem tendência; mede uma mudança relativa de negociação entre grupos de locais.
Os autores estimam Volume de negociação de USDT caiu cerca de 20% nas bolsas regulamentadas em relação aos locais globais, enquanto a estimativa do volume de USDC não foi estatisticamente significativa. O USDC ganhou participação principalmente porque a negociação do USDT contraiu nessa comparação, e não porque o estudo estabeleceu uma expansão correspondente na negociação do USDC.
Os índices agregados de volume de negociação de USDC para USDT em toda a amostra permaneceram quase estáveis durante o evento. Isto descreve o volume de negócios cambial amostrado, não a procura mundial ou os saldos de custódia da UE. Os documentos legais e o estudo não fornecem um total das participações que uma futura restrição de custódia poderia afetar.
Se a proposta se tornasse lei na sua forma atual, os tokens compatíveis poderiam manter o acesso a canais regulamentados de custódia e transferência que os tokens não conformes perderiam. Para os clientes que desejam que um fornecedor proteja e movimente um saldo vinculado ao dólar, a conformidade poderá afetar a utilidade desse ativo além da disponibilidade de um par de negociação.
O próximo texto consequente seria uma alteração legislativa, nomeadamente o seu âmbito, data de aplicação e tratamento dos saldos existentes. A forma como concilia o fim da custódia com o retorno dos activos dos clientes determinaria se e como os detentores existentes devem abandonar os serviços regulamentados.