Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
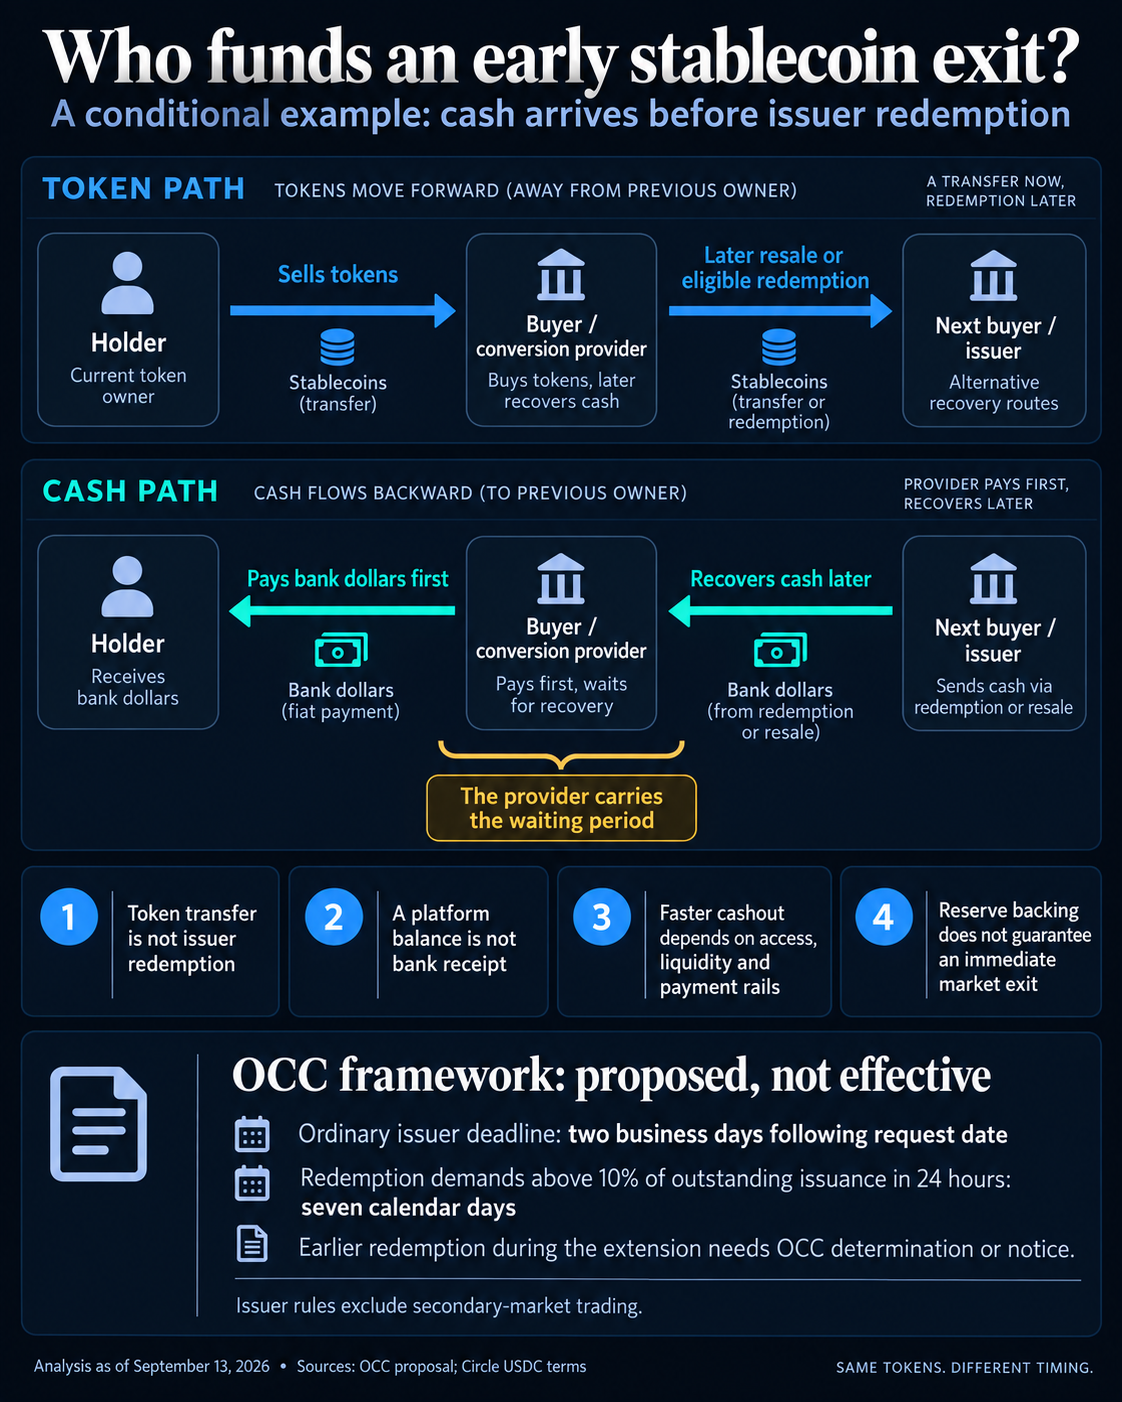
Quando um detentor de moeda estável recebe dólares bancários gastáveis antes de o emissor resgatar o token, um comprador ou provedor de conversão financiou a saída antecipada. Se essa parte mantiver o token, deverá esperar até a revenda ou resgate para receber seu dinheiro de volta.
O quadro de resgate proposto pelo Gabinete do Controlador da Moeda poderia dar ao emitente tempo para vender reservas de forma ordenada, permitindo ao mesmo tempo que as negociações no mercado secundário continuassem.
UM Análise da equipe do Federal Reserve de 4 de setembro esclarece a questão separando a funcionalidade de pagamento blockchain 24 horas por dia da conversão em dólares bancários. Seus autores descrevem os prazos de resgate como instáveis.
A questão prática para famílias e empresas é o que acontece entre a transferência de um token e o recebimento do dinheiro que podem gastar através do seu banco.
O OCC seção proposta 15.12 estabeleceria um prazo ordinário de resgate de dois dias úteis após a data da solicitação, possibilitando um resgate mais rápido.
No entanto, as exigências que excedam 10% do valor de emissão pendente num período de 24 horas estenderiam automaticamente o período para sete dias corridos para solicitações pendentes e subsequentes.
Durante essa prorrogação, o resgate antecipado exigiria uma determinação do OCC de que poderia prosseguir de forma ordenada, justa e transparente, ou aviso de que a prorrogação não se aplica mais. O OCC também poderia prorrogar o período por razões específicas de segurança, estabilidade ou interesse público.
A agência afirma que as disposições cobrem o resgate do emitente, incluindo entidades que atuam em nome do emitente, mas excluem a negociação no mercado secundário. A proposta se aplica a entidades dentro da jurisdição do OCC, e sua justificativa declarada é a liquidação ordenada de reservas com menos perturbação de preços devido a vendas repentinas.
A partir de 13 de setembro, a medida permaneceu na conta do OCC lista de emissão propostacom abertura em 2 de março e prazo para comentários em 1º de maio. Nenhuma regra correspondente apareceu em seu Lista de emissão final de 2026.
Para um detentor que vende antes do resgate do emissor, a fonte imediata de dinheiro é o comprador ou o serviço que conclui a conversão. As reservas do emissor permanecem separadas da cadeia de transações, portanto, uma venda altera quem detém o token.
Se um provedor usar os dólares disponíveis para pagar um titular que está saindo e reter os tokens adquiridos, ele trocou dinheiro por um ativo que deve manter, revender ou resgatar. Se revender para outro comprador disposto, a exposição muda novamente. Se aguardar o resgate do emissor, seu dinheiro permanecerá comprometido durante esse intervalo.
É por isso que um atraso do emissor não precisa se traduzir em um atraso igualmente longo do cliente. Um fornecedor com dinheiro disponível e contrapartes dispostas poderia continuar a oferecer conversão. Para o cliente, a ponte pode ser quase invisível: o token sai e o pagamento bancário chega antes que o emissor pague ao provedor.
Um intervalo mais longo poderia exigir mais financiamento para o mesmo ritmo de pagamentos ou reduzir a disposição de um provedor de manter tokens adicionais, e cotações e taxas poderiam responder.
Esse mecanismo explica para onde vai a exposição em espera quando uma saída anterior é bem-sucedida.
Círculo Os termos do USDC para detentores fora do Espaço Econômico Europeu distinguem propriedade de token de acesso de resgate direto. Os termos exigem uma conta Circle Mint qualificada e em situação regular. Um titular que recebe USDC adquire um direito de resgate condicional, mas manter o token por si só não torna essa rota direta imediatamente disponível.
Os mesmos termos comprometem-se a um dólar por USDC no resgate, sujeito aos termos, legislação aplicável e taxas. Eles não garantem que as plataformas de terceiros cotarão o USDC a um dólar.
O valor de conversão contratual de um emissor e o preço executável de um comprador respondem a questões diferentes.
Para um titular que utiliza uma plataforma, a sequência relevante inclui o acesso a essa plataforma, uma conversão ao preço disponível e um pagamento final na conta bancária. O sucesso numa etapa não determina o momento da próxima. Uma negociação de token concluída pode deixar o cliente com saldo na plataforma enquanto o processo de saque ainda está em andamento.
Estes termos específicos do Círculo excluem expressamente os titulares do EEE e apoiam uma análise da rota especificada fora do EEE.
As descrições de serviços existentes fornecem razões pelas quais o intervalo normal de processamento de um emissor pode não ditar a experiência do cliente.
Círculo Formulário 10-K 2025 descreveu a integração institucional e duas opções de resgate: resgate básico iniciado em dois dias úteis e resgate padrão iniciado quase instantaneamente. Descreveu também a infra-estrutura bancária com múltiplos trilhos, incluindo capacidades de fluxo de fundos 24 horas por dia, quando disponíveis.
da Coinbase orientação de saque instantâneo descreve clientes dos EUA que sacam saldos em dólares americanos ou USDC para contas bancárias elegíveis dos EUA conectadas a pagamentos em tempo real. Ele especifica um limite de US$ 100.000 por transação para saques bancários instantâneos e exige um método de pagamento verificado e qualificado.
Sua orientação geral diz que os saques instantâneos normalmente levam cerca de 30 minutos, mas podem levar até 24 horas, dependendo do banco ou da operadora do cartão. Essa orientação mais ampla sobre prazos não deve ser interpretada como um prazo de entrega garantido separado para cada transação RTP.
Essas rotas enfraquecem qualquer afirmação generalizada de que os detentores de stablecoins devem sempre esperar pela janela de resgate total do emissor. Eles também tornam os limites concretos: a elegibilidade, o tamanho da transação e as modalidades de pagamento são importantes. Um serviço documentado pode fornecer uma saída utilizável sem estabelecer capacidade ilimitada durante um aumento na demanda.
A proposta também contempla empréstimos compromissados de títulos do Tesouro qualificados para apoiar resgates. Isto proporciona uma fonte potencial de liquidez do emitente juntamente com reservas líquidas, enquanto a permissão para contrair empréstimos não estabelece um compromisso real da contraparte, nem um mecanismo de financiamento por si só elimina as condições propostas para o reembolso antecipado durante a prorrogação de sete dias.
Os termos da Circle dizem que a atividade de negociação de afiliados que apoia o USDC é opcional e pode ser interrompida. Essa qualificação diz respeito a essas atividades e deixa uma diferença significativa entre um mercado secundário funcional e uma obrigação de continuar a comprar tokens sob todas as condições.
Para uma empresa que necessita de dinheiro bancário antes de um emitente pagar, a distinção útil é se a sua rota de conversão tem um preço executável e um acordo de pagamento que cumpre o seu prazo. O apoio da reserva por si só não pode responder a essa questão operacional, nem a velocidade com que o token muda os endereços da blockchain.
A nota do corpo técnico da Fed oferece uma razão para manter estas funções separadas: a transferência de valor e a sua conversão em dólares podem seguir prazos diferentes.
À medida que o quadro OCC se desenvolve, os termos de qualquer extensão final de resgate determinarão o calendário permitido ao emitente. A saída antecipada do cliente dependerá da vontade do fornecedor, da liquidez disponível, das regras de elegibilidade e da liquidação do pagamento.
Quando essa ponte funciona, o titular sai e outra parte carrega o intervalo. Quando não está disponível, o apoio sólido por si só não antecipa o pagamento bancário.