Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
A rolagem de USDG proposta pela Aave permitiria que os mutuários transportassem sua dívida de moeda estável para uma nova posição de USDG de rendimento fixo, mas a garantia de substituição atualmente rende menos de três taxas de empréstimo cotadas. Isso torna a alavancagem e as recompensas administradas separadamente fundamentais para saber se a extensão do comércio faz sentido financeiramente.
A proposta diz respeito aos tokens principais Pendle, ou PTs, na rede X Layer: os detentores do token com vencimento em 29 de outubro passariam para um substituto com vencimento em 25 de fevereiro de 2027. Em seu Avaliação de 8 de outubroo provedor de risco LlamaRisk disse que o rendimento on-chain do token de fevereiro por si só ficou aquém dos custos de empréstimo de USDT0, USDC e USDG. GHO foi a exceção mais barata no instantâneo da avaliação de 7 de outubro.
Proposta da TokenLogic permitiria uma transação de empréstimo rápido que reembolsasse temporariamente a dívida, substituísse a antiga garantia do PT, contraísse novamente um empréstimo e reembolsasse o empréstimo rápido. A OKX desenvolveria essa integração separadamente. A listagem Aave e a integração separada do OKX precisariam ser implementadas.
Uma atualização de 10 de outubro preserva a lacuna. API de mercado de Pendle relatou um rendimento percentual anual implícito em fevereiro de PT de cerca de 2,98%, com dados atualizados às 21h09 UTC. Exibição do mercado X Layer da Aaverecuperado às 21h11 UTC, mostrou APYs de empréstimo variáveis de 4,12% para USDT0, 5,87% para USDC e 3,75% para USDG.
As leituras mostram por que razão a conveniência das transacções e a rentabilidade do investimento são questões distintas: uma prorrogação pode preservar o acesso ao empréstimo, ao mesmo tempo que repõe o rendimento da garantia ao novo preço de compra.
Um Pendle PT é um direito descontado sobre um ativo contábil no vencimento. Para este mercado de USDG, o LlamaRisk descreve o resgate como um PT por um USDG. O desconto de compra determina o retorno da manutenção até o vencimento, enquanto os titulares comuns de PT desistem do rendimento variável subjacente e apontam para o token de rendimento correspondente, ou YT, sob Mecânica de Pendle.
Contrair empréstimos para comprar mais PT aumenta a exposição a esse desconto. A estratégia ganha carry incremental positivo quando o retorno do PT adquirido excede o seu custo de financiamento. Quando os custos do empréstimo excedem o retorno do ativo, cada incremento adicional emprestado reduz o retorno da posição antes das recompensas e dos custos.
Esse relacionamento parecia diferente em Revisão de agosto do LlamaRisk. Usando dados de 18 de agosto para o vencimento de outubro, citou um rendimento PT de 3,19% contra taxas de empréstimo de 0,45% para GHO, 1,37% para USDT0 e 2,69% para USDG. A revisão descreveu um transporte positivo.
O instantâneo de 7 de outubro para a substituição de fevereiro citou um rendimento PT de 2,79% contra taxas de empréstimo de 4,48% USDT0, 4,10% USDC e 3,67% USDG. O GHO, com 0,93%, ainda contraiu empréstimos abaixo do rendimento do PT. As comparações abrangem diferentes prazos; os detentores existentes de PT de outubro mantêm seu rendimento de compra original.
Há também uma distinção entre uma comparação de financiamento cotada e uma rota de empréstimo permitida. A nova categoria de empréstimo Aave recomendada pelo LlamaRisk, E-Mode 9, lista USDT0, GHO e USDC como ativos para empréstimos. O USDG está ausente da lista proposta, portanto a sua taxa fornece uma comparação de custos em vez de prova de elegibilidade para a configuração de fevereiro.
O rendimento anualizado do PT de 2,98% corresponde a uma valorização bruta de cerca de 1,11% ao longo dos cerca de 137,1 dias desde o instantâneo de 10 de outubro até 25 de fevereiro. O valor anual não deve ser confundido com o retorno em dinheiro disponível durante esse período de detenção mais curto.
Uma ilustração independente do PT e da dívida mostra como a alavancagem altera o resultado. Ele mantém os APYs de empréstimo exibidos constantes até o vencimento, exclui recompensas, custos de transação e YT retido e não pressupõe reequilíbrio. Duas vezes a exposição significa que os ativos são iguais ao dobro do capital inicial e a dívida é igual a esse capital; cinco vezes a exposição significa que a dívida é igual a quatro vezes o capital inicial.
Usando a convenção APY em Documentação de cálculo de Pendlea ilustração converte cada taxa anualizada num retorno durante o mesmo período de detenção. Em seguida, subtrai o custo dos juros da dívida da valorização da posição PT.
| Comparação de financiamento | Emprestar APY, 10 de outubro | Retorno sobre o patrimônio líquido com exposição de 2x | Retorno sobre o patrimônio líquido com exposição de 5x |
|---|---|---|---|
| USDT0 | 4,12% | +0,69% | -0,56% |
| USDC | 5,87% | +0,05% | -3,11% |
| USDG, apenas comparador | 3,75% | +0,83% | -0,02% |
A tabela mostra retornos totais ilustrativos até 25 de fevereiro. Sem empréstimos, a mesma posição do PT ganha cerca de 1,11% antes dos custos. Com exposição duas vezes maior, o retorno sobre o capital próprio do investidor ainda pode cobrir o spread negativo da parcela emprestada. Com uma exposição cinco vezes maior, o financiamento consome mais do que o ganho bruto da PT nos três exemplos.
As taxas reais de empréstimo podem mudar ao longo do período de detenção. Os preços reais de compra também determinam o rendimento efetivo do PT, e a avaliação de 8 de outubro listou taxas de taker de 0,05% para o AMM e a carteira de pedidos do pool de fevereiro. Slippage, taxas de rede e qualquer cobrança de empréstimo flash aplicável afetam ainda mais a transação. Um resultado positivo fraco pode desaparecer após os custos de execução.
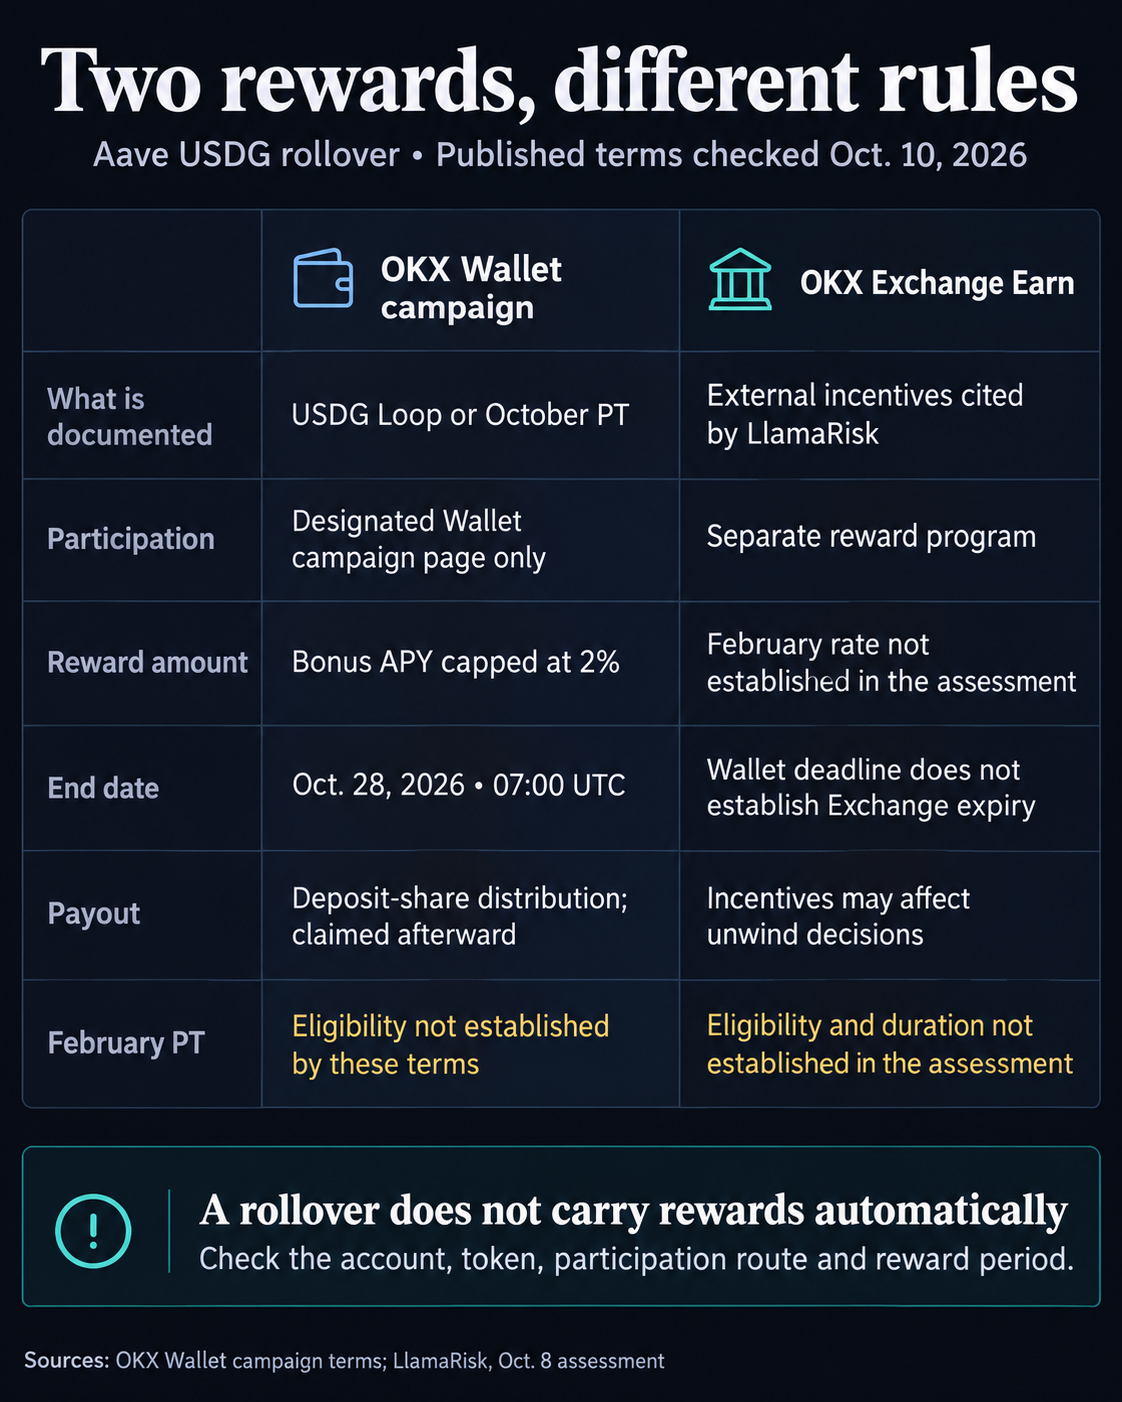
LlamaRisk atribui a lucratividade dos usuários do loop participante a Troca OKX Ganhe incentivos. Ele também diz que o fim desses incentivos provavelmente encorajaria os usuários a relaxar.
O público Anúncio de bônus da carteira OKX descreve um programa separado. Ele nomeia USDG Loop ou PT-USDG-29OCT2026 fornecido à Aave por meio da página de campanha designada da Wallet, com bônus APY limitado a 2%. As transações através da Aave ou de outros sites de terceiros não se qualificam.
A campanha da Carteira termina em 28 de outubro às 15h UTC+8, ou 07h UTC, com recompensas resgatáveis posteriormente. A distribuição depende das parcelas de depósito dos participantes elegíveis, e o pagamento real pode ser inferior ao conjunto de recompensas anunciado de 490.000 USDT.
Esses termos abrangem o token de outubro. A elegibilidade para a recompensa de fevereiro e o vencimento separado do Exchange Earn exigem seus próprios termos.
A ilustração independente também difere de uma ilustração real Produto Carteira OKX. Isso é Perguntas frequentes sobre loops diz que o PT Loop pode deixar o YT separadamente na carteira do usuário, fora do valor de posição do Loop exibido. Esses tokens retidos, recompensas de produtos e custos de execução devem ser incluídos na avaliação do retorno total da carteira.
As perguntas frequentes da OKX Wallet também dizem que uma posição PT não é resgatada, cancelada, renovada ou rolada automaticamente no vencimento. As recompensas promocionais do PT param de acordo com as regras da Carteira, e uma assinatura de novo prazo depende da disponibilidade do produto.
A recomendação de 8 de outubro do LlamaRisk também difere do plano inicial. Exige o novo E-Mode 9, com um limite de valor do empréstimo de 91,48%, um limite de liquidação de 93,48% e um limite de fornecimento de 35 milhões de PT. O limite existente do E-Mode 7 citado na avaliação é de 94,66%. Uma posição transportada para a configuração de substituição necessitaria, portanto, de se adequar aos seus limites recomendados de empréstimo e liquidação se esses parâmetros fossem implementados.
LlamaRisk relatou 66,03 milhões de unidades PT de outubro fornecidas como garantia em sua revisão de 8 de outubro. O display Aave recuperado em 10 de outubro mostrou 59,79 milhões de unidades PT de outubro fornecidas e US$ 61,12 milhões em empréstimos em todo o mercado X Layer. Os valores dos empréstimos cobrem todo o mercado, enquanto os valores das garantias cobrem apenas o mês de Outubro PT.
UM Revisão do mutuário em 9 de setembro relatou uma dívida de 55,1 milhões de USDT0, representando 98,7% da dívida da coorte PT revisada e um fator de saúde mediano de 1,03 entre os principais fornecedores. Esse instantâneo de setembro mostra o quanto o grupo analisado dependia do USDT0 e quão pouco espaço seus principais fornecedores tinham antes da liquidação.
O pool de fevereiro tinha aproximadamente US$ 1,42 milhão de liquidez reportada. O tamanho executável de uma migração depende das cotações disponíveis e do desvio aceitável.
A proposta de redução do valor do empréstimo da PT em Outubro para zero após o vencimento diz respeito à margem de financiamento. Sob Mecânica de liquidação de Aavea elegibilidade depende do fator de saúde ser inferior a um, com o valor da garantia, a dívida e os limites de liquidação determinando esse fator.
A escolha do vencimento em Outubro é, consequentemente, tanto económica como operacional. Um mutuário só poderá preservar a exposição à dívida através de uma migração apoiada se a configuração e a integração estiverem disponíveis. Se a extensão da posição compensa depende do novo preço de entrada, dos custos reais de financiamento, da alavancagem e da elegibilidade da recompensa, em vez da capacidade de movimentar garantias numa transação.