Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
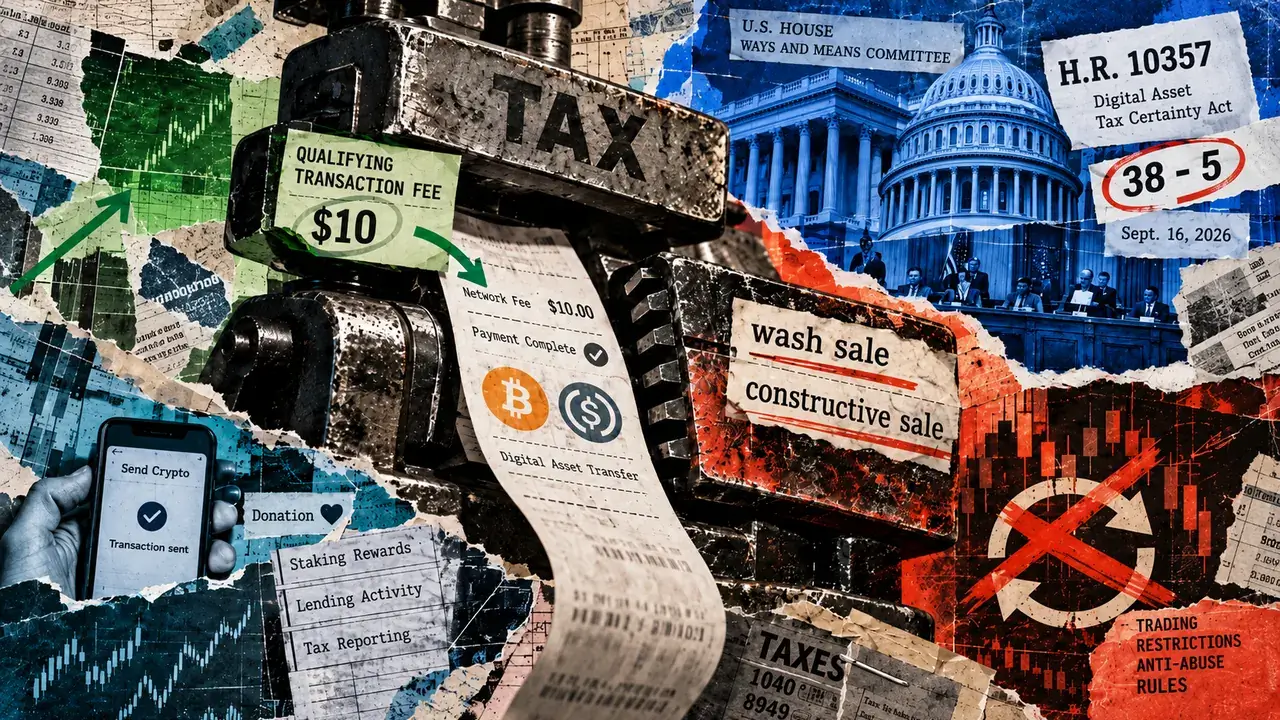
Grupos criptográficos estão pressionando o Congresso para ampliar o alívio fiscal depois que um painel da Câmara avançou o primeiro quadro fiscal para ativos digitais.
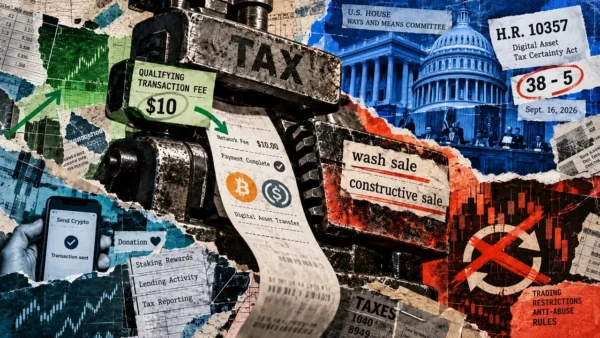
O Comitê de Modos e Meios da Câmara aprovado HR 10357, a Lei de Certeza Fiscal de Ativos Digitais, por 38-5 em 16 de setembro, enviando um pacote cobrindo pagamentos criptográficos, stablecoins, negociação, empréstimo, piquetagem e mineração para toda a Câmara. O comitê ordenou que o projeto de lei alterado fosse relatado favoravelmente após adotar o substituto do presidente Jason Smith.
Os grupos industriais saudaram a votação, ao mesmo tempo que assinalaram que a legislação continua aquém de várias prioridades que pretendem abordar antes da aprovação final. Isso inclui um alívio mais amplo para as transações criptográficas diárias e mudanças em quando as recompensas de apostas e mineração se tornam tributáveis.
Alison Mangiero, diretora de estratégia e chefe de política dos EUA no Crypto Council for Innovation, chamado o comitê votou um passo histórico, mas disse que os legisladores ainda têm espaço para refinar o momento do reconhecimento de renda para recompensas de staking e mineração e expandir o tratamento de minimis para transações comuns de ativos digitais. A CCI levantou questões semelhantes aos legisladores antes da marcação.
Isso deixa a indústria tentando desenvolver um projeto de lei que concede várias concessões fiscais há muito procuradas, ao mesmo tempo que não consegue remover alguns dos atritos que os defensores da criptografia dizem que tornam os ativos digitais difíceis de usar para pagamentos e participação na rede.
O projeto de lei eliminaria o reconhecimento de ganhos ou perdas quando ativos digitais são usados para pagar taxas de rede e transações qualificadas de não mais de US$ 10, começando com disposições após 31 de dezembro de 2027. Para taxas de transação, o ativo usado para pagar a taxa geralmente deve ser do mesmo tipo que o ativo envolvido na transferência subjacente.
Isso aborda uma consequência restrita do Internal Revenue Service tratar os ativos digitais como propriedade: gastar criptografia para cobrir uma taxa de blockchain pode, por si só, criar uma disposição tributável.
A CCI quer que o Congresso vá mais longe, fornecendo informações mais amplas alívio de minimis para transações diárias de ativos digitais. A distinção é significativa porque a provisão de US$ 10 do HR 10357 cobre taxas qualificadas em vez de criar uma isenção geral para pequenas compras feitas com criptografia.
O pacote oferece separadamente tratamento especial para qualificação stablecoins em dólares americanos e cria uma eleição contábil simplificada para ativos digitais amplamente negociados.
Também alargaria o tratamento existente do mercado financeiro a outras partes da indústria, incluindo portos seguros para empréstimos, contabilidade de marcação a mercado para revendedores e comerciantes elegíveis e regras simplificadas para certas doações de caridade. O comitê descreve essas disposições como um esforço para aproximar os ativos digitais de instrumentos financeiros tradicionais comparáveis.
As concessões acompanham regras mais rígidas para os investidores. O HR 10357 alargaria as disposições de venda de lavagem e venda construtiva aos ativos digitais, encerrando estratégias fiscais que permaneceram disponíveis porque as criptomoedas geralmente não estavam em conformidade com as regras já aplicadas a títulos e outros instrumentos financeiros.
Mineração e apostar representam uma questão inacabada com mais consequências para a indústria.
A legislação trataria explicitamente o rendimento proveniente de atividades de validação de ativos digitais como rendimento ordinário e estabeleceria regras de fornecimento com base na localização do contribuinte ou da operação comercial relevante. Também permitiria que os fundos de investimento qualificados investissem activos sem perderem o seu estatuto de fundo apenas por causa dessa actividade.
O que não fornece é o adiamento opcional pretendido em propostas anteriores que teria permitido a alguns mineiros e stakers adiar o reconhecimento de tokens recém-criados como rendimento até que fossem vendidos. O pacote atual estabelece o caráter da receita de validação, deixando ao mesmo tempo a questão do timing que a CCI deseja que o Congresso reveja.
Esse problema pode afetar os operadores que recebem recompensas simbólicas sem receber dinheiro ao mesmo tempo. O reconhecimento imediato pode criar uma obrigação fiscal antes que os tokens subjacentes sejam vendidos, deixando mineiros e validadores expostos a movimentos de preços entre o recebimento e a liquidação.
A indústria garantiu outra disposição destinada a organizações criptográficas estabelecidas fora dos EUA. O projeto de lei orienta o Tesouro a emitir orientações no prazo de 12 meses sobre o tratamento fiscal de entidades estrangeiras associadas a organizações autônomas descentralizadas, incluindo métodos para qualificar fundações para se reorganizarem como empresas nacionais e potenciais portos seguros temporários para entidades formadas antes de 14 de setembro.
Miles Jennings, chefe de política e conselheiro geral da a16z crypto, disse a legislação poderia fornecer regras mais claras para os empreendedores, ao mesmo tempo que criaria uma rota para que as fundações criptográficas retornassem aos EUA sob uma estrutura tributária doméstica.
Mangiero, da CCI, citou de forma semelhante a disposição do DAO como algo que poderia encorajar a inovação e os empregos a voltarem para os EUA, argumentando ao mesmo tempo que o pacote mais amplo ainda requer mudanças técnicas.