Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
A Comissão de Valores Mobiliários dos EUA reforçou sua orientação para recompra de tokens criptográficos apenas três dias após publicá-la.
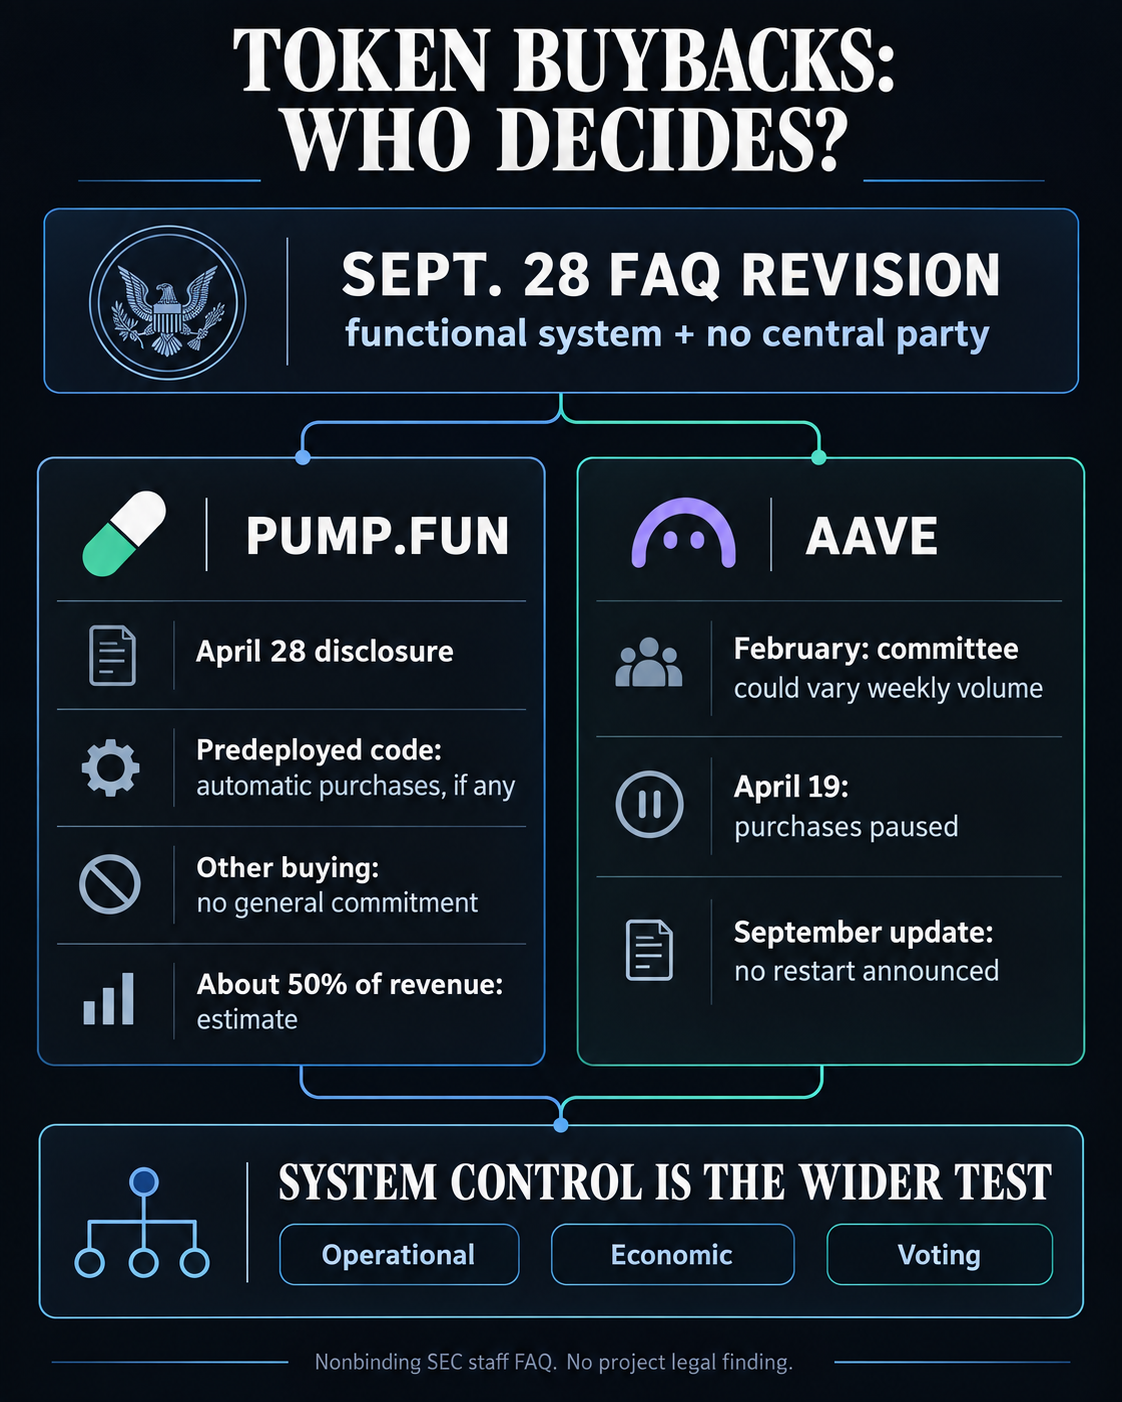
Em 25 de setembro, a equipe da SEC disse que um emissor de token poderia anunciar uma recompra sem que esse anúncio fosse tratado como uma promessa de administrar o valor do token, desde que o sistema criptográfico já estivesse funcional. No dia 28 de setembro, a agência alterou essa resposta acrescentando outra condição: o sistema também deve ter “nenhum partido central”.
Representa uma mudança importante na orientação, já que muitos projetos de criptografia usam recompras, ao mesmo tempo que dão às pessoas, empresas ou comitês algum controle sobre como essas compras acontecem.
O Resposta atualizada da equipe da SEC agora diz que um anúncio de recompra de um ativo criptográfico não relacionado a títulos não representaria, por si só, uma promessa de esforços gerenciais essenciais quando o sistema é funcional e não tem um partido central.
Se o sistema ainda não estiver funcional, a equipe da SEC anuncia um anúncio de recompra poderia contam como tal promessa se o emissor apresentar as compras como forma de gerar rendimento ou retorno aos titulares.
A mudança ocorre no momento em que as recompras de tokens se tornam cada vez mais importantes na criptografia. Os projetos de criptografia gastaram um recorde de US$ 638 milhões em recompras de tokens até o final de agosto, de acordo com relatórios anteriores do CryptoSlate.
O FAQ reflete as opiniões da equipe da SEC. Não é juridicamente vinculativo e não determina se algum token específico é um título. Ainda assim, a mudança levanta uma questão prática para projetos que utilizam recompras: quem realmente controla a compra?
Um projeto pode já ter gasto milhões comprando seu token, mas esse número diz pouco sobre quem pode decidir se a próxima compra acontecerá, qual o tamanho dela ou se o programa será totalmente interrompido.
A SEC deu uma definição mais clara de “partido central” em seu Interpretação de criptoativos de março.
Define um partido central como uma pessoa, empresa ou grupo que tem controle operacional, econômico ou de voto sobre um sistema criptográfico. Um sistema descentralizado, pelo contrário, funciona sem esse tipo de controlo.
Essa definição se aplica ao sistema criptográfico como um todo. Portanto, ter controle sobre a tesouraria ou o programa de recompra de um projeto não significa automaticamente que todo o sistema tenha um partido central. Mas pode ser uma prova quando se analisa quem detém o controlo económico.
Isto se torna importante quando um projeto combina recompras automáticas com decisões tomadas por pessoas.
Um contrato inteligente pode comprar tokens automaticamente em uma parte de um programa, enquanto uma empresa, comitê ou DAO pode decidir se outras compras acontecem.
A questão chave não é, portanto, apenas se algumas compras acontecem automaticamente, mas se as pessoas ainda têm um poder significativo sobre o sistema e as suas decisões económicas.
Pump.fun é um bom exemplo disso. Em um Divulgação de 28 de abrila plataforma disse que as referências às compras do PUMP e a um “programa de recompra” geralmente descreviam planos ou funções de contrato inteligente, em vez de uma promessa firme de compra de tokens. Abriu uma exceção para compras que já estavam programadas para acontecer automaticamente por meio de código on-chain implantado antes de 28 de abril de 2026 UTC.
Pump.fun também disse que as declarações sobre o uso de cerca de 50% da receita da plataforma para compras de tokens eram estimativas, não garantias. Acrescentou que terceiros poderiam realizar algumas compras.
Isso é Página do token PUMP diz que 50% da receita definida da plataforma foi programaticamente bloqueada e alocada para ser queimada por um ano a partir de 28 de abril. No entanto, a mesma página diz que compras futuras geralmente podem ser iniciadas, interrompidas ou alteradas, a menos que já tenham sido programadas para acontecerem automaticamente.
As duas divulgações também utilizam datas ligeiramente diferentes ao descrever quais compras se enquadram nessa categoria automática. A divulgação de 28 de abril refere-se ao código implantado antes de 28 de abril UTC, enquanto a página do token refere-se à atividade programada antes de 29 de abril.
No entanto, o ponto importante é este: Pump.fun descreve dois tipos de atividade.
Algumas compras de tokens são programadas com antecedência e acontecem automaticamente. Outros ainda dependem de decisões futuras. Isso não estabelece se a Pump.fun tem um “partido central” na definição da SEC. Responder a esta questão exigiria analisar quem controla o sistema mais amplo e não apenas as suas recompras.
Aave é outro exemplo de como as pessoas ainda podem controlar um programa de recompra de tokens.
Em um Atualização de financiamento em 28 de fevereiroo provedor de serviços DAO TokenLogic disse que o Comitê Financeiro Aave poderia ajustar os volumes semanais de recompra de AAVE dentro de uma faixa de 75%. O comitê poderia fazer essas alterações com base em fatores como liquidez, volatilidade do mercado, prazo e receita do protocolo. A TokenLogic disse que o DAO alocou US$ 42 milhões para comprar mais de 205.000 AAVE durante os primeiros 10 meses do programa.
A discrição do comitê ficou clara em abril. Um Aviso de governança de 22 de abril disse que as recompras de AAVE foram interrompidas a partir de 19 de abril, após um incidente na ponte rsETH no dia anterior.
A TokenLogic disse que a pausa tinha como objetivo dar ao tesouro mais flexibilidade enquanto as consequências do incidente eram avaliadas. Ele também disse que qualquer reinicialização seria anunciada por meio de uma atualização normal de financiamento.
Mais tarde Atualização de financiamento de agosto/setembro incluiu AAVE entre os ativos que poderiam ser adquiridos por meio de orçamentos de tokens atualizados.
No entanto, essa atualização não dizia claramente que as recompras de AAVE haviam reiniciado, nem forneceu um registro de compras concluídas após a pausa.
O aviso de Abril confirma, portanto, que o programa foi interrompido naquele momento. A atualização posterior mostra que existia capacidade para comprar AAVE, mas não estabelece claramente se as compras foram retomadas.
A experiência da Aave mostra por que a nova redação da SEC é importante.
As pessoas puderam alterar o tamanho do programa de recompra e posteriormente interromper as compras quando as condições mudaram.
Isso não significa automaticamente que a Aave tenha um partido central na definição da SEC. O teste da SEC é mais amplo e analisa quem tem controle operacional, econômico ou de voto sobre todo o sistema criptográfico.
Mas para os investidores que tentam compreender o quão descentralizada é realmente uma recompra, há agora uma pergunta simples a fazer:
Quem pode iniciar, interromper ou alterar a próxima compra e que outro poder ele tem sobre o sistema?