Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
O pool de empréstimos de stablecoin USDT0 da Aave na rede Monad exibiu uma taxa percentual anual de 6,10% no fim de semana, mas apenas cerca de US$ 4,4 milhões de seu saldo fornecido de US$ 55,9 milhões não foram emprestados. Para um credor que avalia uma grande retirada, esse número menor importava mais do que o rendimento principal.
Instantâneo Aavescan mostrou US$ 51,5 milhões emprestados da reserva. Seguiu-se uma análise de 11 de setembro na qual o provedor de serviços Aave, TokenLogic, documentou um recuo acentuado anterior nos depósitos de USDT0. Em conjunto, os números mostram como uma taxa de juro atrativa pode coexistir com espaço limitado para uma saída de numerário.
Isso é uma consequência da forma como os pools de empréstimos funcionam. Quando os fornecedores removem os tokens enquanto os empréstimos permanecem pendentes, uma parcela maior do pool restante é emprestada. A curva de taxas de juros da Aave pode então aumentar os retornos para os credores que permanecerem. A subida da taxa pode reflectir uma redução da reserva de caixa, mesmo sem um aumento no endividamento.
Aave’s regras de retirada limitar os fornecedores aos tokens subjacentes que estão disponíveis e não foram emprestados. O acesso ao dinheiro aqui significa receber esses tokens stablecoin, em vez de resgatá-los por moeda fiduciária. Um depositante que utilize a posição como garantia pode enfrentar outra restrição: a retirada deve deixar garantias suficientes para apoiar os próprios empréstimos do depositante.
Subtraindo os saldos fornecidos e emprestados em USDT0 arredondados, obtém-se aproximadamente US$ 4,4 milhões, ou 7,9% da oferta, que não foram emprestados. Essa é uma estimativa de todo o pool a partir de uma captura do painel, e não uma cotação exata de transação ou dinheiro reservado para uma conta.
Um hipotético levantamento direto de 5 milhões de dólares excederia esse buffer se não chegassem primeiro novos depósitos ou reembolsos. Isto não estabelece que alguém tenha tentado tal levantamento ou que uma transação falhou. Mostra por que o tamanho de uma saída pretendida está ao lado do rendimento ao avaliar uma posição de empréstimo.
O mesmo instantâneo também mostra por que a descoberta deve permanecer específica para a reserva:
| Reserva Aave V3 Mônada | Fornecido | Emprestado | Saldo não emprestado estimado | APR de fornecimento total |
|---|---|---|---|---|
| USDT0 | US$ 55,9 milhões | US$ 51,5 milhões | US$ 4,4 milhões | 6,10% |
| USDC | US$ 197,3 milhões | US$ 180,0 milhões | US$ 17,3 milhões | 6,10% |
Fonte: Aavescan, 12 de setembro de 2026, 21h09 UTC. Os saldos não emprestados estimados são calculados a partir de valores arredondados fornecidos e emprestados.
O USDC ofereceu a mesma TAEG exibida com uma reserva de caixa absoluta maior, embora ambas as reservas tivessem mais de nove décimos de seus fundos fornecidos emprestados. A diferença é importante para a retirada de uma quantia fixa em dólares. Saldo fornecido do USDC também ultrapassou os US$ 163,7 milhões da tabela de reservas anterior da TokenLogic. Esse saldo posterior maior atenua qualquer sugestão de um recuo uniforme nos mercados de stablecoin da Monad, embora as observações não estabeleçam o que causou a oferta adicional.
Em seu Relatório de 11 de setembroTokenLogic disse que a oferta de USDT0 atingiu um pico de US$ 167,3 milhões em 15 de agosto e caiu para cerca de US$ 57,2 milhões nas três semanas seguintes, enquanto a dívida permaneceu entre US$ 53 milhões e US$ 62 milhões. Estas são as suas observações históricas, separadas do instantâneo de 12 de setembro.
Sua análise horária abrangeu de 8 de agosto a 7 de setembro. O USDT0 passou 261 das 721 horas acima de seu limite de utilização ideal de 92%, incluindo 13 horas acima de 98%. A TAEG de pico de empréstimo por hora foi de 27,21%. Essa foi uma taxa anualizada do mutuário em um determinado momento, e não um retorno anual realizado pelo credor.
Aave’s modelo de taxa de juros utiliza uma inclinação abaixo do ponto de utilização ideal e outra acima dele. À medida que a reserva se aproxima da plena utilização, a curva torna os empréstimos mais caros. A taxa mais elevada destina-se a encorajar os mutuários a reembolsar e os fornecedores a adicionar fundos, qualquer um dos quais pode restaurar a liquidez de retirada.
A distinção é consequente. Novos empréstimos podem suportar uma taxa mais elevada, mas o levantamento de depósitos também pode aumentar a taxa, reduzindo o dinheiro que suporta os empréstimos existentes. Um aumento de rendimento por si só não consegue distinguir esses caminhos.
Revisão posterior do LlamaRisk em 11 de setembro recomendou aumentar o parâmetro USDC e USDT0 Slope1 de 4,40% para 5,00%, um aumento de 60 pontos base. Ele manteve inalterados o ponto de utilização ideal de 92%, a taxa básica e a segunda inclinação.
Uma curva mais elevada pode melhorar o que os fornecedores ganham, mas a alteração de um parâmetro de taxa não coloca dinheiro na reserva. A execução da recomendação não foi confirmada no momento do relatório. TokenLogic a taxa exibida projetada de aproximadamente 6,28% também dependeu do rebaseamento das campanhas de incentivo após a execução; o total observado em 12 de setembro foi de 6,10% APR.
TokenLogic divulga que é um provedor de serviços Aave DAO ativo. LlamaRisk afirma que preparou sua revisão de forma independente e recebe parte de seu financiamento do Aave DAO.
O título de 6,10% continha dois componentes. No Instantâneo de 12 de setembroos componentes exibidos do USDT0 foram APR de protocolo de 4,34% mais uma APR de recompensa WMON estimada em 1,76%. O total do USDC consistia em 4,07% do protocolo APR e 2,03% em recompensas WMON.
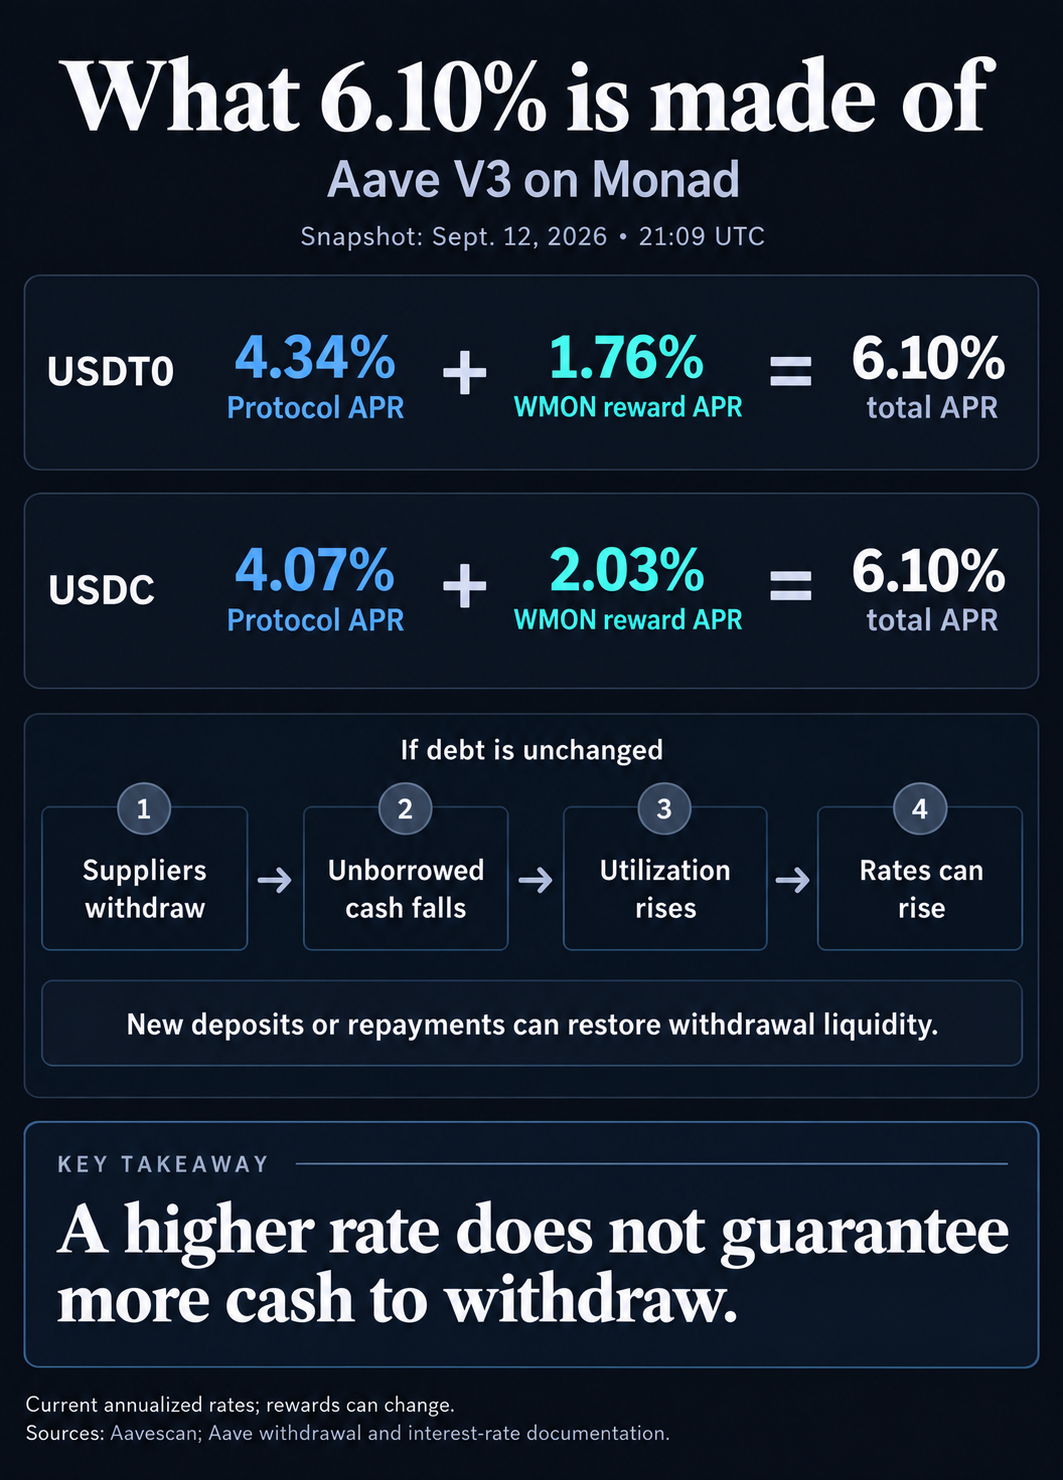
O componente de protocolo vem da atividade de empréstimo; o componente de recompensa vem de uma campanha de incentivo. A TokenLogic propôs transferir mais compensação para os juros pagos pelos mutuários. Descreveu também uma alternativa em que a meta anterior de 5,70% se mantinha em vigor enquanto as despesas com subsídios caíam. Portanto, uma alteração no mix não precisa se traduzir na mesma alteração no total exibido.
Morpho oferece uma comparação útil dessa mistura. Na comparação de 7 de setembro da TokenLogic, o cofre Ethereum PayPal USD Main V2 mostrou APY orgânico de 2,62% e TAEG de incentivo de 2,96%. O Sentora RLUSD Main V2 apresentou APY orgânico de 2,53% e APR de incentivo de 3,57%. O componente de incentivo foi material em ambos os exemplos.
Esses números históricos descrevem diferentes stablecoins e não devem ser tratados como alternativas de 12 de setembro à cotação da Mônada. APR anualiza uma taxa sem capitalização; APY inclui premissas compostas. Nem uma exibição mista nem uma média passada prometem o retorno que um depositante acabará por receber.
Morfo documentação de recompensa separa APY do cofre nativo, APR de recompensa direta e encaminhada e taxas. Isso é Arquitetura V2 pode encaminhar ativos para os mercados de empréstimos da Morpho e outras fontes de rendimento aprovadas, de modo que o rendimento do cofre nativo não deve ser automaticamente equiparado aos juros do mutuário.
As médias introduzem outra complicação. Estudo da Coin Metrics de 1º de setembro relatou um rendimento médio de 4,79% e uma média de aproximadamente 5,31% entre os cofres do Morpho USDC durante a janela anterior de 90 dias. Os valores discrepantes de maior rendimento elevaram a média. Isso descreve uma distribuição histórica entre cofres, não uma taxa disponível para todos os credores do USDC.
A comparação de retornos requer, portanto, o mesmo ativo, janela de observação e tratamento de recompensas e taxas, bem como a exposição subjacente. Estes exemplos históricos explicam os componentes do rendimento; eles não classificam a capacidade de retirada atual.
Aave agrupa liquidez por ativo em um mercado. Os mercados de taxa variável da Morpho combinam garantias individuais e ativos de empréstimo, enquanto os curadores de cofres escolhem onde alocar os depósitos. Essa camada de alocação adicional torna a rota de retirada parte da comparação.
Morfo documentação de liquidez descreve uma configuração V2 que extrai retiradas comuns primeiro de tokens ociosos e depois de um mercado selecionado. Se os ativos ociosos estiverem vazios e esse mercado for totalmente utilizado, a retirada pode ser revertida. Esta é uma condição documentada e não uma evidência de que um vault nomeado a enfrente atualmente.
Existem contramedidas. Um alocador pode mudar o mercado selecionado ou realocar fundos, e um mecanismo sem permissão pode mover a liquidez disponível de um adaptador para o cofre. Estas rotas dependem do dinheiro disponível e da configuração do cofre.
O rota de resgate em espécie aborda um problema diferente. Pode substituir as ações do cofre por uma posição direta num protocolo subjacente, mesmo quando essa posição permanece ilíquida. O titular saiu do cofre, mas ainda pode não ter stablecoins gastáveis. Penalidades e controles de acesso também podem afetar a rota.
Para a reserva Monad USDT0 da Aave, os próximos sinais úteis são, portanto, depósitos, reembolsos e o saldo não emprestado juntamente com a taxa. Mais dinheiro entrando ou dívidas sendo pagas tornariam mais fácil acomodar uma determinada retirada. Uma TAEG crescente juntamente com uma reserva de caixa cada vez menor contaria uma história diferente.
A repartição do rendimento explica quem paga ao credor. O saldo não emprestado e a rota de retirada explicam o acesso imediato ao dinheiro. Mesmo os juros financiados pelos mutuários podem aumentar porque outros fornecedores saíram, pelo que uma componente orgânica maior por si só não estabelece uma procura mais duradoura.