Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Um trader pode obter um preço de swap Solana (SOL) melhor, enquanto um depositante passivo do pool permanece exposto a traders que escolhem cotações obsoletas e a medidas pré-impressas de 29 de setembro que dividem.
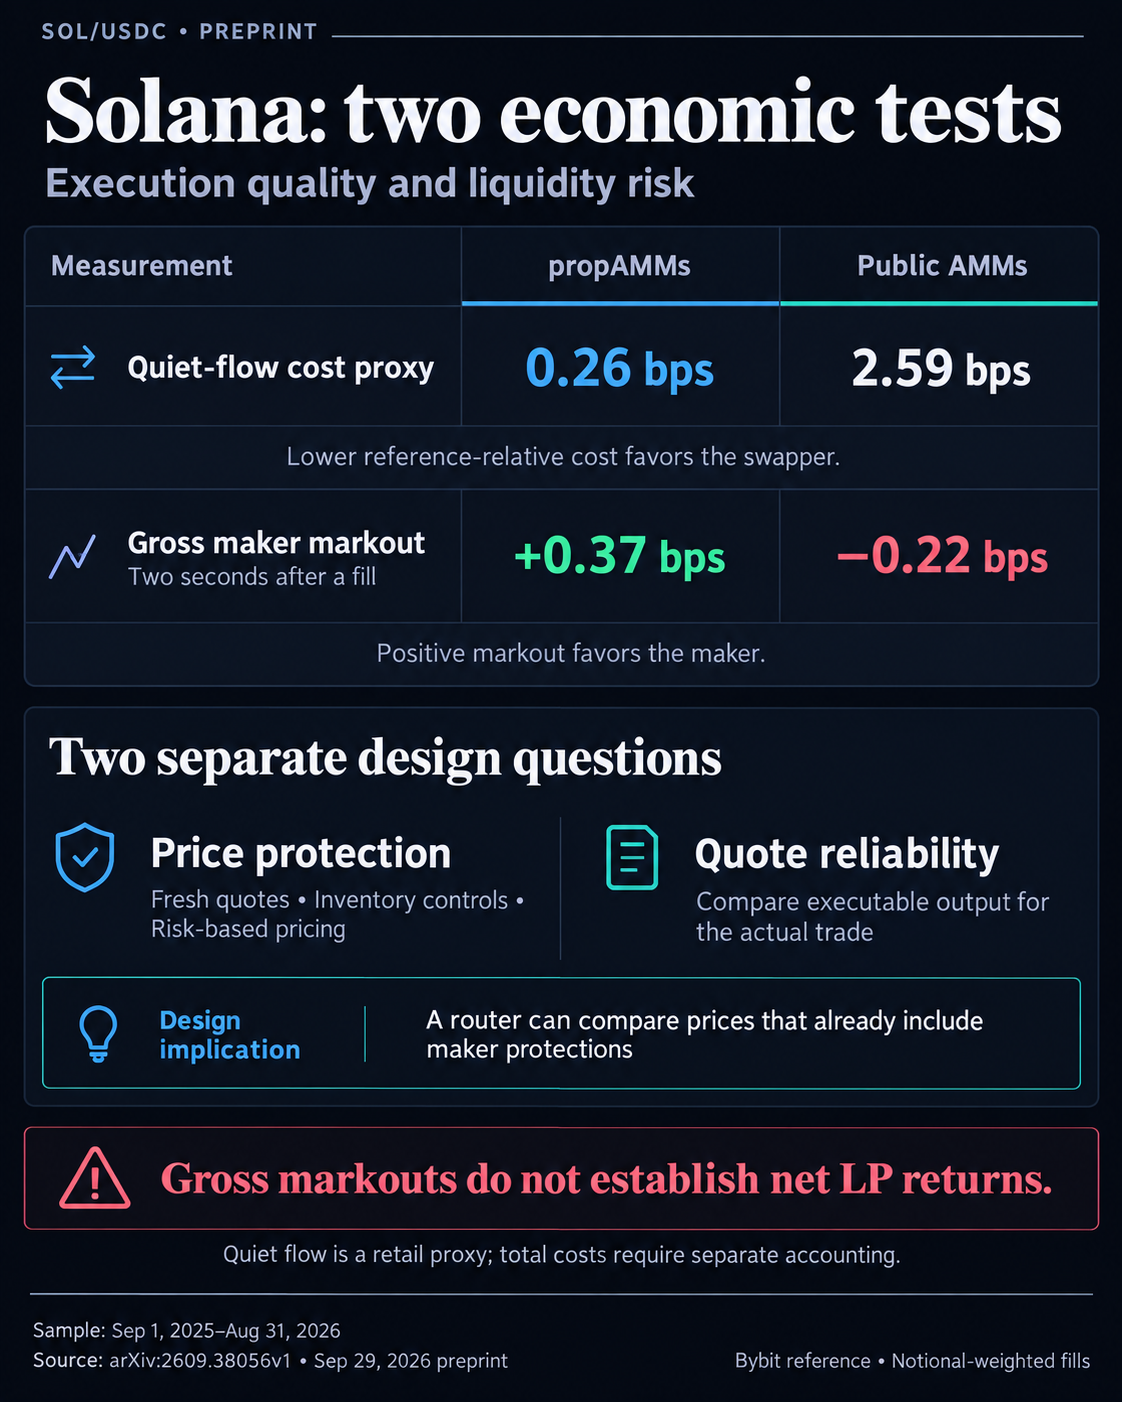
Para preenchimentos SOL/USDC de mercado tranquilo, propAMMs, pools controlados por operadores profissionais, tiveram uma proxy de custo de execução relativo de referência de 0,26 pontos base versus 2,59 para formadores de mercado automatizados (AMMs) públicos.
O estudar cobre 1º de setembro de 2025 a 31 de agosto de 2026, com amostras mais curtas de Base e Mônada. Ele pondera preenchimentos por nocional contra Bybit Micropreço USDT no topo do livro ponderado por tamanho, convertido com seu ponto médio USDC/USDT. Seus autores listam afiliações à ETH Zurich e ao Category Labs.
Um swapper deseja mais tokens pelo mesmo insumo, enquanto um depositante fornece o estoque com o qual outros negociam e precisa de compensação pelos riscos que o estoque acarreta. O baixo custo de execução pode atrair o primeiro participante sem ser um caso de investimento suficiente para o segundo.
Em toda a sua amostra Solanao artigo relata marcações brutas de dois segundos do fabricante de +0,37 pontos base para propAMMs e -0,22 para AMMs públicos. Um markout compara um preenchimento com um preço de referência posterior, e um número positivo favorece o fabricante.
A execução de fluxo silencioso pergunta quanto um trader desiste em relação a uma referência relativamente estável. O proxy requer menos de 1 movimento de ponto de referência de cinco segundos antes para um segundo depois de um preenchimento.
As marcações do fabricante perguntam o que acontece com o valor de uma negociação depois que o pool a aceita. A mistura de medidas transformaria as evidências sobre preços e selecção adversa numa afirmação de rentabilidade que os números não conseguem apoiar.
Quando um mercado externo se move primeiro, um pool que ainda oferece um preço antigo pode ser vendido muito barato ou comprado muito caro. Um arbitrador alinha os preços novamente, mas a correção ocorre por meio de uma negociação contra a liquidez já existente no pool.
Pesquisa de perda versus reequilíbrio trata esse custo de arbitragem como um componente da economia LP. Os retornos também reflectem a exposição dos activos e as comissões auferidas, pelo que uma avaliação de investimento necessita de uma posição, de um período de detenção e dos rendimentos e custos que lhe são atribuíveis.
As taxas de negociação precisam ser alocadas corretamente, enquanto alterações de estoque, hedge, despesas operacionais e custos de transação também são importantes quando aplicável. O horizonte curto deixa essa contabilidade sem solução e as médias dos locais não podem estabelecer que os grupos profissionais causaram perdas agregadas de LP passivo.
Os depositantes necessitam de uma avaliação de retorno que inclua este balanço mais amplo, e os swappers podem beneficiar da liquidez cujo operador gere ativamente o risco de preços.
Saltar de criptografia A conta de abril descreve propAMMs, incluindo seu próprio BisonFi, adaptando preços e liquidez disponível ao estoquecite a atualização e a qualidade do fluxo de entrada. Jump é um operador interessado e as implementações diferem.
Um fabricante que detenha muito de um ativo pode desencorajar negociações que agreguem mais dele, enquanto um preço obsoleto pode justificar a retirada da profundidade ou o aumento de uma taxa. Um caminho de roteamento associado à seleção adversa pode receber termos diferentes do fluxo que o criador considera menos arriscado.
Economicamente, esses controles podem permitir que um fabricante faça cotações mais rigorosas quando espera menos risco. Exigir que todas as contrapartes recebam condições idênticas eliminaria uma forma de distinguir esse risco. O preço que um swapper comum recebe ainda precisaria ser medido.
de Júpiter A documentação de integração AMM mostra que um signatário dedicado identifica as negociações originadas em seu frontend, descrevendo esse fluxo como varejo e não tóxico. No entanto, identificar a origem é diferente de estabelecer de forma independente que cada transação é inofensiva para o realizador.
Lógica de criação de mercado privado pode sentar-se atrás de um assentamento público. A capacidade de defender um preço pode ajudar uma empresa a oferecer liquidez mais barata, enquanto o acesso a esse preço depende da rota e da contraparte reais.
Para o Tessera on Base, a execução foi em média 1,08 pontos base pior por negociação e 0,56 por volume do que as cotações reconstruídas do final do bloco anterior. Os pesquisadores chamam o padrão de taxas por tempo de bloqueio de “spoofing”.
Os pesquisadores comparam a saída do pool reconstruído com a execução, deixando citações de tela individuais fora da medida. O padrão observado não fornece nenhuma evidência direta da intenção do operador. Podem coexistir uma melhor execução relativamente a uma referência de mercado e uma pior execução relativamente a uma cotação anterior.
Em um Relatório de 20 de marçoo provedor de roteamento 0x descreveu a deterioração dos preços base entre a seleção da cotação e a liquidação por meio do tempo do bloco e alterações no spread. Seus operadores não foram identificados, de modo que o relatório não pode identificar Tessera como o sujeito. 0x também declarou uma política de corte de fontes até que os problemas de execução sejam resolvidos.
Se um produto anunciado atrai o pedido, mas um produto diferente é entregue, a concorrência no número anunciado pode recompensar o local errado. A questão é saber se os roteadores comparam o que um comerciante pode receber nas condições dessa transação.
A Jump argumentou que os roteadores que selecionam preços executáveis quando as transações são executadas podem preencher em grande parte a lacuna entre exibição e preenchimento. A implicação útil do projeto é que um fabricante poderia reter estoque, atualização e proteções de contraparte, desde que o roteador compare os resultados que já os incluem.
de Júpiter visão geral atual da API Swap descreve a competição entre mecanismos de roteamento e um mecanismo que marginaliza fontes de baixo desempenho. Seu guia de integração também requer testes de paridade de cotação/execução no mesmo instantâneo do pool.
Uma verificação de paridade mede a concordância em um instantâneo, mas a persistência através de atualizações posteriores é uma questão separada. A competição entre mecanismos também deixa em aberto se cada local será reconsiderado dentro de uma transação em execução.
A comparação dos resultados executáveis oferece uma direção de projeto, mas sua eficácia precisaria ser medida.
Para uma comparação significativa, a saída executável deve refletir o mesmo tamanho da negociação, chamador, estado atual do pool e encargos aplicáveis. Caso contrário, um preço disponível para um caminho de roteamento pode ser confundido com um preço disponível para outro.
Júpiter documenta uma taxa de troca de plataforma em seu caminho Meta-agregador e nenhuma em seu caminho Roteador, enquanto as taxas do integrador e os acordos de aterrissagem podem ser diferentes. Um spread em nível de protocolo não pode substituir o valor recebido após todas as cobranças aplicáveis.
A próxima evidência útil compararia os resultados cotados e entregues em transações correspondentes, explicaria quais custos estão incluídos e mostraria como o roteamento trata as fontes com desempenho persistentemente insatisfatório.
Para a liquidez passiva, é necessária uma avaliação separada do retorno ao nível da posição. Um melhor roteamento pode melhorar a decisão do swapper, deixando em aberto a questão do investimento do depositante.