Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
SoFi Bank e Mastercard anunciaram que a liquidação SoFiUSD está ativa para o programa de cartão de débito e crédito do banco, colocando seu plano de março em produção.
A implementação coloca uma rota de liquidação baseada em tokens por trás dos familiares pagamentos com cartão e, de acordo com a SoFi, oferece aos comerciantes participantes uma maneira de receber dólares em uma conta bancária sem manter o token. A SoFi espera mais de US$ 25 bilhões em volume anualizado de programas de cartões após a migração; não divulgou quanto realmente foi liquidado no SoFiUSD.
O migração continua em andamento. Os titulares de cartões podem continuar usando os cartões existentes, enquanto a SoFi descreve uma rota de dinheiro em conta bancária para comerciantes e regras de resgate separadas para detentores de tokens. Esses grupos encontram diferentes partes do acordo, portanto, uma transação blockchain ao vivo por si só diz pouco sobre a escala do benefício comercial ou do acesso do detentor do token.
O Anúncio de parceria de março descreveu a liquidação SoFiUSD como uma opção futura. O comunicado de setembro das empresas diz que as transações agora estão ocorrendo em um blockchain para o programa de cartões do SoFi Bank. A migração completa do programa ainda está em andamento e a SoFi não informou uma data de conclusão.
A SoFi espera que o programa processe mais de US$ 25 bilhões anualmente usando SoFiUSD após essa migração. A figura é uma projeção da atividade do cartão em uma taxa de execução eventual. A SoFi não divulgou o valor ou parcela das transações já liquidadas no token. Esse denominador ausente impede que os leitores tratem o tamanho projetado do programa como o rendimento observado da stablecoin.
O token opera atrás de cartões que as pessoas já carregam. A SoFi afirma que os comerciantes não precisam de participações em stablecoins ou de nova infraestrutura para usar a rota proposta, e as empresas não descrevem nenhuma exigência para os consumidores adquirirem criptografia na finalização da compra. O pagamento com cartão visível e o caminho de liquidação podem, portanto, mudar em horários diferentes.
Para os comerciantes, a medida útil é quando a liquidação se torna dinheiro gastável. O lançamento de setembro não oferece nenhuma comparação medida antes e depois desse prazo ou do custo deste programa. Uma transação funcional estabelece o status operacional; os resultados ao nível do comerciante estabeleceriam o efeito económico.
SoFi diz que as empresas que usam seu Plataforma bancária para grandes empresas pode receber fundos de liquidação imediatamente em uma conta do SoFi Bank e acessar dinheiro 24 horas por dia, sem possuir SoFiUSD. Essa é a reivindicação do produto do banco. O comunicado de setembro não menciona nenhum cliente externo de liquidação comercial e diz que as discussões com grandes comerciantes dos EUA continuam. O anúncio da plataforma em abril descreveu contas de depósito comerciais, transferências contínuas de fiduciários e tokens e conversão mint-and-burn como recursos que a plataforma incluiria.
No acordo descrito pela SoFi, o saldo utilizável do comerciante é mantido em uma conta bancária enquanto a moeda estável movimenta o valor por meio da liquidação. Essa divisão poderia poupar uma empresa do gerenciamento de uma carteira de tokens. O uso real por comerciantes externos e os ganhos medidos de disponibilidade de dinheiro mostrariam até que ponto a capacidade se estende além do próprio programa de cartão da SoFi.
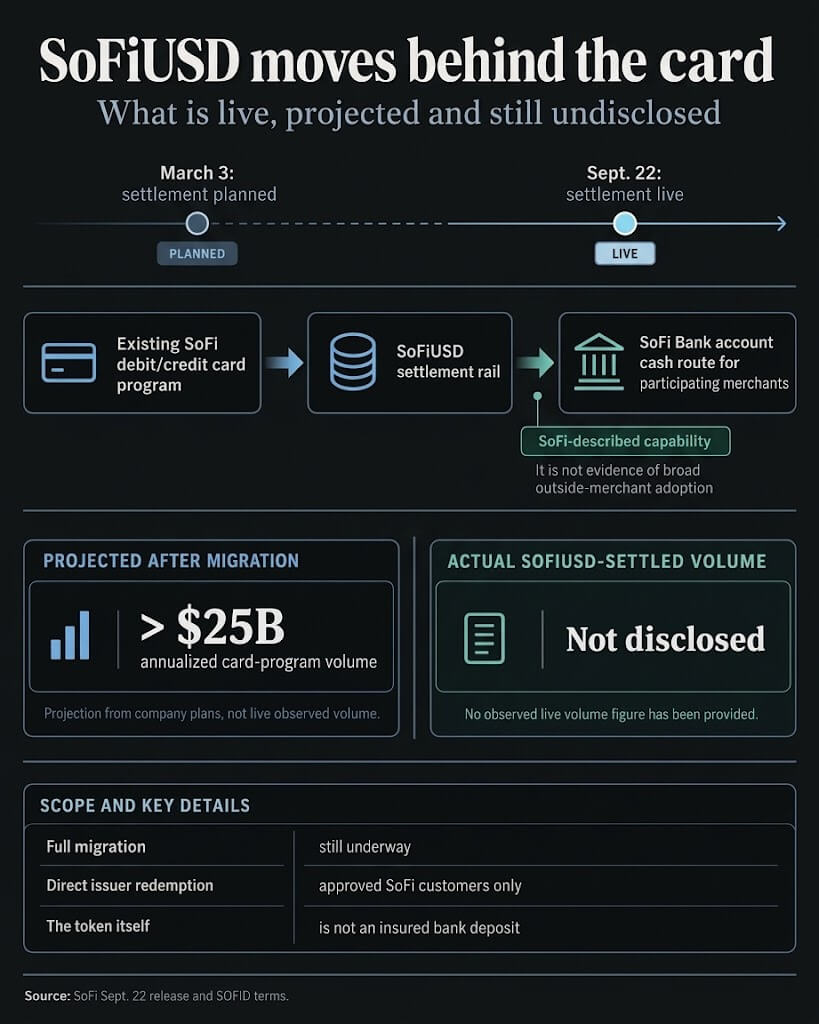
Um comerciante pago em uma conta bancária e uma parte que recebe SOFID na rede têm reivindicações diferentes. Os termos de resgate e risco do emissor regem o detentor do token; a transação com cartão em si não torna o comprador ou comerciante um cliente de resgate direto.
O SoFi Bank, um banco licenciado nacionalmente e regulamentado pelo Gabinete do Controlador da Moeda, emite SoFiUSD e o descreve como destinado ao resgate de um por um dólar. Sob Termos da SOFIDo resgate direto está disponível apenas para clientes SoFi aprovados com acordos separados, sujeito a condições e taxas. Receber o token on-chain não transfere a reivindicação do emissor. Os termos também permitem atrasos ou suspensões sob condições específicas.
Os depósitos bancários e tokens possuem proteções diferentes. SoFi divulgação do produto diz que o SoFiUSD em si não é um depósito, não possui seguro FDIC e SIPC e pode estar sujeito a atrasos, interrupções ou perdas permanentes. Um pagamento por conta bancária pode ser útil precisamente porque o comerciante pode receber dólares sem correr os riscos do detentor do token.
Os termos de reserva acrescentam outra distinção. O lançamento da SoFi em setembro descreve as reservas do token principalmente como dinheiro. Os termos do emissor também permitem equivalentes de caixa e outros instrumentos líquidos legalmente permitidos, sem promessa de composição fixa em todos os pontos. O comunicado descreve a política de apoio, mas não fornece detalhamento de reservas em um momento específico.
O termos também excluem pessoas e entidades localizadas, residentes ou sujeitas às leis do Reino Unido ou do Espaço Económico Europeu de adquirir, deter, transferir ou utilizar a SOFID. A elegibilidade do token e a aceitação do cartão comum seguem regras diferentes. Esta restrição diz respeito à participação simbólica; não estabelece uma proibição de compras com cartão nesses mercados.
MasterCard delineado um menu de liquidação mais amplo em junho: stablecoins regulamentadas juntamente com opções adicionais de temporização fiduciária. Ele disse que o USDC apoiou a liquidação antecipada na rede em mercados selecionados e nomeou moedas emitidas pela Paxos, RLUSD e SoFiUSD para suporte planejado em múltiplas redes. O lançamento da SoFi coloca em uso uma moeda emitida por um banco dentro dessa estratégia mais ampla. A Mastercard não divulgou a eventual parcela de tráfego de cada token nem disse que todos os pares planejados estão ativos.
A Visa oferece uma medida de escala separada. Isto relatado em 8 de setembro esse volume de liquidação de stablecoin ultrapassou recentemente uma taxa de execução anualizada de US$ 20 bilhões. Essa taxa de execução relatada rastreia a atividade de liquidação de stablecoin. O número projetado da SoFi cobre o volume anualizado futuro do programa de cartões após a migração, portanto, os dois números não podem classificar os atuais volumes de liquidação de stablecoins das redes.
SoFi e Mastercard transferiram um stablecoin nomeado emitido por um banco de uma opção proposta de liquidação com cartão para uma opção ativa. A próxima evidência que estabeleceria a sua consequência mais ampla é o volume real liquidado por tokens, a adoção por comerciantes externos e o acesso medido a dinheiro gastável. Até que esses resultados sejam divulgados, o caminho de trabalho é mais claro do que a sua escala comercial.