Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
O negócio de empréstimo institucional proposto pela Aave colocaria garantias criptográficas em ambos os lados da cadeia de financiamento. As instituições prometeriam Bitcoin ou Ether para empréstimos em dólares, enquanto a organização que governa o protocolo de empréstimo Aave inicialmente emprestaria esses dólares contra um conjunto separado de seus próprios ativos criptográficos.
Laboratórios Aave Esclarecimento de 30 de setembro identifica uma entidade Aave Labs como o credor contratual e confirma que a rota financiada pelo DAO pagaria as taxas de empréstimo vigentes da moeda estável Aave V3. Isso faz com que a capacidade do mutuário de cumprir uma chamada de margem seja apenas um teste do negócio. A posição de financiamento poderá enfrentar a sua própria pressão colateral ou custos de juros crescentes enquanto um empréstimo institucional permanecer em vigor.
A organização governante de Aave, o DAO, está considerando duas propostas de autorizações de financiamento: um balde de emissão de 25 milhões para GHO, stablecoin de Aave, e até US$ 25 milhões em empréstimos de USDC ou USDT contra ativos de DAO. O escopo inclui BTC e ETH. O pedido combinado de US$ 50 milhões é capacidade de empréstimo contra BTC e ETH; os empréstimos pendentes reais permanecem não divulgados.
Aave Labs relata aproximadamente US$ 300 milhões de demanda indicada e descreve uma instalação BTC líder de US$ 20 milhões. O pipeline de procura e a facilidade principal são indicativos, com os levantamentos reais ainda por reportar.
Um declínio nos preços das criptomoedas poderia enfraquecer ambos os pools de garantias, enquanto o aumento dos custos de empréstimos de stablecoins poderia reduzir o spread de juros do DAO. A pressão resultante dependeria dos activos prometidos, dos termos de cada posição e da rapidez com que as taxas de empréstimos institucionais podem ser ajustadas.
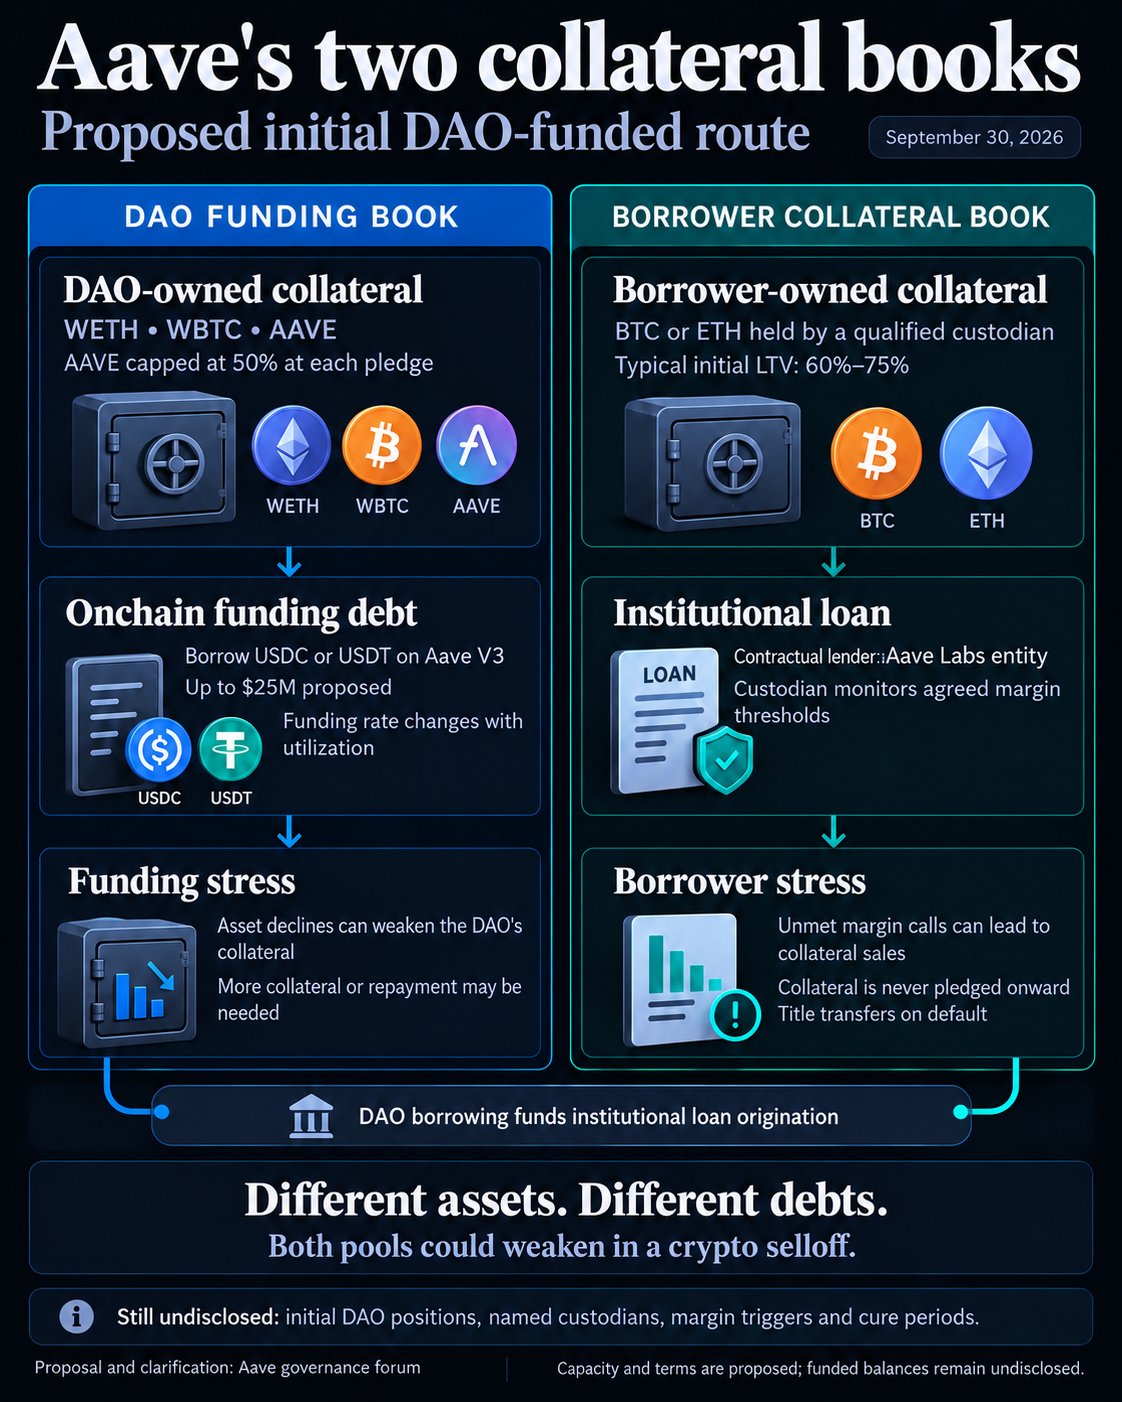
O Proposta de 24 de setembro financiaria inicialmente os empréstimos penhorando WETH e WBTC de propriedade do DAO, com AAVE permitido até 50% da garantia em cada penhor. WETH e WBTC representam Ether e Bitcoin embalados. O DAO emprestaria USDC ou USDT no Aave V3 e usaria esse financiamento para instalações institucionais.
Separadamente, o mutuário institucional colocaria o BTC ou o ETH com um custodiante qualificado. Essa garantia garantiria o empréstimo do mutuário sob um Contrato Master de Empréstimo com uma entidade Aave Labs. Um acordo de controle de conta tripartite conectaria o credor, o mutuário e o custodiante.
São ativos diferentes penhorados por dívidas diferentes. A promessa on-chain do DAO seria separada da conta de custódia do mutuário. A proposta diz que as garantias do mutuário nunca seriam hipotecadas ou penhoradas posteriormente.
Essa estrutura permite que uma instituição obtenha liquidez enquanto mantém sua exposição criptográfica, sujeita aos termos de margem. Também deixa o DAO com uma dívida on-chain que deve permanecer adequadamente garantida independentemente do cronograma de reembolso da instituição.
O custodiante proposto monitoraria as garantias do mutuário, emitiria chamadas de margem e liquidaria se essas chamadas não fossem atendidas. Os juros de garantia legal e a transferência de título em caso de inadimplência têm como objetivo permitir que o credor direcione a venda e o reembolso. Os documentos descrevem como funcionaria a fiscalização; ainda não foi relatado um registo da aplicação destas instalações.
A relação empréstimo-valor inicial típica seria de 60% a 75%, de acordo com o Aave Labs. A relação empréstimo-valor compara o valor emprestado com o valor da garantia. O acionamento da margem, o período de cura e os termos de liquidação de cada linha determinariam até que ponto a garantia poderia cair antes da execução.
Um amplo declínio da criptografia poderia enfraquecer ambos os livros. A queda do BTC ou do ETH aumentaria a pressão sobre as garantias custodiadas de uma instituição, enquanto as quedas no WBTC, WETH ou AAVE do DAO poderiam reduzir a almofada que apoia o seu empréstimo de moeda estável.
A proposta reconhece explicitamente o risco de enfraquecimento do AAVE quando os empréstimos garantidos pelo BTC ficam sob pressão. Seu limite de 50% limita a participação da AAVE quando a garantia é dada. A gestão das mudanças subsequentes nessa participação ficaria a cargo do Comitê Financeiro da Aave, liderado pela TokenLogic, que também monitoraria a saúde da posição de financiamento.
O financiamento onchain também tem seus próprios requisitos de garantias. Aave’s documentação de empréstimo explica que o mutuário deve manter garantias suficientes e monitorar seu fator de saúde, uma medida de proteção da posição contra liquidação. Podem ser necessárias mais garantias ou reembolso parcial à medida que essa proteção se deteriora.
Para o negócio institucional proposto, isto cria uma questão de liquidez antes de criar necessariamente uma perda de crédito. Uma instituição pode ainda estar a pagar o seu empréstimo enquanto o DAO precisa de reforçar a garantia que garante o seu financiamento. A garantia do mutuário não pode ser considerada imediatamente disponível para apoiar a posição separada do DAO; o acesso dependeria dos arranjos de segurança e fiscalização da instalação.
Se tal pressão realmente surgiria depende do mix inicial de garantias do DAO, do tamanho da dívida, de fatores de saúde e dos termos de margem das instalações. Esses detalhes não foram publicados na proposta e esclarecimento. A estrutura suporta um cenário de stress correlacionado, com a dimensão e o calendário de quaisquer vendas de garantias dependentes dessas posições e termos não divulgados.
O segundo teste é o custo de manutenção dos empréstimos. Aave Labs oferece preços indicativos ao mutuário de 6% a 8% APR contra aproximadamente 4,5% de custos de financiamento, implicando um spread de juros de 1,5 a 3,5 pontos percentuais para o DAO.
A resposta de 30 de setembro deixa claro que 4,5% é um custo indicativo que pode mudar. A rota do balanço pagaria a taxa V3 prevalecente para USDC ou USDT emprestados. A rota financiada pelo GHO suportaria a taxa actual paga aos poupadores do sGHO.
As taxas Aave dependem da utilização do pool, que mede quanto da liquidez fornecida é emprestada, e de parâmetros de governança. As taxas se ajustam à medida que a liquidez é emprestada ou reembolsada. Uma mudança nas expectativas de inflação ou na política da Reserva Federal não definiria mecanicamente a taxa de financiamento Aave do DAO.
O cupom do empréstimo institucional tem relógio diferenciado. Em seu Resposta de 30 de setembroTokenLogic afirma que as taxas de empréstimo são fixadas por contrato e podem permanecer inalteradas durante o período de aviso prévio, normalmente 90 dias. A facilidade principal descrita é perene, e qualquer uma das partes pode ligar para ela ou ajustar sua tarifa mediante aviso prévio de 90 dias.
Um cálculo ilustrativo mostra a exposição. Manter um cupão de empréstimo no fundo do intervalo proposto, 6%, produziria os seguintes spreads:
| Custo de financiamento anual assumido | Cupom de empréstimo inalterado | Spread de juros antes de outros custos |
|---|---|---|
| 4,5% | 6% | +1,5 pontos percentuais |
| 6% | 6% | 0 pontos percentuais |
| 7% | 6% | −1 ponto percentual |
A tabela ilustra a sensibilidade a custos de financiamento mais elevados assumidos, mantendo inalterado o cupão do mutuário. Um aumento para 6% do financiamento esgotaria o spread de juros, mesmo que o mutuário pagasse integralmente. A 7%, o cupão do empréstimo inalterado ficaria abaixo do custo dos fundos. A TokenLogic também observa que os custos de custódia, operação, execução e crédito ainda precisam ser pagos, deixando o spread de juros para cobrir essas despesas antes de qualquer lucro.
A mudança para o GHO alteraria a exposição ao financiamento. A rota inicial financiada pelo DAO evitaria a conversão do GHO na moeda do empréstimo ou a retirada do inventário do Módulo de Estabilidade. A rota do GHO teria de converter o GHO emitido nos dólares que os mutuários desejam principalmente, ao mesmo tempo que geriria o efeito dessa conversão na liquidez e na indexação.
A proposta prioriza as entradas correspondentes de sGHO, depois a liquidez do mercado secundário, com o Módulo de Estabilidade por último. Esse módulo fornece o inventário de stablecoin em dólar disponível para resgates de GHO. A proposta prevê que as conversões sejam roteadas com TokenLogic, dimensionadas e cronometradas para profundidade do mercadoe diferidos se não conseguirem cumprir um desvio de indexação máximo acordado.
Aave Labs relatou US$ 59,9 milhões em estoque de resgate do Módulo de Estabilidade em 24 de setembro. O número fornece uma referência de liquidez em 24 de setembro; a proposta não fornece inventário atualizado em 30 de setembro. A nova resposta da TokenLogic diz que o estoque é insuficiente para apoiar um empréstimo do tamanho e duração propostos sem gerenciamento de liquidez.
A TokenLogic também afirma que os fluxos correspondentes de sGHO devem durar pelo menos tanto quanto os saques dos mutuários. Os montantes correspondentes na origem ainda poderiam deixar uma lacuna de financiamento se o dinheiro que apoiava um empréstimo saísse antes do reembolso.
O caminho publicado da proposta continua sendo o feedback da comunidade, seguido por um Snapshot se o sentimento for favorável e um AIP após um Snapshot positivo. A discussão actual não divulga uma aprovação concluída, uma transacção de implantação ou relatórios em tempo real ao nível do empréstimo.
Cada autorização de financiamento proposta exigiria um acordo de aprovação de dois em três dos GHO Stewards envolvendo Aave Labs, TokenLogic e LlamaRisk. Aave Labs promete relatórios sobre saldos pendentes, composição de garantias, distribuição de LTV, eventos de margem, perdas e posições de financiamento. TokenLogic afirma que uma futura atualização de financiamento detalhará a seleção inicial de garantias DAO.
A entidade credora precisa e os custodiantes permanecem sem nome. Também faltam gatilhos numéricos de margem e períodos de cura. O esclarecimento da parte legal identifica quem contrataria um mutuário, mas deixa sem solução a alocação de perdas e receitas de execução entre essa entidade e o DAO.
Os direitos de saída são importantes juntamente com essas divulgações. Os empréstimos a prazo propostos venceriam em 12 meses, enquanto as instalações perenes geralmente teriam direitos de resgate e repactuação com base em aviso prévio. Definir a capacidade do facilitador do GHO para zero poderia impedir a criação de novas cunhagens, mas não eliminaria o GHO pendente; remover o facilitador exige que seu saldo pendente chegue a zero.
O teste resultante é mais amplo do que saber se uma instituição pode evitar a venda de Bitcoin na originação. O financiamento proposto pela Aave poderia preservar essa exposição, ao mesmo tempo que introduzia uma necessidade separada para o DAO apoiar as suas próprias garantias e custos de financiamento. A primeira atualização do financiamento e o relatório ao nível dos empréstimos mostrariam se os dois livros têm liquidez e flexibilidade contratual suficientes para resistirem juntos à pressão.