Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
A oferta de USDC e USDT pode crescer para atender a diferentes tipos de demanda por stablecoins em dólar, de acordo com a pesquisa da Coin Metrics publicada em 20 de outubro. Para os investidores em Bitcoin, isso complica o tratamento de sua emissão combinada como um único pool de dinheiro esperando para comprar BTC.
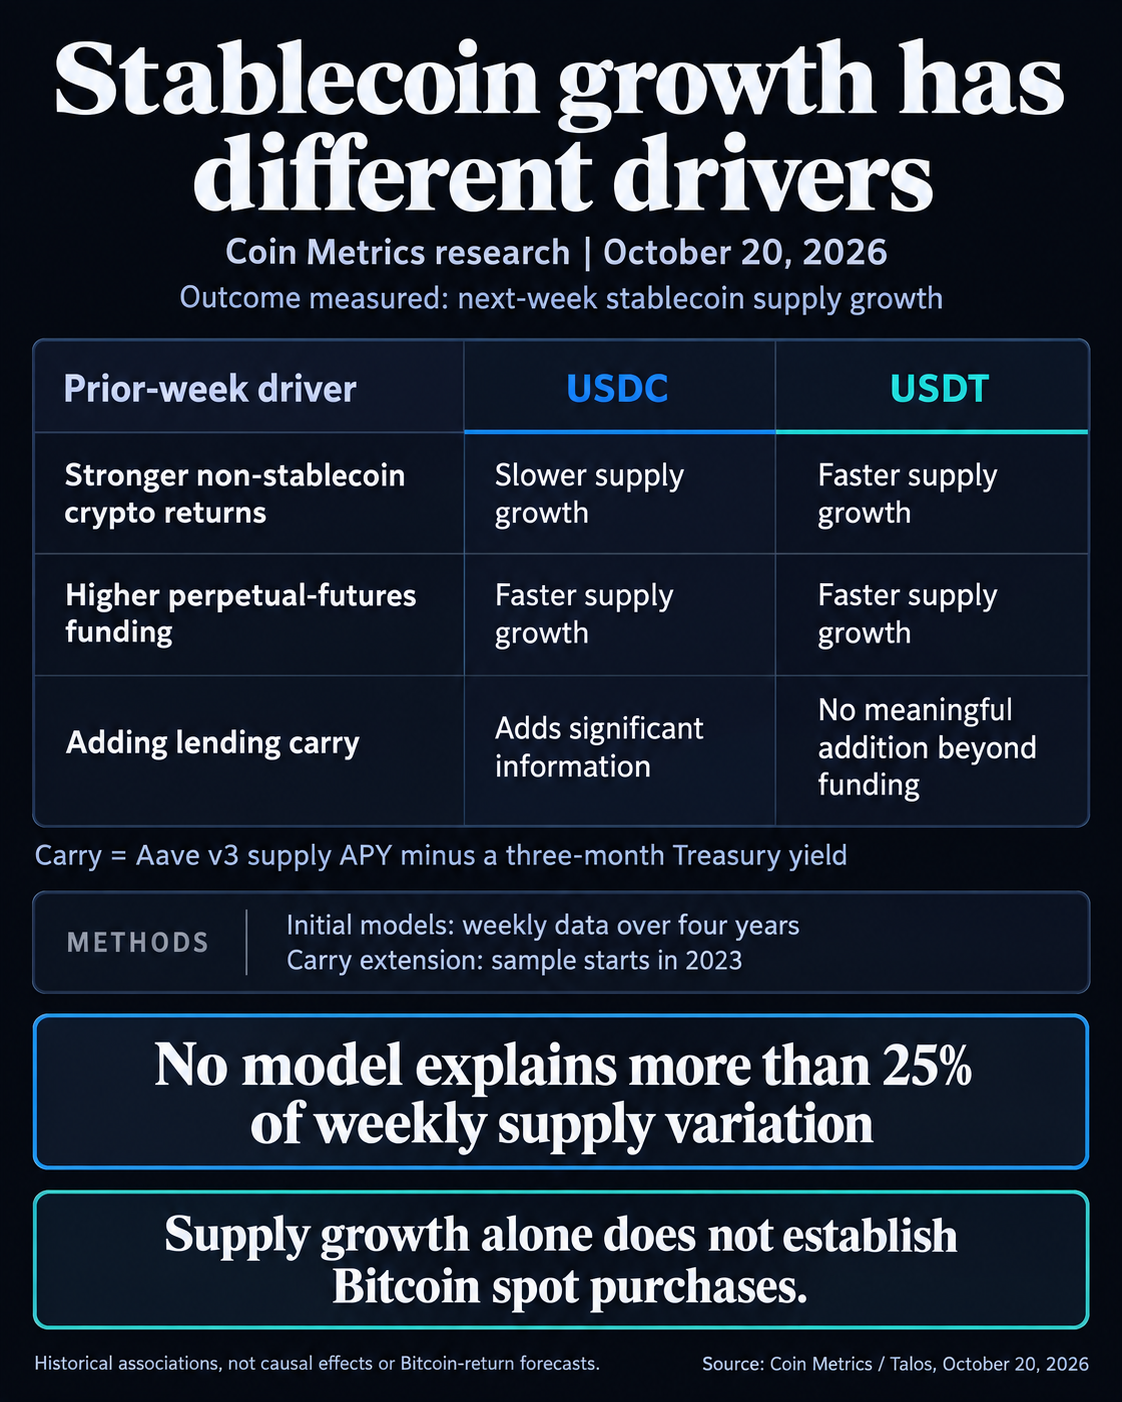
O estudo associa retornos mais fortes do mercado de criptografia não-stablecoin com um crescimento mais lento do USDC na semana seguinte e um crescimento mais rápido do USDT. Ele também encontra uma associação de rendimento de empréstimo específica para USDC. Essas diferenças são importantes porque um novo token em dólar pode servir a um mutuário, a um credor ou a alguém que permanece em dólares antes mesmo de chegar a uma negociação de Bitcoin.
Agregar fornecimento de moeda estável mede tokens pendentes. As novas descobertas dão Investidores de Bitcoin uma razão para examinar o que esses saldos estão a fazer antes de interpretar a emissão como nova procura de compra à vista.
As relações de retorno opostas mostram por que a composição do emitente é importante. Estudo da Coin Metrics utiliza observações semanais ao longo de quatro anos, testando seis fatores da semana anterior em relação ao crescimento subsequente da oferta. Taxas mais altas de financiamento de futuros perpétuos estão associadas a um crescimento mais rápido para ambos os emissores, representando cerca de 10% da variação semanal do crescimento da oferta do USDC e 4% dos controles posteriores do USDT.
Uma análise separada começando em 2023 usa a lacuna entre o rendimento percentual anual do protocolo de empréstimo Aave v3, ou APY, e o rendimento do Tesouro de três meses. Este carry spread adiciona informações explicativas significativas para o USDC, mas nenhum incremento significativo para o USDT ou fornecimento combinado além do financiamento.
Os modelos de emissores defasados são responsáveis por cerca de 13% dos altos e baixos semanais do USDC no crescimento da oferta e 16% dos do USDT. Nenhum dos modelos do estudo representa mais de 25%, deixando a maior parte do movimento inexplicável. Essas associações históricas não estabelecem causalidade nem testam os retornos futuros do Bitcoin.
Uma relação positiva para um emissor e negativa para outro pode coexistir dentro do mesmo total.
A procura colateral é especialmente relevante para a inferência. Um trader que necessite de garantias denominadas em dólares e um investidor que opte por manter saldos em dólares podem contribuir para a procura por stablecoins. A mesma leitura agregada pode, portanto, acompanhar diferentes intenções dos investidores.
Descrição do Circle sobre a cunhagem de USDC começa com um cliente depositando dólares e recebendo tokens recém-emitidos. O resgate tira os tokens de circulação.
Tether descreve usos que incluem pagamentos e saída de posições de mercado. Um detentor que retém stablecoins após reduzir o risco tomou uma decisão diferente de quem compra Bitcoin, mesmo que ambos precisem do mesmo token em dólar.
O empréstimo cria outro destino. Aave explica que os activos fornecidos entram em pools de liquidez, rendem juros e podem servir como garantia.
Os tokens existentes também podem circular entre detentores sem nova emissão, separando o crescimento em circulação da atividade comercial.
Essa distinção também se aplica às reservas cambiais. Análise do CryptoSlate de 20 de julho usou saldos de stablecoin na Binance e Bybit para avaliar a liquidez disponível para compras de Bitcoin. Esses saldos de locais estão mais próximos de um local de negociação do que da circulação total, mas um depósito em bolsa ainda é uma etapa intermediária, não uma compra concluída.
Ethereum v3 da Aavescan USDC e USDT os painéis mostram como as taxas percentuais anuais (APRs) de fornecimento cotadas variam entre leituras ao vivo e instantâneos diários. A comparação histórica abaixo usa observações da meia-noite UTC de 19 de outubro.
As cotações Aave podem ser definidas ao lado da observação do Tesouro FRED para a mesma data do calendário:
| Mercado ou benchmark | Cotação anualizada | Base de cotação |
|---|---|---|
| Aave v3 Ethereum USDC | 11,5% | Fornecimento APR, meia-noite UTC |
| Aave v3 Ethereum USDT | 3,1% | Fornecimento APR, meia-noite UTC |
| Vencimento constante do Tesouro de três meses | 4,27% | DGS3MO, base de investimento |
As linhas Aave excluem incentivos históricos. A entrada do Tesouro é o Série DGS3MO baseada em investimentodistinto de DTB3 Cotação com base em desconto de 4,1%. É uma referência diferente, não uma conversão direta da mesma observação da fatura.
TreasuryDirect define rendimento do investimento como juros simples anualizados sem capitalização. Isso coloca a comparação ao lado da APR cotada da Aave, sem adicionar capitalização a nenhum dos lados. As datas correspondentes ainda não sincronizam as observações, não correspondem aos períodos de retenção nem reproduzem o cálculo histórico de transporte baseado no APY do estudo.
O instantâneo da meia-noite de 11,5% do USDC é uma cotação pontual. Metodologia de Aavescan explica que os snapshots podem perder alterações intradiárias; o crescimento do índice de juros mede o acúmulo ao longo de um intervalo.
Uma comparação de rendimentos também deixa intactos os riscos subjacentes. Documentos Aave riscos de contrato inteligente, oráculo, garantias e rede.
Os números combinados do USDC e do USDT descrevem a liquidez potencial do dólar com vários empregos possíveis. Conectar a emissão ao destino e à execução é o que mostraria o quanto disso está se tornando uma oferta de Bitcoin.