Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
A governança da Aave apresentou uma proposta que daria Mutuários apoiados por Bitcoin significativamente mais alavancagem, deixando menos espaço antes da liquidação.
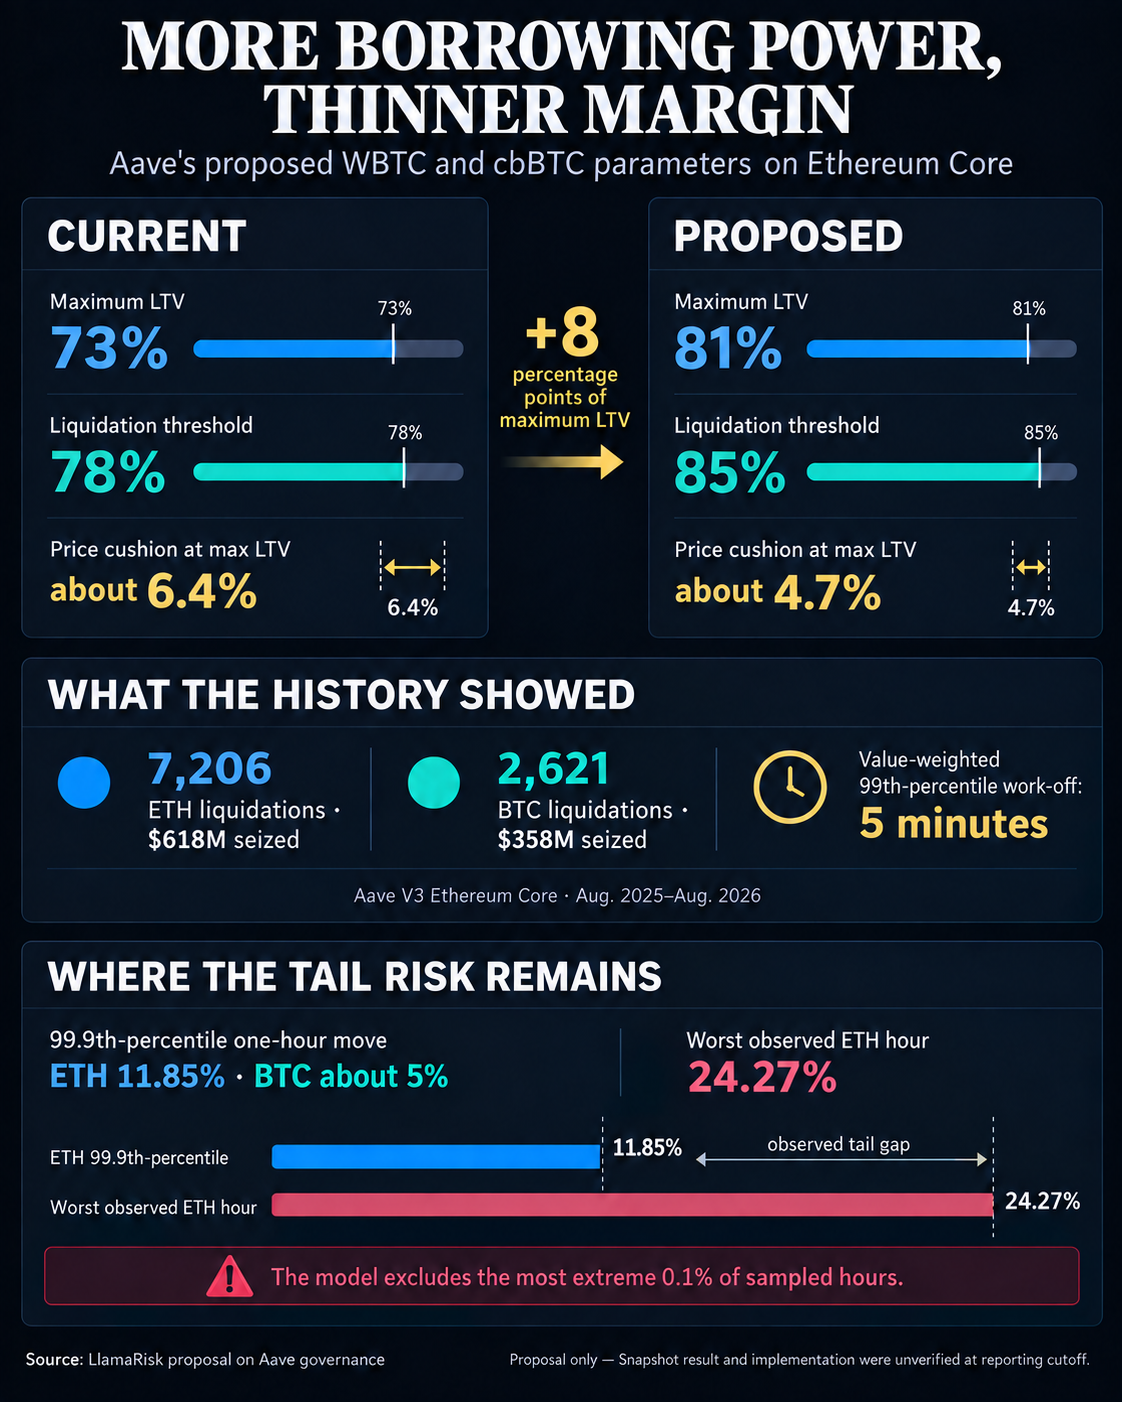
O proposta do provedor de serviços de risco LlamaRisk permitiria que os usuários do Aave V3 Ethereum Core emprestassem até US$ 0,81 contra cada US$ 1 de garantia WBTC ou cbBTC, acima dos US$ 0,73. O limite de liquidação aumentaria de 78% para 85%.
LlamaRisk disse em 21 de setembro que a proposta havia avançado para Snapshot e a votação começaria em menos de 24 horas. O resultado da votação e qualquer implementação permaneceram sem verificação no momento limite do relatório, portanto os limites mais elevados são parâmetros propostos em vez de configurações em tempo real.
O caso baseia-se em dados de liquidação de um ano que mostram que posições economicamente significativas são geralmente compensadas em minutos. Esse histórico foi registrado sob os parâmetros existentes. Apoia um argumento a favor de uma maior eficiência de capital, mas não consegue estabelecer qual seria o desempenho das configurações propostas durante o próximo movimento extremo.
Loan-to-value, ou LTV, define a dívida máxima que a garantia pode suportar. Com um LTV de 73%, US$ 100 de WBTC ou cbBTC podem suportar até US$ 73 de dívida antes dos limites de reserva, liquidez disponível, elegibilidade de ativos e restrições no nível da conta. A 81%, a mesma garantia poderia suportar até US$ 81.
O limite de liquidação marca o ponto em que uma posição se torna elegível para liquidação. No Ethereum Core, a proposta aumentaria esse limite para WBTC e cbBTC de 78% para 85%.
| Parâmetro Ethereum Core BTC | Atual | Proposto |
|---|---|---|
| LTV máximo | 73% | 81% |
| Limite de liquidação | 78% | 85% |
| Queda do preço das garantias do LTV máximo até a liquidação | Cerca de 6,4% | Cerca de 4,7% |
A distância bruta entre o LTV e o limiar de liquidação cairia de cinco pontos percentuais para quatro. A última linha da tabela expressa essa distância como um declínio no preço da garantia em relação ao limite, assumindo que a dívida permanece inalterada e o Bitcoin é a perna móvel. O aumento de ambos os parâmetros ainda reduz a margem de preços do mutuário porque o limite de endividamento se aproxima da nova linha de liquidação.
As mudanças vão além do Ethereum Core. A proposta aumentaria o LTV ordinário do Arbitrum WBTC em cinco pontos percentuais e o do Base cbBTC em oito pontos. Ethereum Core WETH, wstETH e weETH receberiam, cada um, um aumento de LTV de 0,5 ponto. Os limites de liquidação selecionados também aumentariam, enquanto o bônus de liquidação Base cbBTC cairia de 7,5% para 6%. Um E-Mode de stablecoin base cbBTC separado passaria para 82% de LTV e um limite de liquidação de 85%.
Estes números descrevem a capacidade máxima por dólar de garantia elegível. Eles não quantificam quanto os usuários da dívida acrescentariam. A proposta não divulga um conjunto de dados completo e atual de saldos habilitados por garantias, dívida atribuída a cada ativo afetado e fatores de saúde da conta. A oferta total de reservas exageraria as garantias utilizáveis porque alguns tokens fornecidos podem ser inelegíveis, desativados como garantia ou não estar relacionados com dívidas. O volume histórico apreendido também não revela a distribuição em tempo real das posições.
LlamaRisk estudou o comportamento de liquidação de agosto de 2025 a agosto de 2026 em Ethereum Core, Arbitrum e Base.
No Ethereum Core, a análise contou 7.206 liquidações de ETH que apreenderam US$ 618 milhões e 2.621 liquidações de BTC que apreenderam US$ 358 milhões. Para ambas as famílias de garantias, o tempo ponderado no percentil 99 que uma chamada de liquidação passou igual ou inferior ao seu preço de execução foi de cinco minutos.
Essa estatística mede uma janela de liquidação e liquidação. É diferente de dizer que 99% das transações foram executadas cinco minutos após uma atualização do oráculo. Posições grandes podem exigir vários resgates porque uma única liquidação geralmente paga apenas parte da dívida.
O estudo mediu separadamente o processamento após publicações de preços durante as janelas de estresse de fevereiro e outubro de 2025. A sua tabela informa que 100% do volume apreendido foi liquidado cinco minutos após a publicação do feed, o que tornou a liquidação lucrativa em todos os mercados listados durante esses dois eventos.
Fevereiro não produziu qualquer défice reconhecido. Outubro produziu US$ 0,39 milhão em dívidas inadimplentes em nível de evento contra cerca de US$ 128 milhões, embora LlamaRisk tenha dito que nada afetou as garantias da família ETH ou BTC analisadas para esta proposta. O resultado sugere que a resposta do liquidatário não foi a restrição vinculativa nesses episódios; não recria esses eventos sob a maior alavancagem proposta.
O modelo combina então uma excursão de preço de uma hora com o bónus de liquidação de cada reserva para obter um limite máximo para a liquidação. Na tabela detalhada, o movimento adverso de uma hora no percentil 99,9 foi de 11,85% para ETH e cerca de 5% para BTC.
Esse percentil omite o 0,1% mais extremo das observações de uma hora na amostra de dois anos. O mesmo registro continha movimentos muito maiores: um pior declínio de ETH em uma hora de 24,27% e um pior declínio de BTC de 10,72% na tabela detalhada. O resumo da proposta dá 11,15% para o pior momento do BTC, uma discrepância interna, mas qualquer valor do BTC é mais que o dobro do percentual de aproximadamente 5%.
A lacuna define o risco residual. A estrutura do LlamaRisk pressupõe que as publicações regulares do oráculo e os liquidatários responsivos evitam que uma posição de alavancagem máxima permaneça intocada por uma hora inteira. Um movimento para além do percentil pode tornar-se mais prejudicial se a alimentação dos preços estagnar, a actividade de liquidação abrandar ou a profundidade do mercado se deteriorar ao mesmo tempo.
O percentil, portanto, calibra um buffer de protocolo para dívidas incobráveis, em vez de um nível de proteção do mutuário. Uma posição de empréstimo máximo de BTC poderia atingir o limite de liquidação proposto após um declínio de aproximadamente 4,7% no preço da garantia sob o cálculo simplificado de ativo único, embora o modelo de protocolo use uma excursão de aproximadamente 5% de BTC mais o bônus de liquidação para avaliar a cobertura pós-liquidação.
A proposta deixa os limites do BTC abaixo do teto do modelo para levar em conta a profundidade, os limites e os riscos de concentração que o histórico de preços não captura. ETH recebe menos espaço: WETH é colocado no teto do modelo, enquanto wstETH e weETH ficam em um ponto dentro de seus tetos.
A escolha de governança da Aave é se o desempenho de liquidação observado sob os parâmetros atuais justifica permitir que posições futuras se aproximem da liquidação.
Para garantias Bitcoin no Ethereum Core, a troca é clara no nível do mutuário. O LTV máximo aumentaria oito pontos percentuais, enquanto o colchão simplificado de preços de garantias com alavancagem máxima diminuiria de cerca de 6,4% para 4,7%. Os mutuários existentes não aumentariam automaticamente a dívida, mas os novos limites permitiriam que posições novas ou ajustadas transportassem mais.
A situação a nível do protocolo é mais favorável do que a margem a nível do mutuário por si só sugere. Na amostra do LlamaRisk, as liquidações economicamente significativas foram processadas rapidamente, e as duas janelas de estresse estudadas não deixaram dívidas inadimplentes nas garantias revisadas da família ETH e BTC. O modelo também incorpora o bônus de liquidação e mantém os limites recomendados do BTC abaixo do teto calculado.
Seus limites são igualmente específicos. A execução histórica não mede uma interrupção que coincide com um movimento excepcional de preços. As piores quedas de uma hora no mesmo conjunto de dados excederam os dados percentuais por uma ampla margem, e o modelo não pode remover o risco de liquidez, concentração ou oráculo.
O efeito do crédito agregado também permanece desconhecido. Calculá-lo exigiria saldos actuais habilitados por garantias para cada activo e mercado afectados, a dívida que essas posições já carregam, as suas configurações de garantias e a sua distribuição de factores de saúde. A proposta publicada fornece a mudança de parâmetro, não o conjunto completo de dados em nível de posição.
O fórum diz que uma implementação AIP ocorreria somente após um resultado positivo do Snapshot. Até que uma votação e a AIP estabeleçam os valores finais, o LTV de 81% do Bitcoin continua sendo uma proposta de governança.
O estudo da LlamaRisk apresenta um argumento mensurável de que a liquidação rápida pode apoiar uma maior eficiência das garantias. A questão não resolvida é quanta confiança a Aave deve depositar nessa história quando o perigo reside na hora que combina um movimento de mercado invulgarmente grande com preços, liquidação ou profundidade de mercado prejudicados.