Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
O DAO do Lido está debatendo se seu orçamento de subvenção para 2027 deve orientar as compras automatizadas do token de governança LDO.
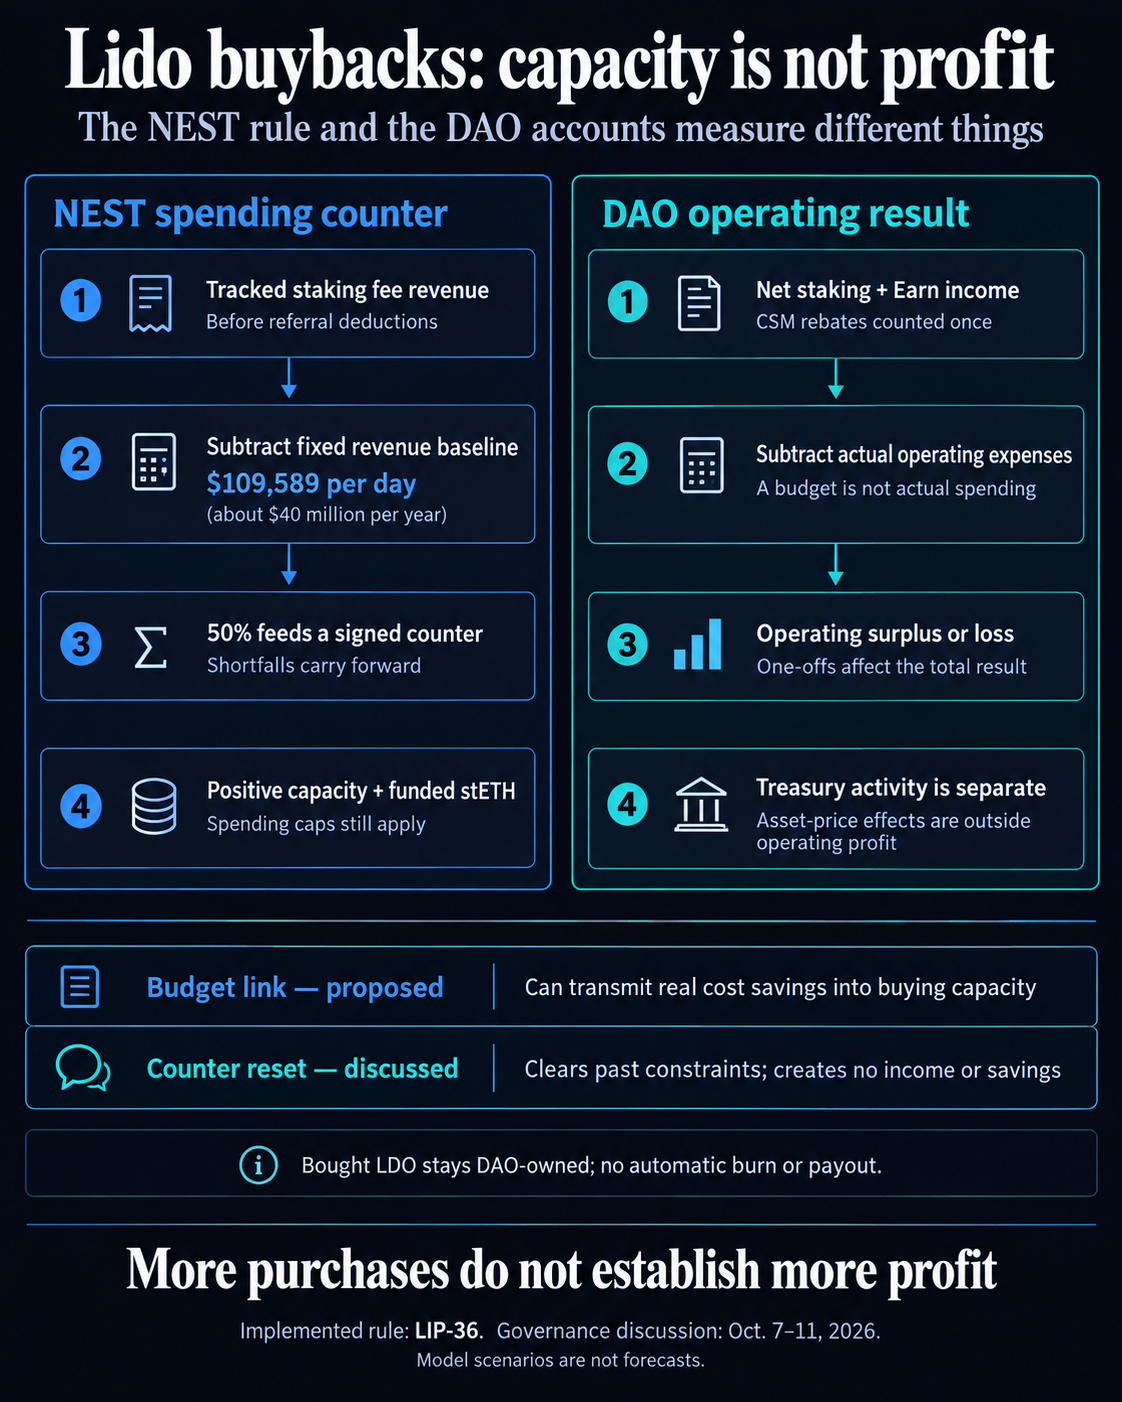
O Discussão de 7 de outubro coloca duas opções na mesa: vincular o limite de receita do NEST aos gastos aprovados ou limpar periodicamente o contador de gastos negativos do mecanismo de recompra.
A NEST não tinha feito compras financiadas pelo seu alocador quando verificada em 13 de outubro. Cortes genuínos de custos poderiam deixar mais rendimento disponível para compra, enquanto uma redefinição apenas removeria restrições passadas.
O contribuidor de governação Kuzmich propôs a ligação orçamental em 7 de outubro. Numa resposta de 9 de outubro, Jenya_K apoiou a sua consideração no pedido de subvenção de 2027, mas disse que o montante deve vir do planeamento de baixo para cima.
O acompanhamento de Kuzmich em 11 de outubro corrigiu o tratamento dos descontos de apostas e testou os lucros sem receitas presumidas do tesouro.
Sob Especificação implementada do Lidoa NEST compara a receita medida de staking com uma linha de base diária de US$ 109.589, aproximadamente US$ 40 milhões por ano. Metade da diferença alimenta um contador de gastos em funcionamento.
A receita abaixo da linha de base é subtraída desse contador, e uma receita mais forte deve reparar o déficit antes que as compras possam começar. Um tesouro pode deter ativos enquanto o contador permanece negativo, e um contador positivo não estabeleceria por si só lucro contábil.
O último capturado posto de controle em 13 de outubro registrou um contador de menos US$ 564.230,96 e uma alocação ignorada.
Separadamente, o alocador manteve cerca de 41.12 stETH quando verificado em 13 de outubro. Está indexado completo histórico de transferência mostrou uma recarga de 41 stETH em 28 de agosto e nenhuma transferência de saída
Quaisquer gastos futuros devem satisfazer capacidade de contra-ataque suficiente e stETH financiado. Ele também enfrenta um limite diário de US$ 50.000, um limite de US$ 10 milhões em janelas fixas de 365 dias e uma alocação mínima de US$ 1.000.
As aquisições discricionárias separadas de stETH para LDO do Lido são um programa diferente, e a comunidade reconstrução identifica uma negociação de agosto como um teste de rota.
Atualmente, o NEST não captura descontos mensais do Community Staking Module ou ganha renda. Jenya_K disse que os descontos do CSM já estão incluídos nos relatórios financeiros, portanto, adicioná-los novamente à receita líquida reportada os contaria duas vezes.
Lido não auditado contas para o primeiro semestre mostram US$ 15,7 milhões em receita líquida de staking mais US$ 230.000 de Earn, produzindo US$ 15,9 milhões em receita líquida de DAO. As despesas de fundações de US$ 14,3 milhões deixaram um superávit operacional de US$ 1,6 milhão, e um evento extraordinário relacionado ao Kelp de US$ 6 milhões transformou o resultado total em uma perda de US$ 4,4 milhões.
O relatório coloca separadamente 1,4 milhões de dólares de receitas de tesouraria e um efeito de preços de activos de 60,9 milhões de dólares na sua ponte de tesouraria, fora da demonstração de lucros e perdas. Jenya_K também alertou que as operações de tesouraria podem incluir perdas.
O Solicitação de subsídio para 2026 apresenta uma linha de base de US$ 43,8 milhões, e o relatório do primeiro semestre faz referência a US$ 41 milhões e projeta despesas para o ano inteiro de US$ 37,7 milhões. Os materiais citados não reconciliam explicitamente os dois rótulos básicos e nenhum é intercambiável com o limite de receita de US$ 40 milhões do NEST.
Kuzmich Modelo de 11 de outubro usa 1.000 Preço da Ethereum caminhos ao longo de 12 meses a partir de 1º de outubro, começando em US$ 2.679,84 com volatilidade anual de 61% e sem desvio aritmético esperado de preços. Suas frequências de compra não são probabilidades medidas do que acontecerá a seguir.
Nas simulações publicadas em 1º de outubro sob a regra atual, as compras médias foram de cerca de US$ 2,3 milhões, mas a mediana foi zero. Caminhos ETH mais fortes elevam a média mesmo quando mais da metade das simulações não produzem compras.
Limites mais baixos vinculados ao orçamento produzem compras maiores nesse modelo. Contudo, a sua comparação de lucros contém uma incompatibilidade consequente: o fórum afirma que as despesas reais correspondem ao orçamento aprovado, enquanto o código dimensiona uma curva de despesas prevista por cada orçamento dividido por US$ 43,8 milhões.
Essa curva implica cerca de US$ 39,8 milhões em despesas ao longo do ano modelado antes do dimensionamento, e apenas US$ 27,3 milhões na linha rotulada como US$ 30 milhões.
A tabela abaixo mantém constantes os caminhos de receita publicados e as regras de compra, mas define as despesas reais iguais a cada limite. O lucro exclui receitas de tesouraria e é medido antes das compras.
| Limite anual e despesas reais | Média de compras modeladas | Mediana de compras modeladas | Lucro médio modelado antes das compras |
|---|---|---|---|
| US$ 40 milhões | US$ 2,32 milhões | US$ 0 | −US$ 1,92 milhão |
| US$ 35 milhões | US$ 3,35 milhões | US$ 1,26 milhão | US$ 3,08 milhões |
| US$ 30 milhões | US$ 4,71 milhões | US$ 3,18 milhões | US$ 8,08 milhões |
A correção de despesas deixa os valores de compra inalterados porque esta versão do NEST compra com base no limite de receita, sem verificar as despesas reais.
Com 30 milhões de dólares em despesas reais, o lucro médio modelado, excluindo receitas de tesouraria, cai dos 10,7 milhões de dólares publicados para 8 milhões de dólares. Entre os caminhos com compras, a fração que termina em prejuízo sobe de 12,6% para 22,2%.
Um separado CriptoSlate sensibilidade a partir de 13 de outubro, assumindo financiamento contínuo e usando o contador atualizado e cotação do explorador ETH, mas volumes de taxas de setembro inalterados e dedução do primeiro semestre e premissas de ganho, produziu uma mediana de US$ 2,1 milhões para o caso de US$ 30 milhões.
A direcção económica permanece clara dentro destes pressupostos: os cortes reais na despesa melhoram o equilíbrio dos lucros modelado. A redução do limite do contrato por si só permite compras adicionais, mesmo quando as operações mais amplas do DAO terminam com prejuízo.
Uma redefinição anual descartaria um contador negativo no limite do ano civil, mantendo ao mesmo tempo a capacidade positiva.
do CryptoSlate a comparação de redefinição corrige uma sobreposição de período no roteiro publicado: os totais de compras do mês inteiro contam setembro de 2028 em dois períodos de lucro adjacentes de 365 dias.
Esse recálculo dá gastos médios de cerca de US$ 2,6 milhões por período modelado de 365 dias com transporte e US$ 2,8 milhões com redefinições anuais, resultando em um ganho de aproximadamente 8%. As redefinições trimestrais produzem cerca de US$ 2,9 milhões.
Excluindo os rendimentos de tesouraria, os períodos que terminam em perdas representam cerca de 19,5% dos períodos de compras em transporte, em comparação com 30,0% em reposições anuais. Suas participações nos dólares de compra são muito menores, cerca de 3,5% e 4,4%, respectivamente.
O resultado apoia uma conclusão limitada: uma redefinição não pode tornar o DAO mais rentável e o seu efeito de despesa modelado é menor do que as alterações orçamentais.
O alocador existente tem sem função de reinicialização direta. Seus definidores de limites controlados por votação preservam o contador acumulado e aplicam as alterações prospectivamente, portanto, uma redefinição recorrente precisa de uma implementação ou arranjo de governança diferente.
O processo de subvenção para 2027 teria de definir um orçamento de despesas viável e o seu limite correspondente, contabilizar receitas adicionais sem dupla contabilização e financiar quaisquer compras permitidas.
O design somente de tesouraria retorna tokens LDO adquiridos para o DAO, sem queima automática ou pagamento ao titular. Jenya_K não relatou planos específicos para o LDO adquirido, as queimadas continuam sendo uma proposta para discussão e o modo de liquidez requer uma decisão DAO separada.
O relatório do Lido trata as aquisições de tokens como trocas de ativos ou compras sem efeito imediato de lucros e perdas, com o LDO excluído do valor do tesouro principal. Mais compras podem alterar o mix de ativos do tesouro sem estabelecer lucros mais fortes, suporte de preços garantido ou melhores retornos de staking de ETH.
Isto deixa o pedido de subvenção com um teste económico concreto: se o rendimento líquido melhora após os custos reais e se a política de aquisições preserva esses ganhos.