Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Daniel Biedermann é sócio da NewSpace Capital. Ele contribuiu com este artigo para Space.com’s Vozes de especialistas: artigos de opinião e insights.
Jeff Bezoso fundador e ex-CEO da Amazon, disse recentemente que Origem Azulsua empresa de tecnologia espacial, provavelmente abrirá o capital nos próximos anos. O anúncio atraiu (sem surpresa) uma atenção considerável, até porque Bezos passou mais de duas décadas financiando a empresa em grande parte a partir da sua riqueza pessoal. Ele investiu bilhões de dólares no desenvolvimento foguetesnaves espaciais e outras formas de tecnologia, muitas vezes com muito poucas perspectivas de retorno imediato. Mas embora Bezos tenha agora levantado a possibilidade de uma oferta pública inicial, não deu nenhuma indicação firme de quando tal poderá acontecer. Ele pode estar certo em manter suas opções em aberto.
Bezos fundou a Blue Origin em 2000. Porque financiou grande parte do seu desenvolvimento sozinhoa empresa conseguiu levar a cabo projetos de engenharia ambiciosos sem as pressões financeiras que as empresas cotadas em bolsa normalmente enfrentam. Mas desenvolver foguetes reutilizáveis, fabricar naves espaciais e construir o infraestrutura necessária para futuras missões lunares requer montantes extraordinários de capital: estes projectos podem levar décadas a concluir, e mesmo os investidores mais ricos devem pensar muito sobre a melhor forma de os financiar a longo prazo. Bezos tem, portanto, boas razões para procurar fontes adicionais de investimento – especialmente num momento em que a Blue Origin se prepara para expandir as suas operações comerciais.
Um IPO daria à Blue Origin os meios para levantar capital substancial junto de investidores públicos e reduzir a sua dependência da riqueza pessoal de Bezos. A empresa poderia então usar esse dinheiro para expandir a produção, desenvolver novas tecnologias e competir por uma fatia maior do crescente mercado espacial. A propriedade pública também daria aos investidores existentes o poder de vender algumas das suas participações e poderia tornar mais fácil para a Blue Origin financiar aquisições. Mas a empresa também teria de satisfazer as expectativas dos accionistas, que esperariam ver provas regulares de progresso comercial. Suspeito que seja por isso que Bezos deseja estabelecer um negócio mais forte antes de se comprometer com uma listagem.
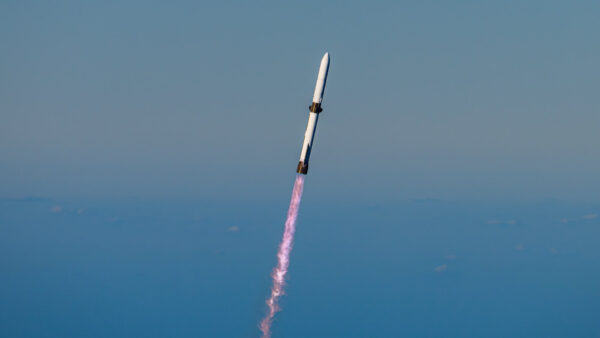
Pode haver muito a provar comercialmente, mas o progresso técnico da Blue Origin tem sido notável. Em janeiro de 2025, seu Novo Glenn foguete alcançou a órbita pela primeira vez — uma conquista significativa para um veículo construído para competir no mercado de lançamento de veículos pesados. A empresa também garantiu contratos governamentais e comerciais e continuou a desenvolver as suas capacidades lunares. Mas acabará por ter de demonstrar que pode lançar New Glenn com frequência, de forma fiável e a um custo comercialmente competitivo, e ainda está um pouco longe desse ponto.
Alguns perguntarão se Bezos pretende angariar dinheiro para acelerar o crescimento ou simplesmente para reduzir o montante que ele próprio deve investir. Tais dúvidas poderão afectar a avaliação da empresa e tornar mais difícil atrair investidores que partilhem as suas ambições de longo prazo. Mas, novamente, isso sugere que Bezos está jogando um jogo longo. E dado o entusiasmo que rodeou alguns empreendimentos espaciais liderados por bilionários, isto é sensato. Os investidores atribuíram por vezes avaliações extraordinárias a empresas com planos ambiciosos mas com experiência comercial limitada. As empresas espaciais certamente exigem ambição: os engenheiros muitas vezes passam anos desenvolvendo tecnologia antes de poder vendê-la. Mas os investidores têm de distinguir entre realização técnica e desempenho comercial. No final das contas, eles buscam uma forte taxa de retorno.
O que também vale a pena considerar é como o progresso da Blue Origin poderia beneficiar a indústria espacial em geral, especialmente as empresas especializadas que fornecem tecnologia a grandes fabricantes e operadores. EspaçoX alcançou um sucesso notável, em parte, desenvolvendo e fabricando internamente grande parte de sua tecnologia. Isto inclui os seus foguetes, naves espaciais e satélites. A Blue Origin também faz algo semelhante, realizando ela própria trabalhos substanciais de engenharia e produção, mas não está tão integrada verticalmente e, portanto, pode ter maior margem para trabalhar com fornecedores externos à medida que se expande. Já compra peças, equipamentos e serviços de centenas de empresas. Se conseguir aumentar com sucesso a sua produção e actividade de lançamento, estes fornecedores poderão receber mais encomendas e ganhar oportunidades para desenvolver novas tecnologias. Isso é para o bem do setor como um todo.
Por que? Porque uma indústria espacial de sucesso precisa de mais do que um punhado de grandes fornecedores de lançamentos. Precisa de empresas especializadas em comunicações via satélite, propulsão, eletrônica, software e outras áreas. Estas empresas podem ter desenvolvido produtos altamente sofisticados, mas necessitam de clientes maiores e de uma procura previsível para se expandirem e produzirem mais. A Blue Origin pode tornar-se um cliente importante para alguns deles, especialmente se optar por comprar tecnologia especializada em vez de fabricar tudo internamente. Uma maior concorrência entre as maiores empresas espaciais poderia traduzir-se em mais clientes potenciais para fornecedores e em menos relações comerciais dependentes.
Os investidores seriam beneficiados. Existe um potencial real nas empresas que fornecem a tecnologia e os serviços dos quais dependem as grandes empresas espaciais – as “picaretas e pás”. Às vezes, estes podem servir vários clientes e mercados, tornando-os menos dependentes do sucesso de um único programa. Uma Blue Origin crescente criaria mais oportunidades para empresas como estas – embora, claro, muito dependerá da forma como Bezos decidir organizar a sua cadeia de abastecimento. Não devemos presumir que a Blue Origin se tornará mais aberta a fornecedores externos do que seus concorrentes, mas pelo menos vale a pena considerar a possibilidade.
Do jeito que está, Bezos ainda enfrenta desafios substanciais. A Blue Origin ainda não é um negócio comercialmente maduro. A empresa deve aumentar a sua atividade de lançamento; deve demonstrar a sua fiabilidade; e deve competir por clientes nos setores público e privado. Deve também decidir quanta tecnologia fabricar internamente e se e onde terceiros podem fornecer produtos melhores ou a um custo mais baixo. Bezos tem os recursos para dar tempo à empresa para responder a essas perguntas e parece estar disposto a usá-los. Se continuar a dar prioridade ao desempenho comercial antes de prosseguir com uma IPO, a Blue Origin poderá eventualmente entrar nos mercados públicos numa posição muito mais forte.