Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
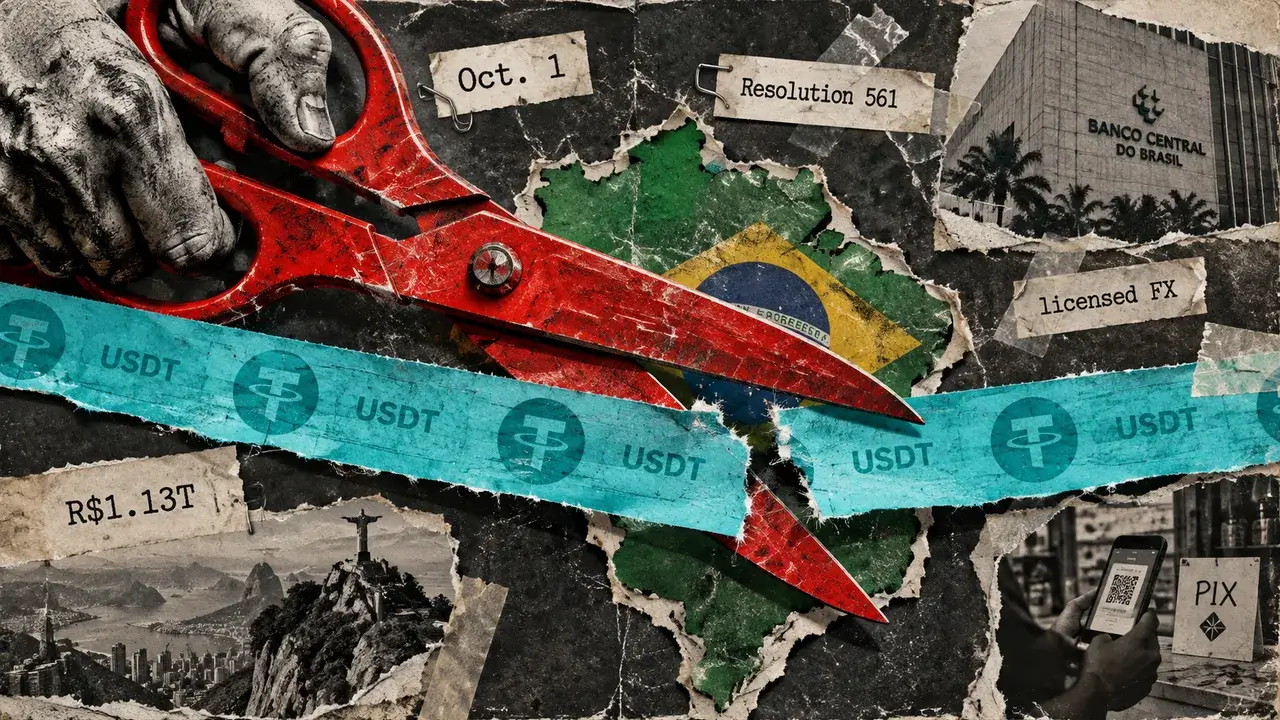
O banco central do Brasil impedirá que ativos virtuais, incluindo stablecoins, liquidem um tipo específico de fluxo de pagamentos internacionais a partir de 1º de outubro.
A Resolução 561 visa a etapa de liquidação entre os provedores de câmbio regulamentados e suas contrapartes no exterior, exigindo que essa etapa seja executada uma transação FX licenciada ou uma conta real qualificada de não residente.
As transferências internacionais individuais usando ativos virtuais permanecem permitidas sob A estrutura existente no Brasil.
| Atividade | Status após 1º de outubro | Por que isso importa |
|---|---|---|
| Provedores de eFX compensando e consolidando vários pagamentos internacionais | Ainda permitido | O modelo principal de agregação eFX permanece intacto |
| Liquidação entre o provedor de eFX e a contraparte estrangeira usando stablecoins ou outros ativos virtuais | Barrado | Este é o atalho específico que a Resolução 561 remove |
| Liquidação através de transação FX licenciada | Permitido | Mantém o fluxo dentro do sistema FX formal |
| Liquidação através de conta real qualificada de não residente | Permitido | Fornece um caminho de liquidação alternativo regulamentado |
| Transferências internacionais individuais usando ativos virtuais | Ainda permitido | Mostra que a regra não é uma proibição geral de stablecoin |
Oscar Guillermo Farah Osorio, sócio fundador da Zanella & Farah, descreveu a mudança para CriptoSlate como resolver a ambigüidade genuína.
A lei de ativos virtuais do Brasil de 2022 já havia dado ao banco central autoridade para decidir quais operações criptográficas contam como atividade cambial, mas regras específicas nunca foram seguidas, deixando uma lacuna que alguns participantes do mercado usaram em seu benefício.
O modelo eFX sob o qual esses provedores operam permite que eles agrupem muitos pagamentos individuais, compensando saldos ao longo de um dia inteiro antes de liquidar uma vez com sua contraparte estrangeira.
Essa estrutura se adapta especialmente bem a fluxos de alto volume e baixo valor, como assinaturas de streaming, pagamentos de jogos online e transações de comércio eletrônico. Farah disse que a nova resolução elimina diretamente essa ambiguidade, dando ao banco central uma visibilidade mais clara dos fluxos que anteriormente não conseguia ver totalmente no sistema de câmbio formal.
Os provedores ainda podem liquidar e consolidar saldos antes de liquidar com contrapartes estrangeiras. Farah enquadrou o efeito prático como a remoção de um método de liquidação de uma estrutura que de outra forma estaria intacta, uma vez que os fornecedores mantêm tanto o modelo eFX consolidado através de canais permitidos como a opção de transferências individuais de activos virtuais fora dele.
O que desaparece é a combinação específica de liquidação de moeda estável com agregação em massa, e Farah argumentou que é nessa combinação que reside grande parte da vantagem de custo.
Perdê-lo poderia significar a absorção do imposto brasileiro sobre transações financeiras nas conversões cambiais convencionais. Também poderia significar o pagamento de taxas de bancos correspondentes e da rede SWIFT que a liquidação de moeda estável evitava anteriormente, custos reais que Farah espera que eventualmente recaiam sobre os consumidores e empresas brasileiros.
A autoridade tributária brasileira registrou R$ 1,13 trilhão em transações declaradas de stablecoin entre agosto de 2019 e dezembro de 2025, cerca de 72% de todas as atividades criptográficas declaradas nessa janela. As stablecoins representaram cerca de 80% do volume declarado somente em 2025, e o USDT representou quase 89% desse total de stablecoins.
| Métrica | Figura | O que isso mostra |
|---|---|---|
| Transações declaradas de stablecoin, agosto de 2019 a dezembro. 2025 | R$ 1,13 trilhão | Stablecoins são uma parte importante da atividade criptográfica brasileira relatada |
| Participação de stablecoin na atividade criptográfica declarada nessa janela | ~72% | Stablecoins dominaram o volume de transações declaradas |
| Participação de stablecoin no volume criptográfico declarado em 2025 | Perto de 80% | O seu papel permaneceu importante durante o atual período regulatório |
| Participação do USDT no volume declarado de stablecoin | Quase 89% | O mercado de stablecoin do Brasil é fortemente impulsionado pelo dólar |
| Volume de liquidação de eFX publicamente isolado afetado pela Resolução 561 | Não disponível | Os dados de adoção não medem diretamente o canal restrito |
Um estudo de julho do Banco da Itália testou transferências USDC de 200 dólares em dez corredores internacionais, incluindo o Brasil, e encontrou custos totais variando de 0,3% a quase 9%, sem nenhuma vantagem consistente sobre os canais de pagamento convencionais.
O estudo nunca examinou especificamente a Resolução 561 e encontrou algo mais digno de nota. A transferência de blockchain em si representou apenas uma parcela marginal do custo total, enquanto a conversão de moeda e a infraestrutura de pagamento local geraram a maior parte das despesas.
A liquidação foi concluída em menos de 20 minutos onde existiam sistemas de pagamento instantâneo e se estendeu por um ou dois dias úteis em todos os outros lugares. O Conselho de Estabilidade Financeira chegou uma conclusão semelhante em julho.
O valor das stablecoins no curto prazo pode estar dentro de acordos híbridos construídos em torno do dinheiro bancário e dos sistemas de liquidação existentes, sem funcionar como trilhos de pagamento globais autônomos.
O CEO da Cregis, Shawn Yan, disse que o movimento mais importante está acontecendo dentro da própria infraestrutura dos corretores. Ele observou que os corretores estão usando stablecoins para gestão de tesouraria, movimentação de liquidez entre entidades e liquidação interna, tudo invisível para o cliente final.
À medida que os volumes crescem, Yan disse que a questão muda do uso de stablecoins para quanto dessa infraestrutura um corretor deseja controlar diretamente, incluindo localização de fundos, velocidade de transação e processos internos de aprovação.
Ele disse que o negócio principal ainda é o câmbio, e o que está mudando é a infraestrutura subjacente. Yan espera que a resposta prática às restrições regulatórias permaneça arquitetônica, muito menos evasiva.
Os corretores podem manter carteiras e controles de tesouraria internamente sempre que permitido, enquanto encaminham trechos específicos por meio de intermediários licenciados sempre que a jurisdição exigir.
Yan disse:
“Você não pode construir o modelo em torno de uma suposição sobre como as stablecoins serão tratadas em todos os lugares.”
| Função | Provavelmente tratado internamente | Provavelmente gerenciado por meio de parceiros licenciados |
|---|---|---|
| Gerenciamento de carteira | Sim, onde permitido | Às vezes, se as regras de custódia assim o exigirem |
| Visibilidade do Tesouro | Sim | Não, mas os dados dos parceiros devem alimentar os sistemas internos |
| Aprovações internas e controles de acesso | Sim | Geralmente integrado a fluxos de trabalho de parceiros |
| Movimento de liquidez entre entidades | Muitas vezes | Quando as regras locais exigem um intermediário regulamentado |
| Liquidação em moeda local ou canais FX regulamentados | Limitado | Sim, especialmente em jurisdições restritas |
| Relatórios de conformidade | Responsabilidade compartilhada | Muitas vezes depende das regras de licenciamento locais |
Farah também levantou uma questão que a resolução deixa em aberto. A própria lei de ativos virtuais do Brasil lista a livre iniciativa, a concorrência e a eficiência operacional entre suas metas declaradas.
Ele perguntou por que as transferências internacionais individuais de stablecoins permanecem permitidas, enquanto a versão agregada de eFX não, especialmente considerando que os provedores regulamentados poderiam fornecer os mesmos dados de transação subjacentes que o banco central deseja de qualquer maneira.
Ele interpreta a regra principalmente como uma tentativa de manter os fluxos dentro de canais que o banco central já pode ver e controlar, muito aquém de qualquer ruptura conceitual genuína na forma como os reguladores classificam as próprias stablecoins.
O caso positivo tem os limites explícitos do Brasil reduzindo a incerteza jurídica, com empresas maiores obtendo as permissões corretas, fazendo parcerias com instituições licenciadas e construindo fluxos de trabalho de conformidade padronizados em torno da restrição.
Seguindo esse caminho, as stablecoins continuam trabalhando para a gestão de tesouraria e a liquidez transfronteiriça em todos os lugares fora da perna específica de eFX agora fechada. As empresas estão a começar a comercializá-los como infraestruturas operacionais, oferecendo reconciliação mais rápida e controlos programáveis.
O caso negativo é que o caminho de liquidação exigido acrescenta custos cambiais, bancários e correspondentes suficientes para que as stablecoins percam grande parte de sua vantagem especificamente para os fluxos vinculados ao Brasil. As pequenas empresas de pagamento podem ter dificuldade em justificar a construção de uma arquitetura separada para um mercado.
Nesse cenário, a tensão central passa a ser se alguma eficiência significativa sobreviverá uma vez que toda a cadeia de pagamentos regulamentada seja incluída no preço da transação.
A regra de Outubro do Brasil é um lembrete de que resolver o problema valor que stablecoins atravessam fronteiras ainda depende inteiramente de qual fronteira ela cruza.