Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

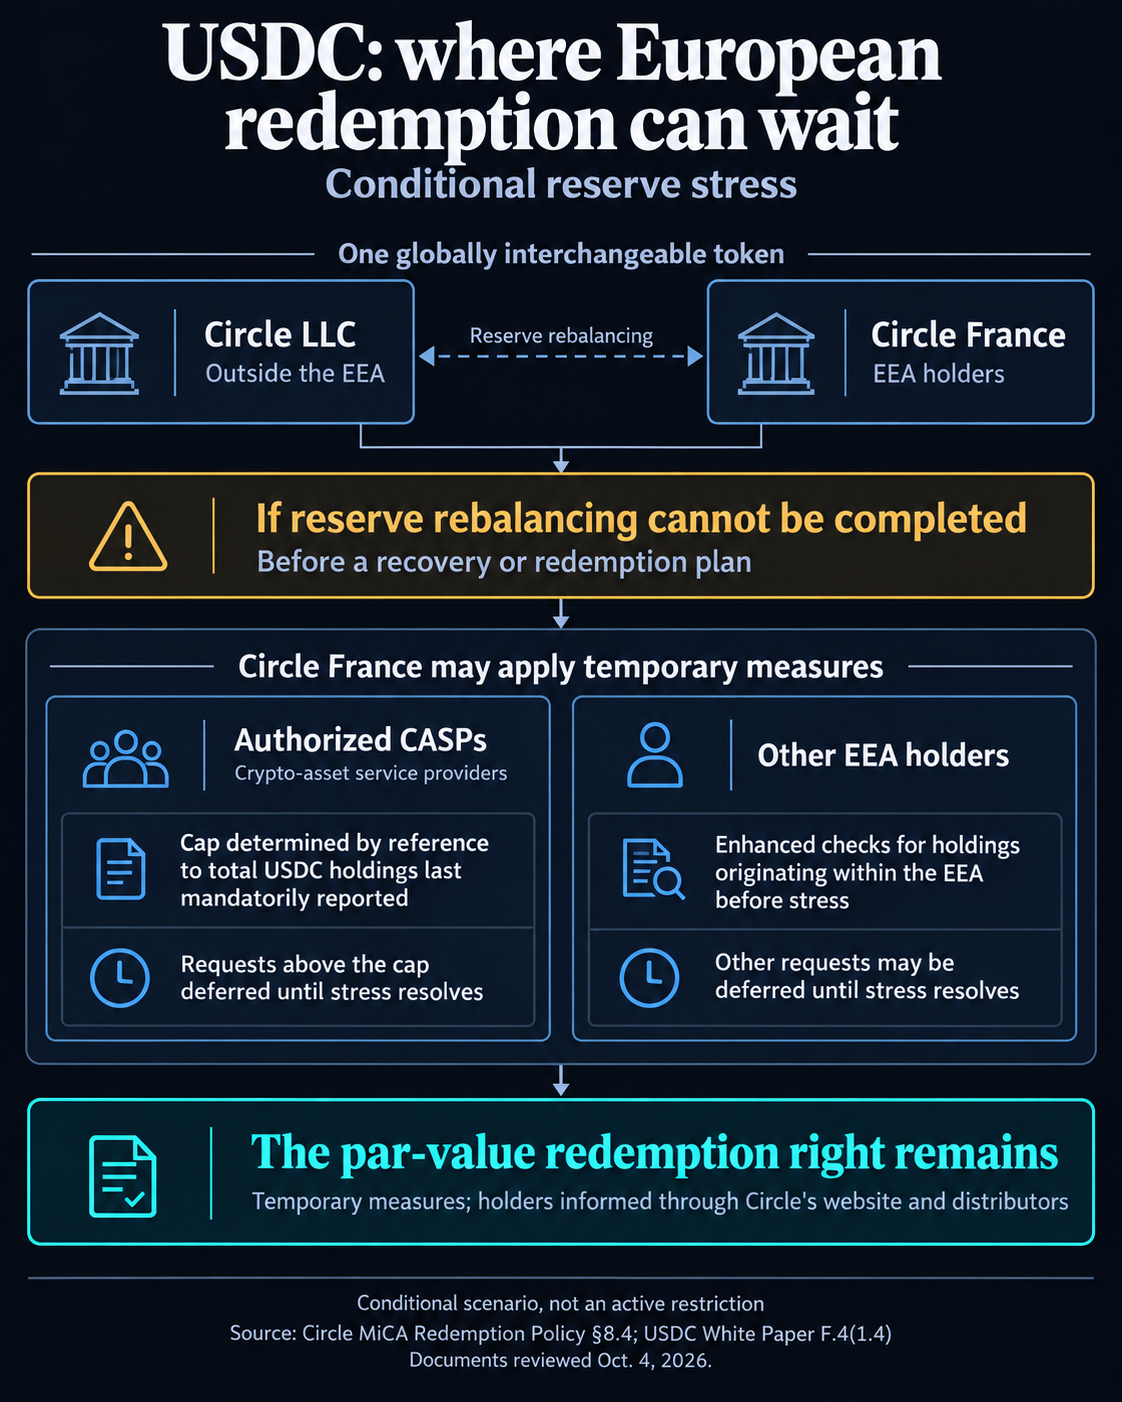
Os detentores europeus de USDC que procuram dólares da Circle poderão ter de esperar se as reservas não puderem ser movimentadas entre os seus emitentes franceses e norte-americanos, mesmo mantendo o seu direito a um dólar. A atual política de resgate europeia da Circle permite atrasos temporários durante falhas no reequilíbrio de reservas, expondo um limite de acesso a dinheiro dentro de um token que é intercambiável em todo o mundo.
Essa fronteira é importante à medida que a Circle pressiona a Europa a preservar a co-emissão transfronteiriça. Isso é Resposta de 1º de outubro à revisão do MiCA da Comissão Europeia argumenta que a estrutura mantém a liquidez global da stablecoin dentro do perímetro regulatório da Europa. Os termos existentes mostram o que pode acontecer quando as transferências de reservas que apoiam essa estrutura não podem ser concluídas.
Os controles distinguem os provedores de serviços de criptografia autorizados de outros titulares do Espaço Econômico Europeu. Os provedores podem enfrentar um limite de resgate baseado em participações informadas anteriormente; outros titulares poderão enfrentar verificações que estabeleçam que as suas participações tiveram origem no EEE antes do início da tensão.
Estas são provisões de contingência. Os documentos públicos analisados não estabelecem uma falha activa na transferência de reservas ou uma restrição imposta ao resgate de reservas devido a tensões a partir de 4 de Outubro. No entanto, qualificam o que os utilizadores europeus podem presumir sobre o acesso ao dinheiro do emitente durante situações de tensão.
Sob o Círculo Política de resgate MiCACircle France, formalmente Circle Internet Financial Europe SAS, lida com o resgate de Detentores de USDC estabelecido no EEE. Os titulares estabelecidos fora do EEE exercem os seus direitos de resgate com a Circle Internet Financial, LLC ao abrigo do seu próprio acordo.
A política diz que a atribuição preserva o direito ao resgate ao par nos termos do artigo 49.º do MiCA. Para um titular, contudo, o montante do crédito e o momento do pagamento são questões distintas.
Corrente do círculo Termos do EEE Mint tornar explícita a distinção de tempo. Um cliente pode submeter um pedido de resgate a qualquer momento, mas a execução permanece sujeita a condições legais, regulamentares, de compliance, prudenciais, de liquidez e operacionais.
A política de resgate está marcada para 15 de setembro de 2026, e o white paper do USDC lista uma alteração nessa data.
A seção 8.4 da política de resgate define um Evento de Estresse como um período em que as reservas de USDC não podem ser reequilibradas entre a Circle France e a Circle LLC, antes que um Plano de Recuperação ou Plano de Resgate seja ativado. Durante esse período, a Circle pode ajustar o processamento e a ordem das solicitações de resgate, incluindo o adiamento da execução além do prazo normal da apólice.
O Artigo técnico do USDCna secção F.4(1.4), estabelece as medidas específicas do titular:
A Circle descreve os ajustes como temporários e não discriminatórios, preservando o resgate ao par. Sua política prevê a informação aos titulares por meio de seu site e fornecedores distribuidores. Se o reequilíbrio não for restabelecido, o resgate será gerido ao abrigo dos acordos de recuperação ou resgate.
Os controlos podem, portanto, afectar tanto um intermediário que procure dinheiro do emitente como um titular do EEE que pretenda resgatar directamente. Ser capaz de receber USDC durante o estresse não estabeleceria, por si só, que as novas participações de um não-provedor satisfazem a condição EEE pré-estresse.
Uma venda no mercado secundário ainda pode proporcionar uma saída imediata enquanto o resgate do emitente aguarda, se um comprador ou intermediário estiver disposto a pagar. A implicação condicional do fluxo de caixa é que outra parte deve fornecer o dinheiro antes da Círculo fechar. Um comprador poderia comprar os tokens diretamente usando sua própria liquidez; nenhum empréstimo estaria necessariamente envolvido.
Uma bolsa que prometesse pagar antes da Circle dependeria de seus próprios arranjos de caixa e da liquidez disponível. A reivindicação contínua do valor nominal do token não financia automaticamente esse pagamento. Um intermediário que escolhesse adiantar dinheiro assumiria a lacuna de tempo até poder resgatar ou de outra forma descartar os tokens.
Os documentos revistos não identificam qualquer compromisso intermediário nomeado para fornecer levantamentos imediatos e irrestritos neste cenário de tensão de reservas, nem uma oferta disponível no mercado de tensão ou custo de financiamento. Uma venda dependeria de um comprador disposto e dos termos oferecidos.
As divulgações de apoio global respondem a uma questão diferente. Círculo página de transparência descreve divulgações de reservas e garantia mensal de garantia de terceiros.
O livro branco descreve um requisito de reserva mínima francês igual às participações em USDC do EEE e um procedimento de reequilíbrio entre emitentes. Esse requisito deve acomodar mudanças no local onde os tokens são mantidos. O documento identifica expressamente o risco de a Circle LLC não conseguir reequilibrar as reservas quando as participações e os pedidos de resgate se deslocam para o EEE.
A resposta da Circle em 1º de outubro recomenda a preservação das emissões múltiplas e a formalização de salvaguardas, incluindo o reequilíbrio dinâmico entre reservas globais e específicas da UE. Ele argumenta que restringir a estrutura empurraria o uso de stablecoin para fornecedores offshore e fora das proteções do MiCA.
O órgão de vigilância do risco sistémico da Europa apresentou uma posição diferente. Em seu Recomendação de 2025 sobre stablecoins multiemissores de países terceiroso Comité Europeu do Risco Sistémico solicitou à Comissão que interpretasse o quadro MiCA existente como não permitindo tais regimes. Se a Comissão considerasse o contrário, recomendou um quadro específico com salvaguardas.
Adotada em 25 de setembro de 2025, a recomendação também apelou à avaliação das barreiras à mobilidade das reservas e à obtenção de provas de que as instituições de apoio podem vender prontamente ativos, transferir fundos através das fronteiras e manter o acesso aos sistemas de pagamento.
Os termos da Circle mostram por que essas questões operacionais são importantes para os detentores. O reequilíbrio é uma salvaguarda quando o dinheiro pode ser transferido para o emitente que enfrenta pedidos de resgate. Quando não for possível, as restrições temporárias podem transferir a espera para os prestadores de serviços e outros titulares do EEE, mesmo enquanto o direito ao valor nominal persiste.
Os testes práticos são, portanto, a prontidão para transferência de reservas, o tratamento dos pedidos dos titulares e o compromisso real de saque de qualquer intermediário. O argumento político da Circle depende de manter a liquidez global acessível na Europa; os seus actuais termos de resgate reconhecem as condições sob as quais o acesso europeu a essa liquidez poderá abrandar.