Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
A indústria DeFi está dividida sobre a melhor maneira para a SEC dos EUA regular os populares cofres criptográficos geradores de rendimento.
Na terça-feira, 3 de novembro, Aave, Kamino, com sede em Solana, e a empresa de infraestrutura de cofres criptográficos Veda escreveram à SEC sobre como os cofres deveriam ser tratados.
O trio disse:
Nosso argumento: a regulamentação de valores mobiliários deve seguir os direitos, obrigações e poderes que um acordo on-chain realmente cria. Quem possui os ativos? Quem promete o reembolso? Quem exerce o controle?
De acordo com o trio, a discrição humana ou a gestão ativa por um DAO em cofres criptográficos não devem acionar automaticamente as leis de valores mobiliários da SEC. Os protocolos de empréstimo contender que, desde que os usuários ainda possuam ativos e possam retirá-los à vontade, tais cofres podem ser considerados sem custódia.
Para Aave, Kamino e Veda, a maioria dos cofres fica fora da definição de segurança atual da SEC. Isto é um pouco diferente da abordagem procurada pela Morpho e pelo Crypto Council for Innovation (CCI).
Os cofres são como fundos gerenciados, como fundos mútuos ou ETFs, mas on-chain e administrados por contratos inteligentes. Eles permitem que os usuários tenham estratégias de rendimento automatizadas para tornar produtivos seus ativos ociosos. Alguns são gerenciados por curadores de risco como Steakhouse ou Gauntlet, enquanto outros são totalmente executados por código.
Para o apoiado por Morpho Estrutura CCIalguns cofres geridos por curadores de risco poderiam ser considerados títulos, porque actuam como gestores que escolhem os mercados de empréstimo. Na verdade, mesmo os protocolos geridos por DAO podem ser parcialmente vistos como gestores centralizados e desencadear a lei de valores mobiliários.
No entanto, Aave, Kamino e Veda discordam de algumas partes deste argumento. Para eles, os DAOs são para “governança, não gestão”. Nos cofres gerenciados por curadores de risco, acrescentou Aave,
Um curador pago para tomar decisões de investimento em valores mobiliários pode ser um consultor de investimentos, mas não tem custódia, porque o código não permite que ele tome o patrimônio dos usuários.
Isso faz parte do argumento de controle do usuário e propriedade de ativos apresentado pelo trio. Em outras palavras, os jogadores do DeFi concordam que alguns dos cofres criptográficos atuais podem não ser valores mobiliários. Mas eles se dividem sobre como a intervenção humana (curadores de risco e DAOs) impacta a forma como a SEC deve tratar os cofres.
A SEC reconheceu que nem todos os cofres são iguais em uma diretriz recente. Será interessante ver como a SEC aborda a questão da intervenção humana nos cofres.
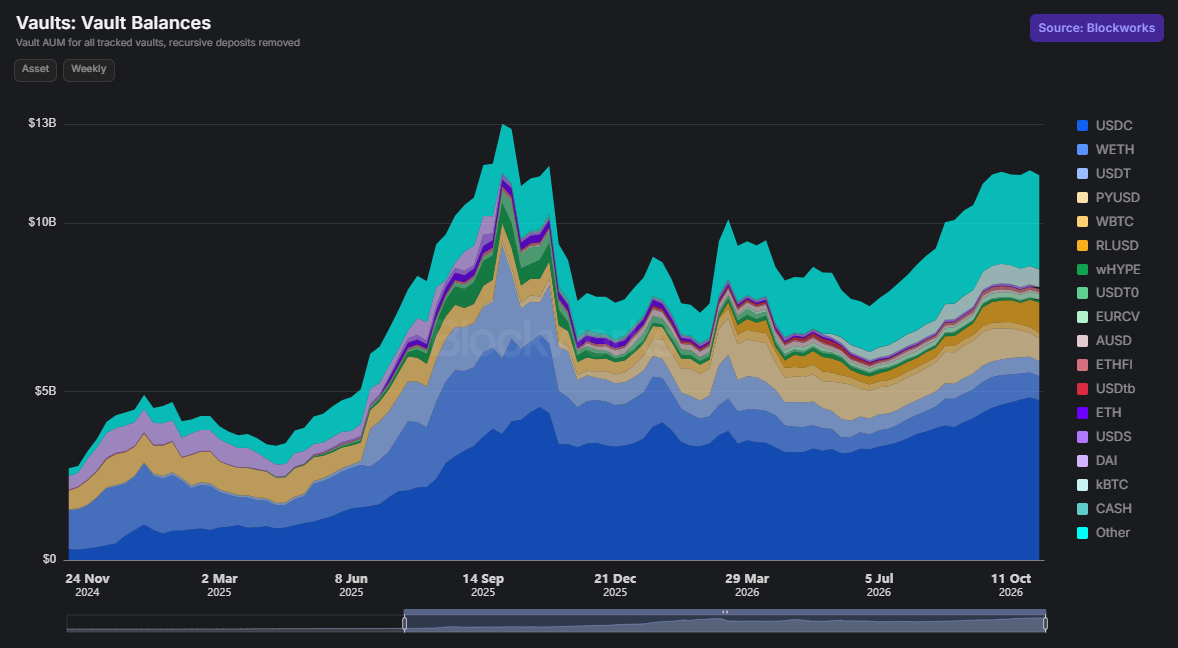
Dito isso, a tração dos cofres aumentou 61% no segundo semestre, passando de US$ 7 bilhões para US$ 11 bilhões em ativos sob gestão (AUM), e espera-se que exploda junto com o boom da tokenização.