Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
O XRP está começando a apoiar empréstimos em dólares vivos no Ethereum, embora o mercado permaneça fortemente concentrado entre um punhado de mutuários.
Um Morfo mercado apoiado por FXRP, uma representação tokenizada de XRP, tinha cerca de 7,18 milhões de RLUSD em empréstimos pendentes contra 10,76 milhões de FXRP em 1º de outubro. Os três maiores endereços representavam quase toda essa dívida, limitando até que ponto a atividade pode ser interpretada como ampla adoção.
O mercado, lançado em agosto através Flare, permite aos detentores de XRP cunhar FXRP, movê-lo para Ethereum, e pegar emprestado o stablecoin RLUSD da Ripple sem vender imediatamente sua exposição ao XRP.
Isso adiciona um novo caso de uso de crédito para XRP, mas também introduz dependências de ponte, garantia e resgate que os mutuários não enfrentam ao deter XRP nativo diretamente.
A actividade de contracção antecipada de empréstimos está fortemente concentrada num pequeno número de participantes.
Os três maiores endereços respondem por 93% dos cerca de US$ 7,2 milhões em dívida pendente, dando a um punhado de posições uma influência descomunal sobre o tamanho do mercado. Um grande reembolso poderia reduzir drasticamente os empréstimos, enquanto outro empréstimo das mesmas carteiras poderia aumentar o total sem atrair muitos novos utilizadores.
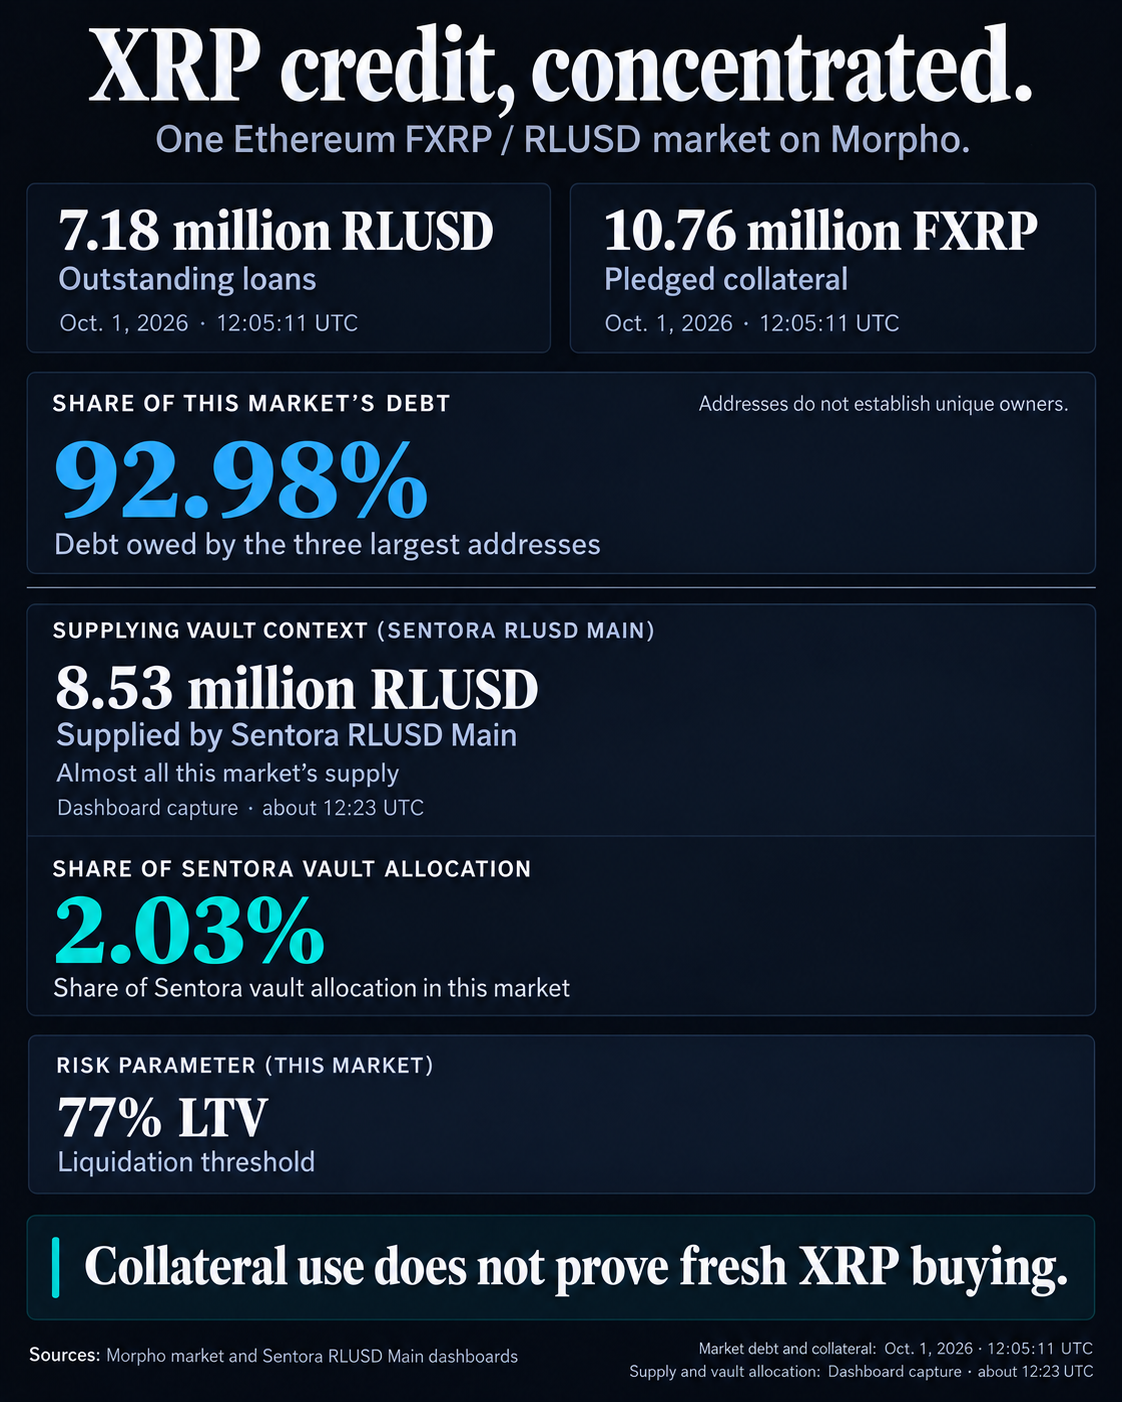
A concentração pode ser ainda maior do que sugere a contagem de endereços. Os registros na rede identificam as carteiras e não seus proprietários, portanto, vários endereços podem pertencer ao mesmo investidor ou instituição.
O financiamento está igualmente concentrado. Sentora RLUSD Main forneceu cerca de 8,53 milhões de RLUSD, fornecendo quase toda a liquidez disponível aos mutuários no momento observado. Mesmo assim, o mercado FXRP representa apenas cerca de 2,03% das alocações mais amplas de cofres da Sentora, deixando espaço para comprometer mais capital se a demanda aumentar.
A Sentora pode fornecer até 10 milhões de RLUSD abaixo do limite atual. Isso dá aos mutuários espaço para contrair mais dívidas, embora a capacidade ociosa diga pouco sobre se um grupo mais amplo de detentores de XRP realmente a utilizará.
A mesma concentração poderia tornar-se mais importante se O preço do XRP enfraquece.
Morpho permite que os credores liquidar uma posição quando o valor da sua dívida ultrapassar 77% das garantias que a apoiam. Os três maiores mutuários continuam bem longe desse ponto. Com base na sua dívida e garantias atuais, a maior posição poderia suportar um declínio de aproximadamente 45% no rácio FXRP/RLUSD, enquanto as duas seguintes têm reservas de cerca de 38%.
Alguns mutuários menores têm menos espaço. Uma posição com cerca de 121.000 RLUSD de dívida contra 133.000 FXRP poderia atingir seu limite de liquidação após um declínio de aproximadamente 21%, assumindo que a posição permanece inalterada.
O mercado registou algumas liquidações em Setembro, mas não apresentou dívidas incobráveis realizadas ou não realizadas a partir de 1 de Outubro. Um movimento mais acentuado proporcionaria um teste mais significativo porque um liquidante que assumisse uma das maiores posições teria subitamente de absorver uma quantidade considerável de FXRP.
Isso não seria necessariamente significar o XRP subjacente é vendido imediatamente. Um liquidante poderia manter o FXRP, vendê-lo, transferi-lo de volta para o Flare ou resgatá-lo por XRP nativo.
Por enquanto, o maior problema é a rapidez com que algumas carteiras grandes podem remodelar o mercado. Novos mutuários que distribuíssem a dívida por mais endereços tornariam o total de 7,2 milhões de dólares mais representativo da procura mais ampla. Se a actividade permanecer concentrada, um único reembolso avultado, um novo empréstimo ou uma liquidação poderão alterar materialmente o mercado quase da noite para o dia.
A concentração em Morpho pode ser temporária à medida que os desenvolvedores se preparam para trazer emprestando diretamente no XRP Ledger.
A arquitetura de empréstimo proposta pela XRPL, que atualmente está passando por análises de segurança, permitiria que o crédito a prazo fixo se originasse na rede, em vez de exigir que os detentores de XRP cunhassem FXRP, conectassem-no ao Ethereum e tomassem empréstimos através do Morpho.
A remoção dessas etapas poderia facilitar o acesso ao crédito garantido por XRP e dar às instituições outra maneira de usar ativos XRPL para financiamento e gestão de liquidez. Também introduziria um modelo de crédito diferente dos empréstimos sobregarantidos da Morpho, com a subscrição tratada antes da criação dos empréstimos a prazo fixo.
Mais empréstimos, no entanto, não se traduziriam necessariamente em nova procura por XRP. Os detentores existentes poderiam simplesmente implementar o XRP que já possuem, enquanto as instituições poderiam reciclar os saldos existentes através dos mercados de empréstimos. A dívida pendente poderia, portanto, aumentar substancialmente sem um aumento correspondente no número de proprietários de XRP ou na quantidade de novo capital entrando no token.
Isso torna a composição dos mutuários tão importante quanto o volume dos empréstimos. Um mercado que cresce porque os mesmos grandes detentores aumentam os seus empréstimos aprofundaria a utilidade do XRP sem demonstrar uma adoção mais ampla. O crescimento repartido por novos mutuários, maiores conjuntos de empréstimos e actividade sustentada após os reembolsos forneceriam provas mais fortes de que o crédito está a alargar a utilização económica do activo.
Os empréstimos nativos fornecerão o próximo teste. Se as alterações passarem por suas análises de segurança e obtiverem a aprovação do validador, os titulares de XRP teriam uma rota de empréstimo direto no XRPL juntamente com o existente Mercado Morpho baseado em Ethereum.
A comparação mostrará se a redução do atrito entre cadeias atrai uma base mais ampla de mutuários ou simplesmente dá aos detentores de XRP existentes outra maneira de alavancar o mesmo capital.