Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Padrão fretado espera ENA de Ethena token aumentará cerca de sete vezes até 2028, desde que o protocolo possa reconstruir seu negócio cada vez menor de dólares sintéticos.
O banco iniciou a cobertura da ENA com uma meta de 2 dólares no final do ano de 2028, acima dos cerca de 0,28 dólares atuais. Isto previsões o token atingiu US$ 0,42 no final de 2026 e US$ 1,10 em 2027, antes de acelerar ainda mais no ano seguinte.
A projeção deixaria a ENA superando os ganhos esperados do Standard Chartered para Bitcoin e Ethereum no mesmo período. Mas alcançá-lo exige que a Ethena reverta uma contracção que reduziu a oferta de USDe em mais de metade do seu pico e se expanda muito além da escala que alcançou anteriormente.
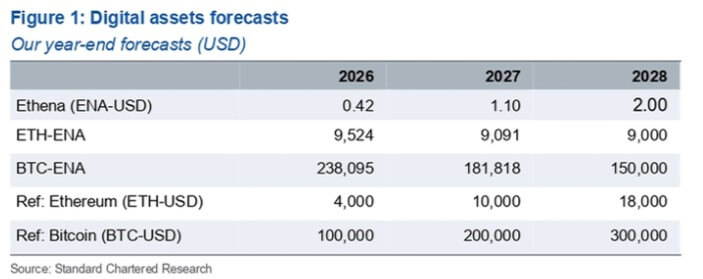
A tese do banco baseia-se em Ethena encontrar novas fontes de rendimento à medida que os retornos de sua estratégia original de negociação de criptografia diminuem, ao mesmo tempo que gera receita suficiente de um base USDe muito maior para tornar a ENA cada vez mais valiosa para os titulares.
USDe se tornou uma das stablecoins de crescimento mais rápido da criptografia após o lançamento no final de 2023, ultrapassando US$ 10 bilhões à medida que os traders se amontoavam em uma estrutura que combinava posições compradas em criptomoedas com contratos futuros perpétuos vendidos.
Essa abordagem permitiu à Ethena captar pagamentos de financiamento, mantendo ao mesmo tempo a sua exposição global ao mercado em grande parte delta-neutra. Por vezes, a estratégia gerou retornos acima de 20%, ajudando a atrair depósitos para o USDe e para a sua contraparte com rendimento, o sUSDe.
No entanto, essas condições enfraqueceram desde então em meio à contração do mercado que se seguiu.
À medida que o comércio se tornou mais lotado e as taxas de financiamento de criptomoedas foram comprimidas, a oferta de USDe caiu para cerca de US$ 4,9 bilhões. O Standard Chartered estima que o rendimento combinado da Ethena em todas as suas estratégias seja agora de cerca de 5,2%.
A previsão do banco pressupõe que a contracção pode reverter-se dramaticamente. Ele espera USDe a oferta atingiria US$ 40 bilhões até 2028, o que significa que a Ethena teria primeiro que recuperar seu pico anterior de mais de US$ 10 bilhões e depois quase quadruplicar novamente.
Ethena respondeu aos retornos mais baixos da base criptográfica ampliando onde gera rendimento. Suas estratégias agora incluem empréstimos DeFi, empréstimos institucionais, stablecoins líquidos e ativos do mundo real, juntamente com negociações de base mais recentes vinculadas a ações e commodities.
Essa diversificação é fundamental para as premissas de crescimento do Standard Chartered.
O banco espera que os ativos tokenizados, incluindo stablecoins e outros ativos do mundo real, atinjam cerca de US$ 4 trilhões até o final de 2028, contra cerca de US$ 350 bilhões atualmente. Ele projeta que os ativos do mundo real implantados em blockchains podem aumentar de cerca de US$ 40 bilhões para US$ 2 trilhões no mesmo período.
Um mercado maior de ativos tokenizados dar à Ethena mais garantias e oportunidades de rendimento além dos derivativos criptográficos, permitindo potencialmente a expansão do USDe sem exigir outro período de taxas de financiamento de futuros perpétuos excepcionalmente altas.
A Ethena também está construindo negócios fora do dólar sintético central, incluindo stablecoins de marca branca e Ethena Pay. O Standard Chartered espera que essas operações ampliem a base de receitas à medida que o protocolo cresce.
No entanto, o primeiro obstáculo está muito mais próximo dos 40 mil milhões de dólares.
Ethena aprovou quadro de troca de taxas começa com US$ 7,5 bilhões de fornecimento de USDe, deixando o protocolo abaixo do primeiro limite no qual o mecanismo de receita subjacente à avaliação do Standard Chartered começa a entrar em vigor.
Uma vez ultrapassados esses limites, a avaliação da ENA depende cada vez mais de quanto da economia da Ethena pode ser direcionada para os detentores de tokens.
A estrutura aprovada aloca 95% da receita líquida qualificada paga à Fundação Ethena das empresas cobertas para recompras da ENA. A Ethena não retém o rendimento total gerado pelos ativos que sustentam o USDe, tornando a distinção entre receita bruta e líquida central para o cálculo.
Assessoria da Blockworks análise modelou a participação do protocolo na receita bruta aumentando com o fornecimento de USDe, começando em cerca de 5% em torno de US$ 7,5 bilhões e atingindo 20% em US$ 20 bilhões. O modelo utilizou um rendimento de protocolo de 6% como suposição ilustrativa, e não um retorno garantido.
Na escala muito maior prevista pelo Standard Chartered, essa economia torna-se substancial.
O banco estima que se o USDe atingir US$ 40 bilhões, as compras da ENA poderiam representar cerca de 23% do valor de mercado atual do token anualmente se seu preço permanecesse inalterado.
O Standard Chartered não espera que tal percentagem persista. Argumenta que os investidores capitalizariam o fluxo esperado de compras na avaliação da ENA, empurrando o token para cima e reduzindo as recompras anuais como percentagem da sua capitalização de mercado.
O banco aponta Uniswap como análogo, dizendo que a porcentagem anualizada de recompra da UNI se estabilizou em torno de 3% a 4%, à medida que o token se valorizou após a ativação de sua mudança de taxa. A aplicação de um equilíbrio comparável ao Ethena sustenta a meta de US$ 2 do Standard Chartered.
Mas o mecanismo introduz a sua própria restrição.
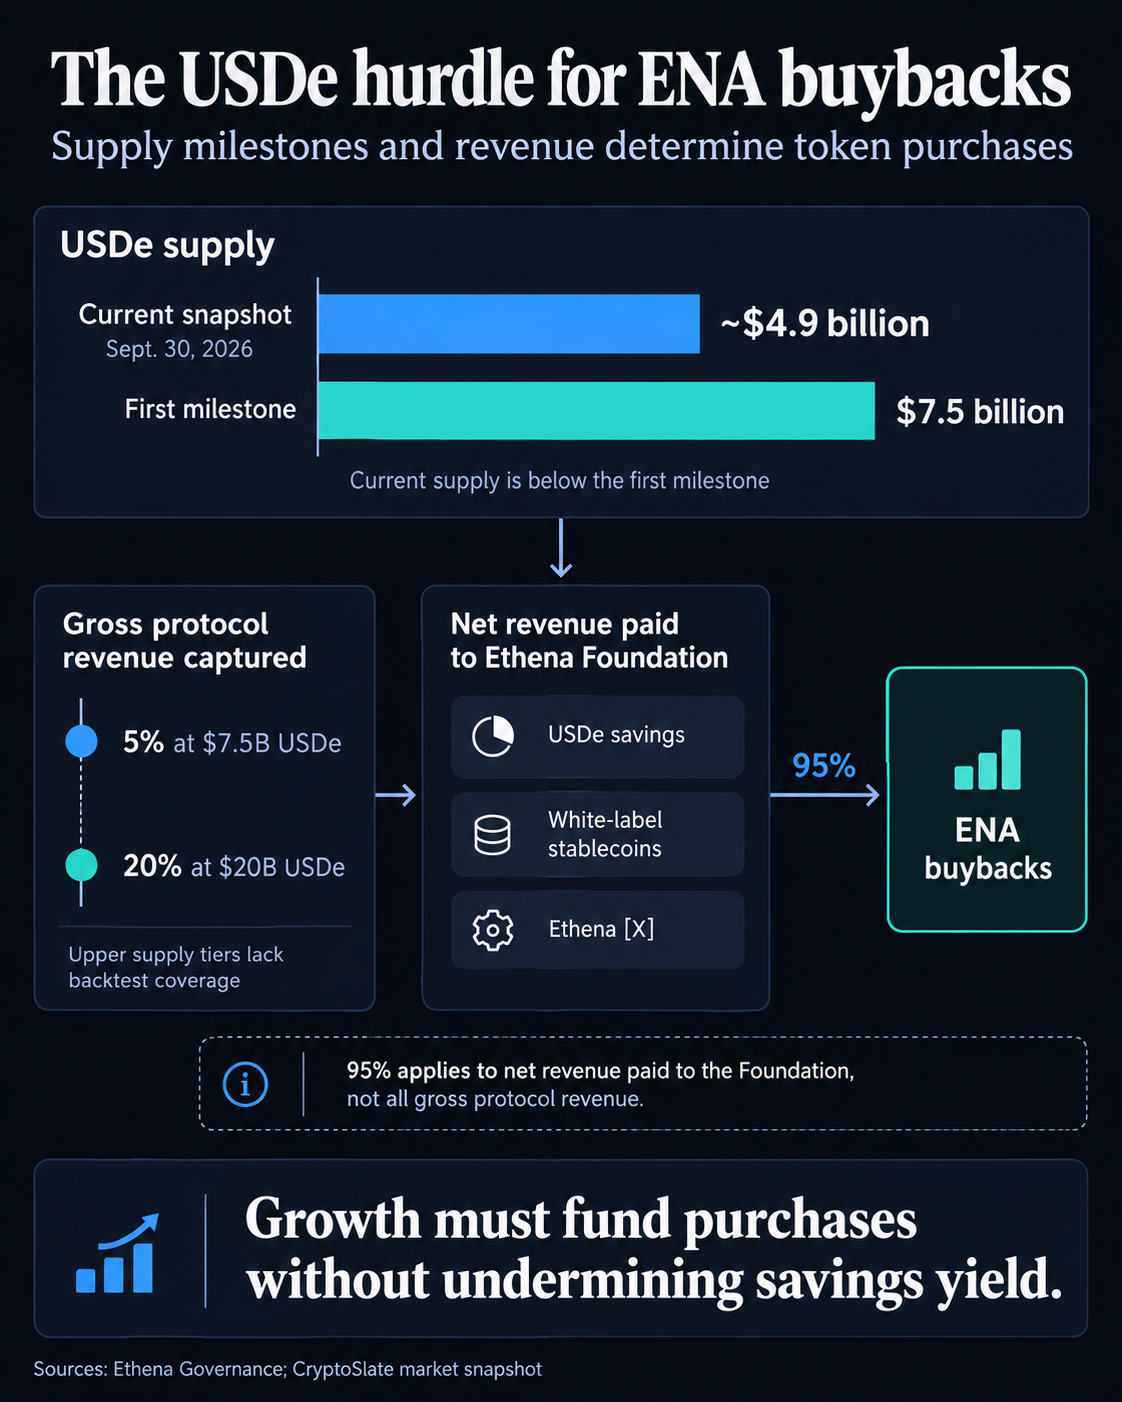
A captura de uma parcela maior da receita da Ethena para o protocolo pode reduzir o que resta disponível para os detentores de sUSDe. Isso cria um ato de equilíbrio: a Ethena precisa de margem suficiente para apoiar as compras da ENA, ao mesmo tempo que mantém rendimentos suficientemente competitivos para continuar a atrair os depósitos necessários para o crescimento do USDe.
As suposições tornam-se mais exigentes à medida que a oferta aumenta. O retorno de 6% utilizado no quadro não foi garantido ao longo dos ciclos de mercado, enquanto os níveis mais elevados de captura de receitas ainda não foram testados à escala que o Standard Chartered espera.
Isso deixa os investidores com vários pontos de controle no curto prazo antes que a meta de US$ 2 se torne relevante. O USDe deve primeiro ultrapassar o limite de mudança de taxas de US$ 7,5 bilhões e recuperar seu pico anterior.
Além disso, a Ethena terá de mostrar que as suas novas estratégias de rendimento podem absorver dezenas de milhares de milhões de dólares sem comprimir materialmente os retornos. A rapidez com que esses limites serão ultrapassados determinará se o mecanismo de recompra projetado do Standard Chartered começará a se assemelhar ao incorporado no seu modelo de avaliação.