Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
O mercado base da Aave aceitou sete tokens de ações da Coinbase como garantia para empréstimos em USDC desde 25 de setembro, dando aos fornecedores de stablecoin que optarem pela exposição a uma diferença de preços no fim de semana. Laboratórios Aave disse em 25 de setembro que o seu V4 Equities Hub estava operacional após o levantamento de uma paralisação temporária. Seu raio de empréstimo Mag-7 tem um limite de saque de US$ 21 milhões em USDC, um teto para empréstimos em vez de um relatório de empréstimos já concedidos.
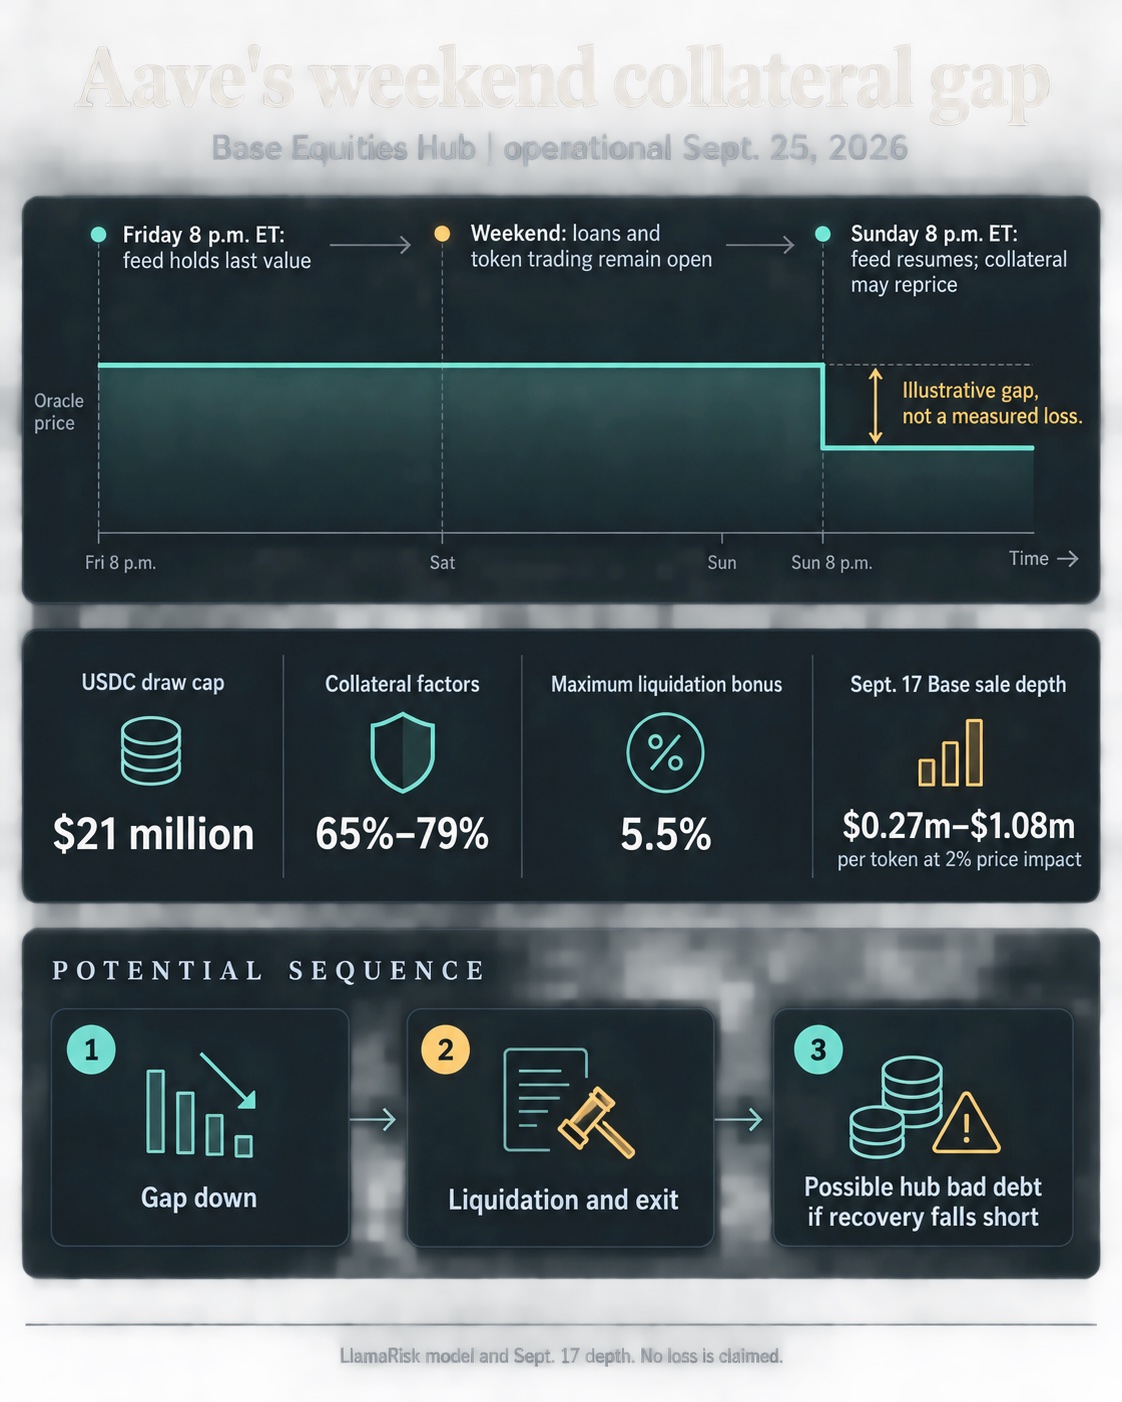
O sistema de empréstimos da Aave permanece aberto enquanto seus feeds de garantias vinculados a ações mantêm o preço de sexta-feira até a noite de domingo. Um mutuário ainda pode negociar um token durante esse intervalo, mas um declínio na saúde da posição, impulsionado pelo preço, pode se tornar visível para o protocolo somente quando o feed for retomado. Se os liquidatários não conseguirem recuperar valor suficiente dos tokens apreendidos após essa reavaliação, o centro de empréstimos USDC opcional poderá ficar com dívidas inadimplentes.
AAPLc, AMZNc, GOOGLc, METAc, MSFTc, NVDAc e TSLAc são apenas garantias. USDC é o único ativo que os mutuários podem extrair do hub dedicado. LlamaRisk, que recomendou os parâmetros iniciais do mercado, afirma fornecedores de USDC ativar esta exposição garantida por ações; não flui para outros mercados da Aave.
O Feeds vinculados a ações Chainlink combine o preço da ação subjacente com um multiplicador de emissor Coinbase. LlamaRisk especifica uma janela operacional de domingo, às 20h, até sexta-feira, às 20h, horário do leste dos EUA. De sexta-feira à noite até domingo à noite, e nos feriados do mercado dos EUA, os feeds mantêm o seu último valor em vez de publicar um novo. O próprio mercado Aave permanece aberto para depósitos, empréstimos e liquidação, e os tokens de ações ainda podem mudar de mãos na cadeia.
A leitura da saúde baseada no preço de uma posição colateral, portanto, não pode refletir novas informações durante esse fechamento. Os juros de um empréstimo em USDC ainda podem empurrar uma posição além do limite de liquidação enquanto o feed estiver congelado. Uma posição tornada insegura por um preço vinculado a ações mais baixo pode se tornar liquidável pela primeira vez quando o feed for retomado na noite de domingo e incorporar esse movimento em uma atualização. Um liquidante pode então ter que transportar a exposição apreendida até o horário mais profundo do mercado de ações na segunda-feira.
O ARFC original descreveu um caminho de aprovação diferente. Laboratórios Aave disse antes da execução que uma votação Snapshot era vinculativa para esta ativação e que o Conselho de Segurança do Protocolo iria desativar o mercado implantado diretamente, sem uma votação AIP ou Aave Governance V3 para a ativação. A sua confirmação posterior dizia que o conselho o tinha feito. Uma configuração separada de gestão de risco ainda foi descrita como sujeita a um AIP.
O limite de saque de US$ 21 milhões está ao lado de um limite de adição de US$ 32 milhões em USDC para o raio Mag-7. Este último limita a quantidade de USDC que pode ser fornecida lá; nenhuma das figuras estabelece depósitos correntes, empréstimos ou utilização. Os sete tokens de ações carregam fatores colaterais de 65% a 79%. No Aave V4, diz LlamaRisk, o fator define o limite de empréstimo e o limite de liquidação para cada token.
Esses descontos destinam-se a deixar espaço para uma queda de preço entre uma posição que se torna liquidável e um liquidante que a fecha. LlamaRisk’s método de estresse usa movimentos históricos de ações fora do horário comercial, permite uma lacuna de 0,5% entre o valor do oráculo publicado e o mercado e acumula dívida no topo anual de 24% da curva de taxa de empréstimo do USDC durante seu fechamento de mercado mais longo. Ele pressupõe que a liquidação seja concluída no máximo cinco minutos após a próxima abertura regular do mercado de ações. A maior queda observada e uma estimativa estatística da cauda informam o fator para cada nome.
Esse é um modelo de perdas que os parâmetros foram projetados para suportar, e não uma garantia sobre o próximo fechamento. LlamaRisk observa que seu registro histórico não pode descrever um declínio mais raro do que aquele que contém. O bônus de liquidação máximo configurado de 5,5% destina-se a pagar um liquidante pela venda, resgate ou hedge dos tokens após o pagamento da dívida em USDC. Se esse incentivo será suficiente depende do preço e da liquidez executável disponível quando a liquidação ocorrer.
O resgate não é automático para quem recebe um token B20 apreendido. LlamaRisk’s avaliação técnica diz que um adquirente do mercado secundário inicialmente detém uma posição não adquirida e não pode resgatar até concluir um processo de aquisição de direitos controlado pelo emissor. Um liquidante sem esse status pode vender na Base, buscar uma contraparte de resgate elegível ou usar um hedge enquanto espera para fechar a exposição. A rota dos futuros perpétuos na avaliação de risco é uma opção modelada e não uma capacidade garantida para cada liquidação.
A pequena profundidade secundária torna o tamanho de uma venda forçada importante. A tabela do LlamaRisk, baseada em dados de 17 de setembro antes da ativação do mercado, colocou a profundidade de venda base de cada token em cerca de US$ 0,27 milhão a US$ 1,08 milhão, com um impacto de preço de 2%. Esses números descrevem um instantâneo datado, e não o que um liquidante poderia vender em 27 de setembro. Alienações maiores podem precisar ser divididas ou encaminhadas para uma parte com acesso a resgate.
Uma liquidação que reembolse a dívida do USDC e recupere valor suficiente das garantias não deixa défice de empréstimos. Se a diferença de preço de reabertura for maior do que o buffer modelado, ou se os tokens apreendidos não puderem ser vendidos ou cobertos ao preço e velocidade assumidos, uma posição poderá, em vez disso, deixar dívidas inadimplentes dentro do Equities Hub opcional. Os seus fornecedores de USDC são o grupo credor exposto a esse défice; os documentos de risco citados descrevem isto como um cenário, em vez de documentar uma perda realizada. O limite limita o saque máximo do mercado, enquanto o risco real a qualquer momento depende dos empréstimos pendentes, das posições e da liquidez disponível quando o feed for atualizado.