Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Uma casa imposto criptográfico a revisão arrecadaria cerca de US$ 500 milhões, ao mesmo tempo que aliviaria os impostos sobre pagamentos de stablecoins e pequenas taxas.
O Comitê de Modos e Meios da Câmara está programado para considerar HR 10357, a Lei de Certeza Fiscal de Ativos Digitais, em 16 de setembro, apresentando uma ampla reescrita da tributação de ativos digitais aos legisladores após meses de negociações sobre até que ponto a criptografia deveria ser tratada como os ativos financeiros tradicionais.
O Comitê Misto de Tributação estimativas a legislação aumentaria as receitas federais em cerca de 500 milhões de dólares líquidos do ano fiscal de 2027 até 2036, depois de contabilizadas as disposições que aumentam e reduzem as receitas do governo.
O pacote inclui regras que abrangem stablecoins, taxas de transação, perdas comerciais, empréstimos de ativos digitais, apostas e violações fiscais anteriores.
Esse resultado fiscal reflecte o compromisso central do projecto de lei. Os legisladores eliminariam alguns atritos fiscais que tornam a atividade criptográfica rotineira complicada, ao mesmo tempo em que estenderiam regras semelhantes às de valores mobiliários aos comerciantes que poderiam gerar bilhões de dólares em receitas adicionais.
Falando sobre a legislação, Andrew Gordon, um advogado tributário criptográfico, disse:
“Este é um enorme passo em frente para os investidores em criptomoedas que querem simplesmente regras sobre impostos. Todos nós pagamos impostos, as regras precisam ser claras.”
Stablecoins qualificados em dólares americanos receberia tratamento especial para evitar que movimentos menores em torno de sua indexação de US$ 1 criassem ganhos ou perdas que os contribuintes devem calcular cada vez que usarem os tokens.
De acordo com a proposta, o valor de resgate determinaria geralmente a base e os rendimentos para transações qualificadas que ocorressem dentro das faixas prescritas em torno da indexação. Comerciantes, corretores e revendedores seriam excluídos, juntamente com determinados usuários que completam mais de 5.000 transações contadas e contribuintes cuja moeda funcional não seja o dólar.
A medida também desconsideraria ganhos ou perdas quando os ativos digitais são usados para pagar taxas de rede ou transação de não mais que US$ 10, cobrindo custos como taxas de gás blockchain e certas taxas de negociação ou liquidez.
Essa disposição entraria em vigor para disposições após 31 de dezembro de 2027 e acarretaria um dos custos mais elevados do pacote. O JCT estima que o alívio de pequenas taxas reduziria as receitas federais em US$ 2,365 bilhões até 2036.
A legislação não estabelece uma isenção geral de US$ 10 para compras feitas com Bitcoin ou outras criptomoedas. A exclusão está vinculada a taxas relacionadas às transações, deixando a maioria das compras sujeitas ao tratamento existente dos ativos digitais como propriedade.
Os legisladores recuperariam receitas em outros lugares, acabando com uma vantagem fiscal que os investidores em criptografia há muito detêm sobre os corretores de ações.
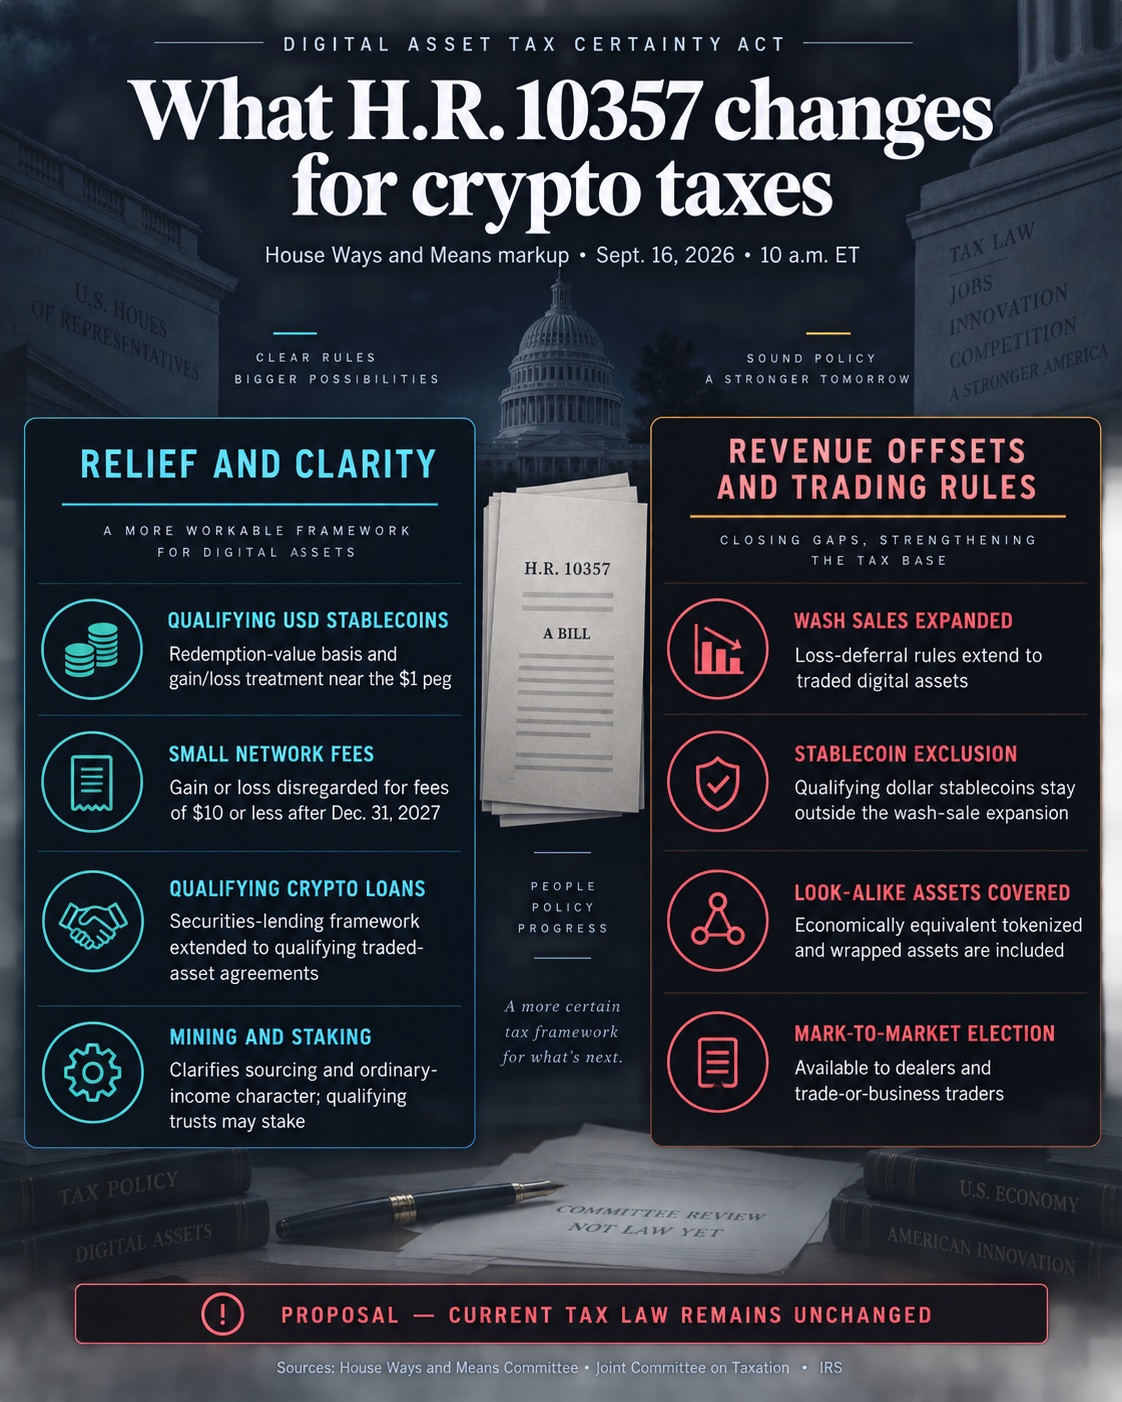
O projeto se estende venda de lavagem restrições a ativos digitais negociados que não sejam stablecoins qualificados em dólares americanos. De acordo com as regras existentes, um investidor pode geralmente vender Bitcoin com prejuízo, comprá-lo imediatamente e ainda usar o prejuízo para fins fiscais, porque o regime de lavagem e venda cobre principalmente ações e títulos.
O HR 10357 restringiria essa estratégia e também alcançaria certos ativos economicamente equivalentes, incluindo versões empacotadas e tokenizadas. O JCT estima que a mudança aumentaria as receitas federais em US$ 1,707 bilhão durante a janela orçamentária.
Outra disposição expandiria o acesso à contabilidade de marcação a mercado para corretores e comerciantes de ativos digitais cujas atividades se qualificam como comércio ou negócio. O JCT estima que essas mudanças arrecadariam US$ 2,332 bilhões até 2036.
Juntas, espera-se que as duas disposições comerciais gerem mais de 4 mil milhões de dólares em receitas, ajudando a absorver as reduções fiscais noutras partes da legislação.
O pacote vai além da negociação, alargando o tratamento fiscal já disponível para empréstimos de títulos a empréstimos qualificados de ativos digitais.
Isso poderia eliminar a incerteza sobre se a transferência temporária de criptografia sob um contrato de empréstimo constitui uma venda tributável. Os acordos elegíveis evitariam geralmente o reconhecimento imediato de ganhos ou perdas se satisfizessem os requisitos que regem o retorno de activos equivalentes e a economia da transacção.
Os fundos de investimento receberiam outra mudança direcionada. O projeto de lei evitaria que um truste de outra forma qualificado perdesse seu status fiscal apenas porque seu administrador aposta em ativos digitais detidos pelo veículo, potencialmente removendo uma barreira para produtos de investimento que buscam ganhar apostar recompensas.
No entanto, a proposta é mais limitada para mineradores e stakers individuais. Classifica o rendimento de validação como rendimento ordinário e estabelece regras de fornecimento, ao mesmo tempo que deixa intacto o quadro temporal existente que geralmente reconhece as recompensas de aposta quando um contribuinte obtém o controlo sobre elas.
Isso significa que o pacote não chega a uma proposta da indústria para adiar a tributação da mineração recém-gerada ou das recompensas de apostas até que os ativos sejam eventualmente vendidos.
Os contribuintes com problemas de relatórios mais antigos encontrariam outro caminho para a conformidade. O Tesouro seria orientado a estabelecer um Programa de Divulgação Voluntária de Ativos Digitais que permitiria aos contribuintes elegíveis corrigir registros anteriores, pagar impostos e juros pendentes e, potencialmente, receber alívio de certas penalidades.
A marcação de quarta-feira é o primeiro teste para saber se esses compromissos sobreviverão ao processo legislativo. Os membros do comitê podem alterar a medida antes de votar se devem avançá-la, e a aprovação ainda deixaria o HR 10357 enfrentando uma votação no plenário da Câmara, consideração no Senado e ação presidencial.
Mudanças nas disposições de venda de lavagem, taxas ou moeda estável durante a marcação também podem alterar o ganho de receita líquida projetado de US$ 500 milhões da JCT, exigindo que os legisladores decidam quanto alívio fiscal estão dispostos a fornecer sem transformar o pacote mais amplo em uma perda de receita.