Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Um hipotético emissor de moeda estável de pagamento dentro do escopo de supervisão proposto pelo Federal Reserve, com US$ 1 bilhão em circulação e nenhuma receita de atividades fora de seus ativos de reserva, começaria com um encargo de capital de risco operacional básico de US$ 20 milhões sob o Proposta do Fed anunciado em 24 de setembro. Um ajuste separado no histórico de perdas e quaisquer outros encargos de capital aplicáveis ainda teriam que ser aplicados. O emissor também precisaria de reservas para respaldar suas moedas.
A proposta dá ao crescimento de uma moeda estável uma consequência direta de capital: mais moedas em circulação significam um encargo de risco operacional de base maior, mesmo que o emitente não ganhe nada com a custódia ou outras atividades. A fórmula se aplicaria a subsidiárias emissoras de moeda estável aprovadas de bancos membros estaduais segurados e a certos emissores licenciados pelo estado qualificados que fazem a transição para a supervisão do Fed. O Proposta pendente da Controladoria da Moeda segue um caminho diferente para os emitentes sob a sua jurisdição, utilizando um montante de capital adaptado a cada negócio e um conjunto separado de ativos líquidos vinculados a despesas.
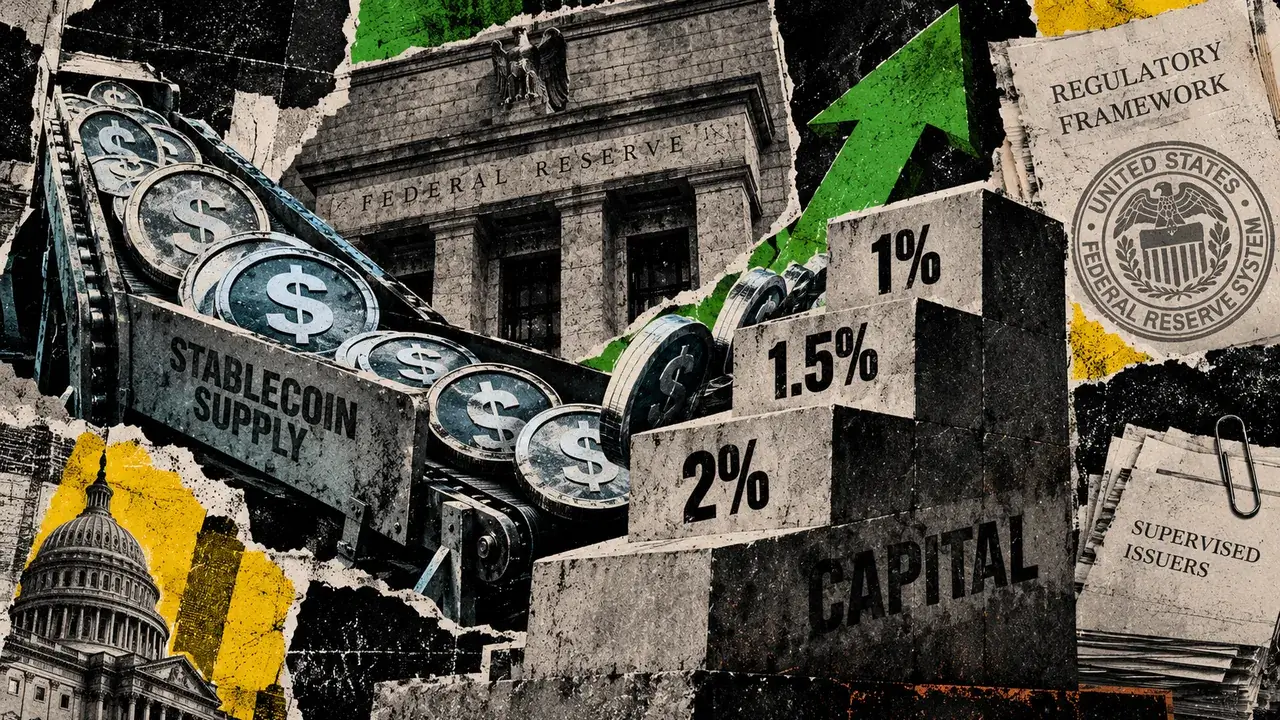
Para os primeiros US$ 20 bilhões em stablecoins de pagamento pendentes, o Fed calcularia a parcela de emissão do capital de risco operacional básico em 2%. A taxa cairia para 1,5% sobre os próximos US$ 30 bilhões e 1% sobre o valor acima de US$ 50 bilhões. Estas são faixas marginais: ultrapassar um limite alteraria a taxa apenas na emissão adicional. O Memorando do conselho também adiciona 25% da receita anual média de três anos do emissor proveniente de ativos não relacionados a reservas à linha de base.
Com 10 mil milhões de dólares pendentes e sem receitas não provenientes de reservas, a parcela de emissão de referência seria de 200 milhões de dólares. Esta segunda hipótese permanece inteiramente na primeira faixa. Ambos os cálculos são hipotéticos.
A Fed também propõe um escalar de perdas que pode aumentar ou diminuir o encargo do risco operacional em resposta às perdas registadas. O encargo de risco operacional de um emitente individual também reflectiria o ajustamento de perdas; a sua necessidade total de capital poderia incluir outros componentes.
As reservas de capital e stablecoin servem a propósitos diferentes. A Fed exigiria que os emitentes cobertos mantivessem activos de reserva elegíveis com um valor justo pelo menos igual ao valor nominal das suas moedas em circulação. Propõe separadamente um requisito de capital de 2% sobre activos de reserva que sejam créditos de depósitos não segurados ou acordos de recompra inversa com garantia insuficiente. Esses possíveis encargos de risco de crédito ficam à parte do cálculo do risco operacional. Os activos de reserva um-para-um são um requisito separado do valor base de capital de 20 milhões de dólares.
O Memorando do conselho limita a segunda categoria a emissores qualificados pelo estado que são instituições depositárias licenciadas pelo estado não seguradas com pelo menos US$ 10 bilhões em stablecoins de pagamento pendentes e que fazem a transição sob a Lei GENIUS. O limite de 10 mil milhões de dólares aplica-se apenas a essa categoria de transição.
Esse escopo é mais restrito do que o mercado de stablecoins em dólar como um todo. A supervisão depende do estatuto e do regulador do emitente legal. O exemplo de mil milhões de dólares pressupõe um emitente que se qualifica para supervisão do Conselho, sem contributos específicos da empresa.
O Fed anunciou a proposta em 24 de setembro juntamente com uma proposta separada sobre como os bancos membros dos estados segurados se candidatariam para emitir stablecoins de pagamento por meio de subsidiárias. A fórmula de capital pertence ao quadro regulamentar proposto para emitentes supervisionados pelo Conselho. Ambas as propostas estão abertas à revisão através da regulamentação.
O OCC Proposta de março estabeleceria um valor de capital mínimo inicial para um emissor recém-licenciado ou licenciado com base em seu próprio plano de negócios e riscos, sujeito geralmente a um piso de US$ 5 milhões durante um período de novo. Exigiria também capital contínuo proporcional ao modelo de negócios e ao perfil de risco do emitente. O texto da regra proposta deixa esse montante de capital para uma avaliação de supervisão.
O OCC exigiria um apoio operacional separado: ativos líquidos prontamente disponíveis equivalentes a 12 meses de despesas totais, identificados separadamente dos ativos que respaldam as stablecoins. O backstop apoiaria as operações durante uma interrupção. É uma exigência de liquidez medida pelas despesas. O requisito de capital para risco operacional da Fed utiliza receitas de emissão e não provenientes de reservas como ponto de partida.
O OCC discutiu um componente de capital variável baseado nas moedas em circulação como alternativa e solicitou comentários sobre o assunto. O texto da regra proposta omite essa cobrança baseada em porcentagem. Os dois métodos aplicam-se a diferentes jurisdições de supervisão. A eventual exigência total de cada regulador permanece indeterminada.
A proposta do OCC foi publicada no Federal Register em 2 de março, e seu período de comentários encerrado em 1º de maio. Para as propostas do Fed, o Conselho afirma que os comentários serão encerrados 60 dias após a publicação do Federal Register; isso é Lançamento em 24 de setembro não dá prazo de calendário. Os próximos detalhes consequentes são a calibração final do ajustamento de perdas do Fed e a forma como cada regulador estabelece as suas regras de capital e liquidez após comentários.