Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
A teoria está mostrando o que os técnicos não estão?
No gráfico, o setor de metais parece pessimista. Numa base trimestral, o ouro subiu 8% e a prata subiu mais de 10%, mas em comparação com o ROI de 30% do Bitcoin, parece que os investidores têm atribuído a narrativa do porto seguro ao BTC.
E neste sentido, os activos de risco parecem mais resilientes, indo para o Comité Federal de Mercado Aberto (FOMC).
No entanto, essa divergência poderá mudar em breve?
Com base na posição atual dos investidores, esta tese não parece tão absurda.
Curiosamente, um analista observou que a relação tradicional entre o ouro e os rendimentos do Tesouro mudou neste trimestre, sugerindo que o ouro já não está a reagir ao aumento dos rendimentos.
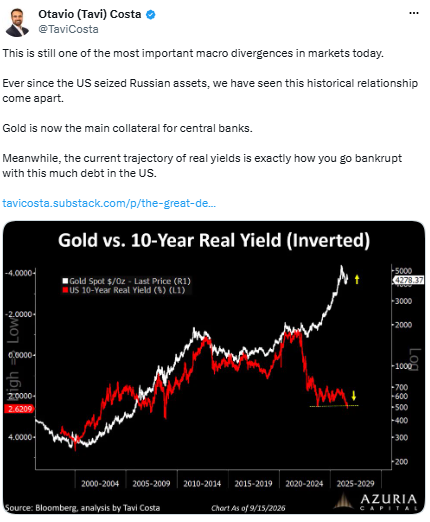
Nomeadamente, o principal factor da divergência parece ser uma forte procura de ouro por parte dos bancos centrais, o que está a alterar a dinâmica sensível ao rendimento do metal precioso e a fornecer apoio ao metal, apesar dos rendimentos elevados. O momento da divergência também merece destaque.
Os dados da TradingEconomics mostraram que o rendimento do Tesouro dos EUA de 10 anos pulou quase 20% desde o final de junho. O ouro avançou quase 15% durante o mesmo período.
A procura do banco central pareceu apoiar o ouro, apesar dos rendimentos mais elevados, enfraquecendo a sensibilidade habitual do metal às taxas. Esta divergência sugeriu que a procura estrutural pode agora superar a sensibilidade do ouro às expectativas monetárias.
Isso também explicou o crescimento posicionamento em torno dos metais, com mais de US$ 500 bilhões supostamente entrando em ouro e prata.
A questão por resolver é se os metais estão a atrair novo capital ou a retirá-lo dos activos de risco.
Outra métrica importante é destacar o que os aspectos técnicos não são.
Como discutido acima, a resiliência do ouro ao aumento dos rendimentos não é tão evidente no gráfico em comparação com o seu primo criptográfico Bitcoin. Dito isto, dados concretos do mercado sugerem que a procura pelo metal permanece robusta.
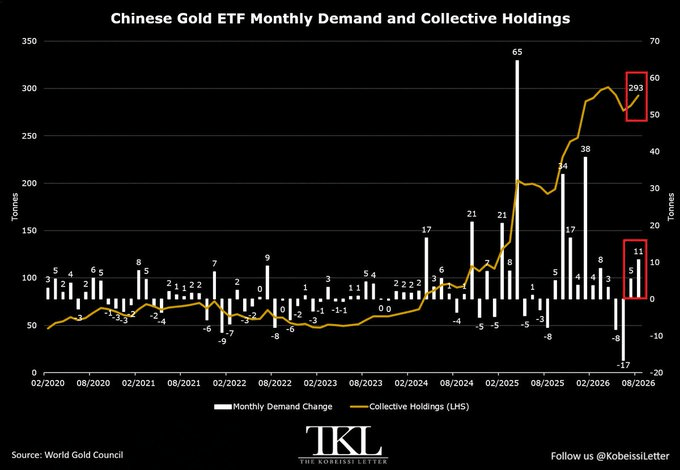
De acordo com o gráfico abaixo, os ETFs de ouro chineses adicionaram 11 toneladas em agosto, o que significa dois aumentos mensais consecutivos e elevando o total para 293 toneladas, o maior desde abril e o terceiro maior já registado.
No acumulado do ano, os ETFs adquiriram 45 toneladas de ouro, indicando uma procura robusta, e os dados do início de Setembro sugerem que a acumulação continua à medida que os rendimentos caem e as acções são fracas a nível interno.
Neste sentido, a divergência na relação entre o rendimento do ouro e o rendimento do Tesouro a 10 anos torna-se ainda mais relevante.
Com a aproximação do FOMC, os investidores já estão a posicionar-se em torno do ouro, tendo visto mais de 500 mil milhões de dólares fluindo para os metais, apoiados pela forte procura na cadeia. Isto faz com que a medida pareça menos uma negociação de curto prazo e mais uma cobertura estratégica contra a potencial volatilidade dos rendimentos impulsionada pela Fed.
Assim, se os rendimentos permanecerem elevados enquanto o dólar enfraquece, o ouro poderá continuar a atrair capital, criando potencialmente uma pressão adicional sobre ativos de risco como criptografia.