Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
O Gabinete do Controlador da Moeda promoveu três empresas focadas em stablecoins para o status de banco fiduciário federal em 18 de setembro, usando um perímetro regulatório reconhecível nas decisões de Agora, Catena e Bastion.
As decisões reforçam o argumento de que o OCC está a construir um caminho repetível para bancos fiduciários estreitos e não segurados. Esse caminho ainda acarreta riscos legais e de execução: Agora e Catena precisam de aprovação final antes da abertura, Bastion deve concluir uma conversão, as regras propostas para stablecoins permanecem inacabadas e os supervisores estaduais continuam a contestar a amplitude da abordagem do OCC.
A importância competitiva decorre dessa combinação. O estatuto de confiança federal pode reduzir a fragmentação regulamentar e colocar os serviços relacionados sob um único supervisor, mas repetidas aprovações condicionais tornam a própria carta menos provável de ser um fosso auto-suficiente. Aprovação final, distribuição, capital, relações de reserva e desempenho operacional tornam-se os testes mais difíceis.
O Decisão agora e Decisão Catena conceder aprovação condicional preliminar para bancos fiduciários nacionais de novo. Ambos os candidatos permanecem na organização e devem concluir o trabalho de pré-abertura antes que o OCC conceda a aprovação final e permissão para iniciar os negócios.
O Decisão do bastião segue um caminho diferente. A Bastion Platforms Trust Company já opera sob um estatuto fiduciário de Nova York. A OCC aprovou condicionalmente a sua conversão em Bastion Platforms National Trust Company, sujeita às condições e a um reconhecimento de conclusão da conversão antes de começar a operar sob o estatuto nacional.
A distinção separa o progresso regulatório da autoridade operacional. Agora e Catena estão organizando novas instituições federais. Bastion está convertendo uma empresa fiduciária estatal existente. Os materiais citados não indicam datas de abertura firmes para nenhum dos três.
Agora e Catena devem enviar uma carta à equipe fundadora do OCC pelo menos 60 dias antes da abertura programada. Suas aprovações expiram se eles não conseguirem levantar capital dentro de 12 meses ou abrirem dentro de 18 meses. A aprovação da Bastion termina automaticamente se a conversão não for concluída dentro de seis meses, a menos que o OCC conceda uma prorrogação em circunstâncias atenuantes.
Nas três decisões, o OCC aplica uma estrutura de empresa fiduciária compartilhada, em vez de conceder permissões comerciais idênticas. Cada instituição deve limitar as suas operações a atividades de empresas fiduciárias e serviços relacionados, e cada uma deve permanecer fora da definição de banco da Lei das Sociedades Holding Bancárias.
As instituições resultantes não são bancos comerciais segurados comuns. A decisão da Bastion diz expressamente que não aceitará depósitos e não será segurado pelo Corporação Federal de Seguro de Depósito. A carta da Agora diz que o banco proposto não será uma instituição depositária segurada. A decisão de Catena trata a instituição como um banco nacional não segurado e afirma que stablecoins de pagamento não são depósitos e não podem ser representadas como seguradas pelo FDIC.
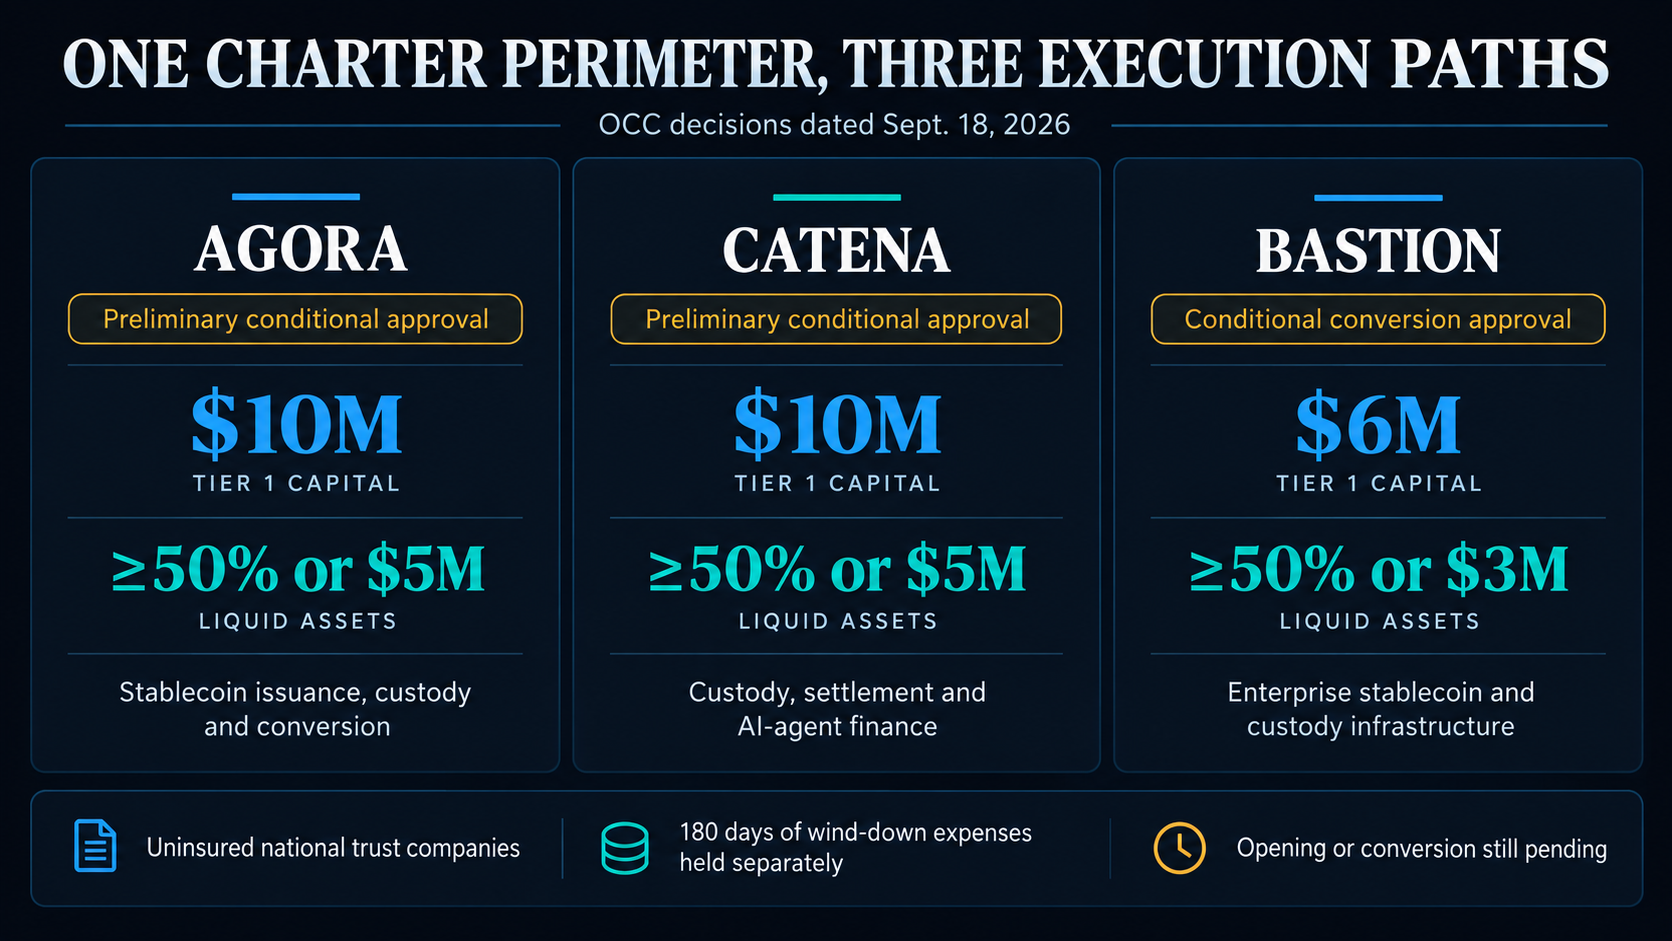
Os requisitos de capital mostram tanto a arquitetura comum como a calibração específica do candidato. Agora e Catena devem manter, cada uma, pelo menos US$ 10 milhões em capital de nível 1, com o maior valor dentre 50% do capital de nível 1 ou US$ 5 milhões mantidos em ativos líquidos elegíveis. A Bastion deve manter pelo menos US$ 6 milhões em capital de nível 1, com o maior entre 50% ou US$ 3 milhões de liquidez. Cada instituição deve reavaliar trimestralmente o seu capital e liquidez e deter mais se o seu perfil de risco assim o exigir.
Uma condição separada exige que todos os três mantenham activos líquidos elegíveis iguais a 180 dias de despesas operacionais fixas e variáveis aplicáveis a uma liquidação em dificuldades. Esses ativos não podem ser contabilizados duas vezes em relação à liquidez que sustenta a condição de capital. A exigência se aplica durante os primeiros três anos de operação de acordo com a carta federal relevante.
| Requerente | Ação OCC | Piso de capital e liquidez | Foco proposto | Status nos materiais citados |
|---|---|---|---|---|
| Ágora | Aprovação condicional preliminar para um novo banco fiduciário nacional | US$ 10 milhões de nível 1; maior que 50% ou US$ 5 milhões em liquidez | Emissão e reservas de stablecoin, custódia, pagamentos e serviços de consultoria | Aprovação final pendente; nenhuma data de abertura firme declarada |
| Catena | Aprovação condicional preliminar para um novo banco fiduciário nacional | US$ 10 milhões de nível 1; maior que 50% ou US$ 5 milhões em liquidez | Custódia, gestão fiduciária e de investimentos, além de conversão, compensação e execução vinculadas | Aprovação final pendente; nenhuma data de abertura firme declarada |
| Bastião | Aprovação condicional para converter uma empresa fiduciária de Nova York | US$ 6 milhões de nível 1; maior que 50% ou US$ 3 milhões em liquidez | Carteiras de custódia, conversão, emissão de marca branca e serviços de emissor | Conclusão da conversão pendente; nenhuma data de abertura firme declarada |
O OCC também exige aviso prévio e uma determinação por escrito de não objeção antes de alterações significativas em cada plano de negócios. O trabalho de conformidade, auditoria, segurança da informação e governação continua a fazer parte do caminho para a abertura ou conclusão da conversão.
As decisões de 18 de setembro seguem um padrão mais amplo. O OCC índice de decisão registra ações de bancos fiduciários de ativos digitais envolvendo Bridge, Foris DAX, Coinbase, Laser Digital, Wise, World Liberty e outros. A agência página de aplicativos de ativos digitais mostra candidatos adicionais no pipeline.
Em agosto, o controlador Jonathan Gould disse 23 de 40 novos pedidos de fretamento recebidos ao longo de aproximadamente 18 meses envolveram ativos digitais. Esse volume não prevê a aprovação final de nenhum candidato, mas mostra que o trio de 18 de setembro pertence a um grupo, e não a um experimento isolado.
A agência Regra do banco fiduciário de 2026em vigor a partir de 1º de abril, esclareceu ainda que os bancos fiduciários nacionais podem realizar atividades não fiduciárias permitidas juntamente com serviços fiduciários. O OCC continua a avaliar caso a caso a autoridade estatutária para as atividades propostas, de modo que um caminho reconhecível ainda produz decisões específicas para o candidato.
Proposto Regras de implementação da Lei GENIUS apontam para expectativas mais comuns de reservas, capital e liquidez para emissores federais de stablecoins. Essas regras permaneceram propostas até 22 de setembro. Elas descrevem uma possível camada federal padronizada, em vez de um regime operacional final.
A base jurídica também permanece contestada. A Conferência dos Supervisores Bancários Estaduais desafiou a amplitude da carta de confiança e abordagem de preempção do OCC e discutiu possíveis litígios futuros se os estados concluírem que os estatutos excedem os limites da Lei do Banco Nacional. Essa afirmação não estabelece um caso arquivado, mas mostra por que um processo administrativo repetível não deve ser confundido com uma lei estabelecida.
A tese de base é, portanto, comparativa. As três decisões repetem limites centrais, conceitos de capital, liquidez de liquidação, notificação de supervisão e controlos de pré-abertura. O registo mais amplo de decisões e o pipeline pendente mostram que o OCC aplica essa estrutura a mais empresas. Uma carta fiduciária federal continua a ser dispendiosa e exigente, mas o conjunto de permissões assemelha-se cada vez mais à infra-estrutura que vários candidatos qualificados podem procurar.
Um perímetro comum deixa amplo espaço para diferentes negócios.
A Agora propõe combinar a emissão de stablecoins lastreadas em dólares e a manutenção de reservas com a custódia de ativos digitais, pagamentos e liquidações vinculadas à custódia e consultoria de investimento fiduciário para clientes de custódia institucionais e empresariais. A decisão do OCC diz que a Agora pretende transferir a emissão de AUSD da Agora Bermuda somente depois que o banco for estabelecido. A transição planeada transferiria activos e contas subjacentes, com o banco adquirindo e assumindo activos de reserva e passivos associados.
A transição permanece prospectiva. Ágora Página do produto AUSD continuou a identificar a Agora Bermuda como emissora a partir de 22 de setembro. A página também descreve o gerenciamento de reservas, custódia e relacionamentos com parceiros que ajudam a definir o caminho da Agora para a distribuição. Ágora anúncio de aprovação afirma que a aprovação final permanece pendente.
O banco proposto pela Catena tem como alvo outro conjunto de clientes. Seu plano aprovado inclui custódia fiduciária e não fiduciária, gestão de investimentos fiduciários e serviços fiduciários, e conversão, compensação e execução não fiduciária vinculadas a ativos mantidos nessas relações. Catena anúncio da empresa posiciona a pilha em torno dos agentes de IA e das empresas que os implantam. O foco da IA é a estratégia da Catena, não uma caracterização do OCC.
O modelo da Bastion centra-se na infraestrutura empresarial. O perímetro de conversão aprovado inclui carteiras de custódia fiduciária, conversão para clientes de custódia, emissão de stablecoin de marca branca e tecnologia e serviços operacionais para outros emissores autorizados. Bastion diz que os clientes corporativos podem usar ferramentas de custódia, pagamentos e emissão, enquanto empresas terceirizadas podem permanecer como emissoras registradas. Isso é anúncio descreve uma conversão federal que consolidaria as capacidades agora fornecidas por meio de uma carta fiduciária estadual existente, outras licenças e parcerias.
Estas diferenças identificam as restantes fontes de vantagem competitiva. Uma carta pode criar alcance regulatório nacional e combinar serviços permitidos sob um único supervisor. Não pode fornecer clientes, liquidez, parceiros de reserva, integrações empresariais ou um lançamento bem-sucedido.
A análise anterior do CryptoSlate tratou os estatutos fiduciários federais como ativos estratégicos potencialmente escassos. Cobertura de Aplicação então pendente da Agora e a ascensão de bancos criptográficos estreitos enfatizou tanto o alcance nacional quanto os limites da estrutura. Um olhar separado sobre Efeitos competitivos da Lei GENIUS argumentou que o acesso federal antecipado poderia favorecer emissores bem capitalizados.
As evidências de 18 de Setembro restringem o argumento da escassez. Três decisões tomadas no mesmo dia partilham um perímetro familiar, uma arquitetura de supervisão comum e rotas definidas para a abertura ou conversão. Preservam também diferenças na calibração do capital, no foco no cliente e no modelo de negócios.
A execução agora tem mais peso. Agora e Catena devem transformar a aprovação preliminar em permissão de abertura. Bastion deve terminar sua conversão. Todos os três devem manter o capital e a liquidez de liquidação, ao mesmo tempo que convencem os clientes de que vale a pena adoptar a sua combinação específica de custódia, emissão, liquidação e controlos.
A carta fiduciária federal continua valiosa nesse mercado. O seu papel assemelha-se cada vez mais a um requisito de entrada, enquanto o fosso durável tem de ser construído através da distribuição, liquidez e execução.