Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Os emitentes de stablecoins estão a emergir como uma nova fonte de procura de dívida do governo dos EUA, à medida que as participações oficiais estrangeiras perdem terreno.
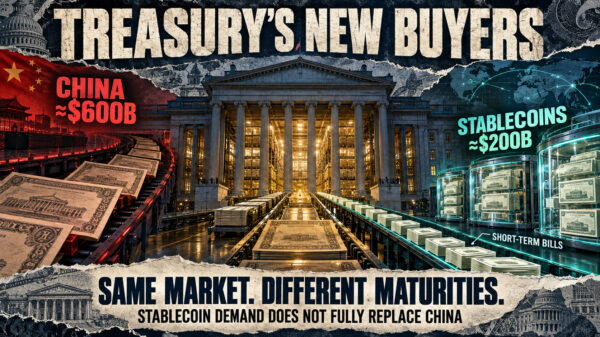
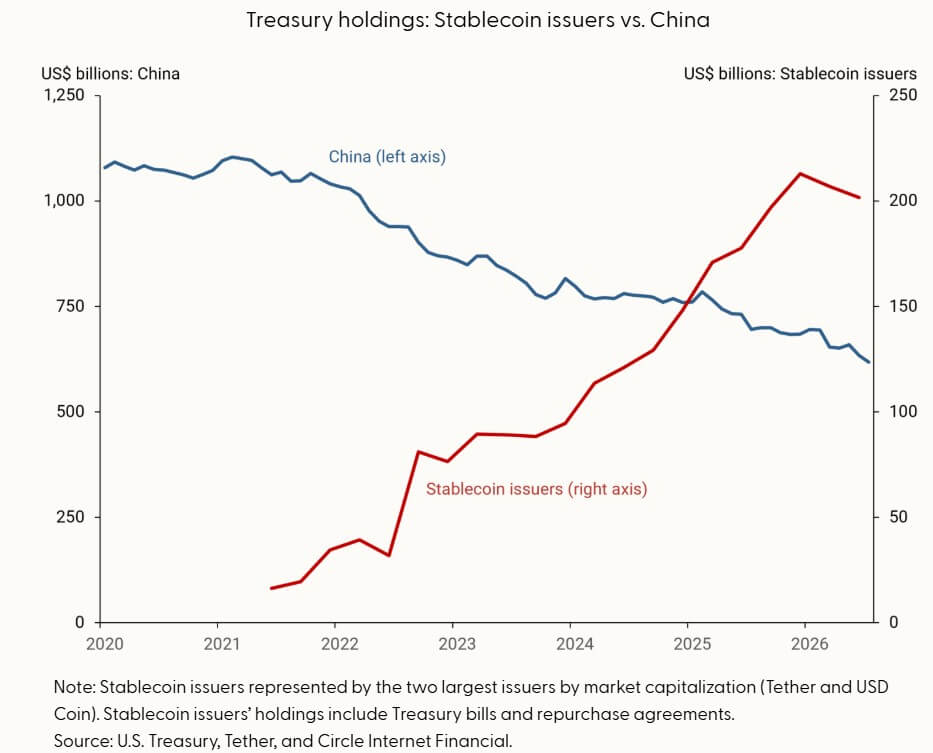
Amarração e Círculo aumentaram os seus títulos do Tesouro e as participações em acordos de recompra em cerca de 200 mil milhões de dólares nos últimos cinco anos, o equivalente a mais de 40% do declínio nas participações no Tesouro da China no mesmo período, afirmam investigadores do Federal Reserve Bank de São Francisco. disse.
A mudança está a começar a alterar a base de investidores que sustenta o maior mercado de títulos de dívida pública do mundo. As participações em títulos do Tesouro dos emissores de stablecoin aumentaram mais de dez vezes em cinco anos, à medida que a demanda por tokens digitais vinculados ao dólar se expandiu, enquanto a China continuou a recuar de Dívida dos EUA que começou há mais de uma década.
O aumento de compradores ligados a criptomoedas ocorre num momento em que a composição dos credores dos EUA passa por uma mudança de longo prazo que pode afetar o quão barato Washington pode financiar os seus défices.
Os investidores estrangeiros detinham mais de metade dos títulos do Tesouro em circulação por volta de 2008, mas a sua percentagem caiu para cerca de 30% no início de 2026, disse o Fed de São Francisco. Dentro desse grupo, os governos estrangeiros diminuíram ainda mais acentuadamente em importância relativa, representando pouco mais de 40% da procura de títulos estrangeiros no início de 2026, em comparação com quase toda a procura no seu pico na década de 1970.
A China tem sido fundamental para essa mudança. As suas participações no Tesouro atingiram o pico no final de 2013 e caíram mais de metade em meados de 2026, à medida que Pequim diversificava os seus activos de reserva.
Os investidores privados assumiram um papel mais importante à medida que a procura externa oficial enfraquecia, tornando potencialmente o financiamento do Tesouro mais sensível às alterações nas taxas de juro e às percepções do risco fiscal dos EUA. Ao contrário dos bancos centrais, que podem deter títulos do Tesouro para fins de gestão de reservas, os investidores privados podem exigir rendimentos mais elevados quando os riscos aumentam ou os retornos concorrentes aumentam.
Os emissores de stablecoin adicionam uma fonte diferente de demanda porque seu modelo de negócios exige grandes conjuntos de ativos líquidos em dólares que respaldam tokens que os clientes podem resgatar pelo valor nominal.
USDT da Tether e USDC da Circle representava mais de 80% da capitalização de mercado da stablecoin em meados de agosto, disseram os pesquisadores do Fed. Ambos os emitentes detêm quantidades substanciais de títulos do Tesouro de curto prazo, juntamente com dinheiro, depósitos bancários e acordos de recompra, para satisfazer as exigências de resgate.
O seu crescimento já os tornou participantes significativos no segmento curto do mercado de títulos de dívida. Desde 2023, os emissores de stablecoin adicionaram mais recursos de curto prazo participações do Tesouro do que o Japão, o maior detentor estrangeiro da dívida do governo dos EUA, de acordo com a pesquisa.
Essa procura também é suficientemente grande para afectar de forma mensurável os rendimentos das obrigações governamentais de curto prazo, afirmou a Fed de São Francisco, citando uma investigação do Banco de Compensações Internacionais.
As stablecoins não podem substituir totalmente o tipo de demanda que a China retirou porque os dois grupos de investidores operam em partes diferentes do mercado do Tesouro.
As reduções da China concentraram-se em grande parte na dívida de longo prazo dos EUA, enquanto Emissores de stablecoin compram predominantemente títulos do Tesouro e outros ativos de alta liquidez e de curto prazo. Isso significa que as crescentes reservas de stablecoins podem aprofundar a procura por notas sem necessariamente criar um comprador equivalente para notas e títulos de longo prazo.
A distinção surge num momento em que os EUA enfrentam necessidades de financiamento mais pesadas. A dívida federal detida pelo público aumentou de cerca de 35% do produto interno bruto em 2006 para cerca de 100% hoje, aumentando o escrutínio da base de investidores dispostos a absorver novas emissões.
A regulamentação poderia reforçar a preferência das stablecoins pelos prazos mais curtos.
O Lei GENIUS, adotado em 2025, criou uma estrutura federal que exige que os emissores de stablecoins de pagamento aprovados nos EUA apoiem integralmente os tokens pendentes com reservas líquidas elegíveis.
As regras de implementação propostas incluem títulos, notas e títulos do Tesouro com vencimentos remanescentes de 93 dias ou menos, juntamente com dinheiro, depósitos bancários e certos acordos de recompra garantidos pelo Tesouro.
Essa estrutura liga efetivamente o crescimento das stablecoins regulamentadas em dólares com a demanda incremental por títulos do governo dos EUA de alta liquidez.
Para os emitentes, a economia também pode ser atractiva. Os clientes detêm tokens que geralmente não lhes pagam o rendimento obtido com os ativos de reserva, enquanto os emissores podem cobrar juros dos títulos do Tesouro que respaldam esses tokens.
À medida que a circulação se expande, as carteiras de reservas e os rendimentos de juros associados podem aumentar com elas.
A próxima fase dependerá se as stablecoins continuarão atraindo usuários fora do mercado tradicional de negociação de criptografia.
O Fed de São Francisco apontou para o uso crescente de stablecoins para pagamentos transfronteiriços e como reservas de valor denominadas em dólares em países com moedas voláteis. A utilização em relação à produção económica é particularmente elevada em África, no Médio Oriente e na América Latina, com grande parte da actividade a atravessar fronteiras nacionais.
Isso cria um canal através do qual um usuário de stablecoin no exterior pode financiar indiretamente empréstimos do governo dos EUA. Um cliente que adquire tokens em dólares cria obrigações de reserva adicionais para o emissor, que, por sua vez, pode comprar títulos do Tesouro para apoiá-los.
O alargamento da recente taxa de crescimento da indústria elevaria essas participações para 400 mil milhões de dólares até 2030, embora os investigadores da Fed tenham alertado que a estimativa acarreta uma incerteza substancial. A regulamentação fora dos EUA, os produtos de pagamento digital concorrentes e as novas tecnologias bancárias podem retardar a adoção da moeda estável.
Essas pressões competitivas determinarão quanto da próxima onda de pagamentos baseados em dólares em última análise, flui através dos emissores de moeda estável e para os mercados do Tesouro.
Os bancos que desenvolvessem ferramentas de liquidação transfronteiriças mais baratas poderiam captar parte dessa procura, enquanto as empresas de moeda estável que se expandissem para remessas e pagamentos precisariam de continuar a aumentar as reservas líquidas à medida que a circulação cresce.