Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
O órgão de fiscalização dos mercados financeiros europeus, ESMA, reforçou as regulamentações de stablecoin com prazo final de janeiro de 2027.
No dia 8 de Outubro, numa orientação dirigida aos reguladores nacionais em toda a UE, o órgão de vigilância adicionado,
Qualquer continuação de serviços deverá ser estritamente limitada às funcionalidades de venda, conversão, transferência ou levantamento necessárias para evitar prejuízos para os clientes, e deverá ser limitada no tempo, baseada no risco e supervisionada de perto.
Alguns dos serviços que serão permitidos incluem a troca para stablecoins compatíveis com MiCA, como o USDC. Como tal, todos os saldos não autorizados de stablecoins devem ser liquidados em três meses (8 de janeiro de 2027).
Enquanto isso, as novas compras de stablecoins, recargas, swaps ou marketing não licenciados foram interrompidas nas plataformas licenciadas.
O regime MiCA da UE para stablecoins começou em 30 de junho de 2024, exigindo que a emissão de stablecoins fosse autorizada pelas autoridades da UE. As regras para fornecedores de criptoativos (CASPs) aderiram posteriormente em 30 de dezembro de 2024. A janela de transição final foi estendida até 1º de julho de 2026.
Após o prazo, stablecoins não licenciados, como o USDT da Tether, foram obrigados a ser retirados da lista das plataformas autorizadas. A última diretiva tornará janeiro do próximo ano o prazo final para reduzir qualquer exposição remanescente da UE a stablecoins e tokens não autorizados.
Até o momento, a UE aprovou 25 emissores de token de dinheiro eletrônico (EMT), incluindo Circle e Société Générale – FORGE. O USDC da Circle e o EURC indexado à Europa são os maiores stablecoins da região em termos de oferta de mercado.
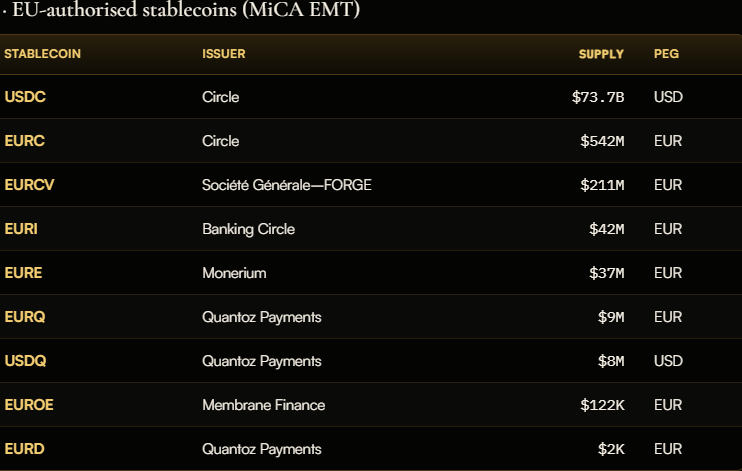
Dito isto, os problemas regulatórios mantiveram o Tether fora da zona europeia, permitindo que o fornecimento de stablecoins indexados à Europa ganhasse mais participação de mercado. Ainda assim, a oferta geral de stablecoin baseada no euro é de US$ 822 milhões, em comparação com impressionantes US$ 315 bilhões para ofertas indexadas ao dólar americano.
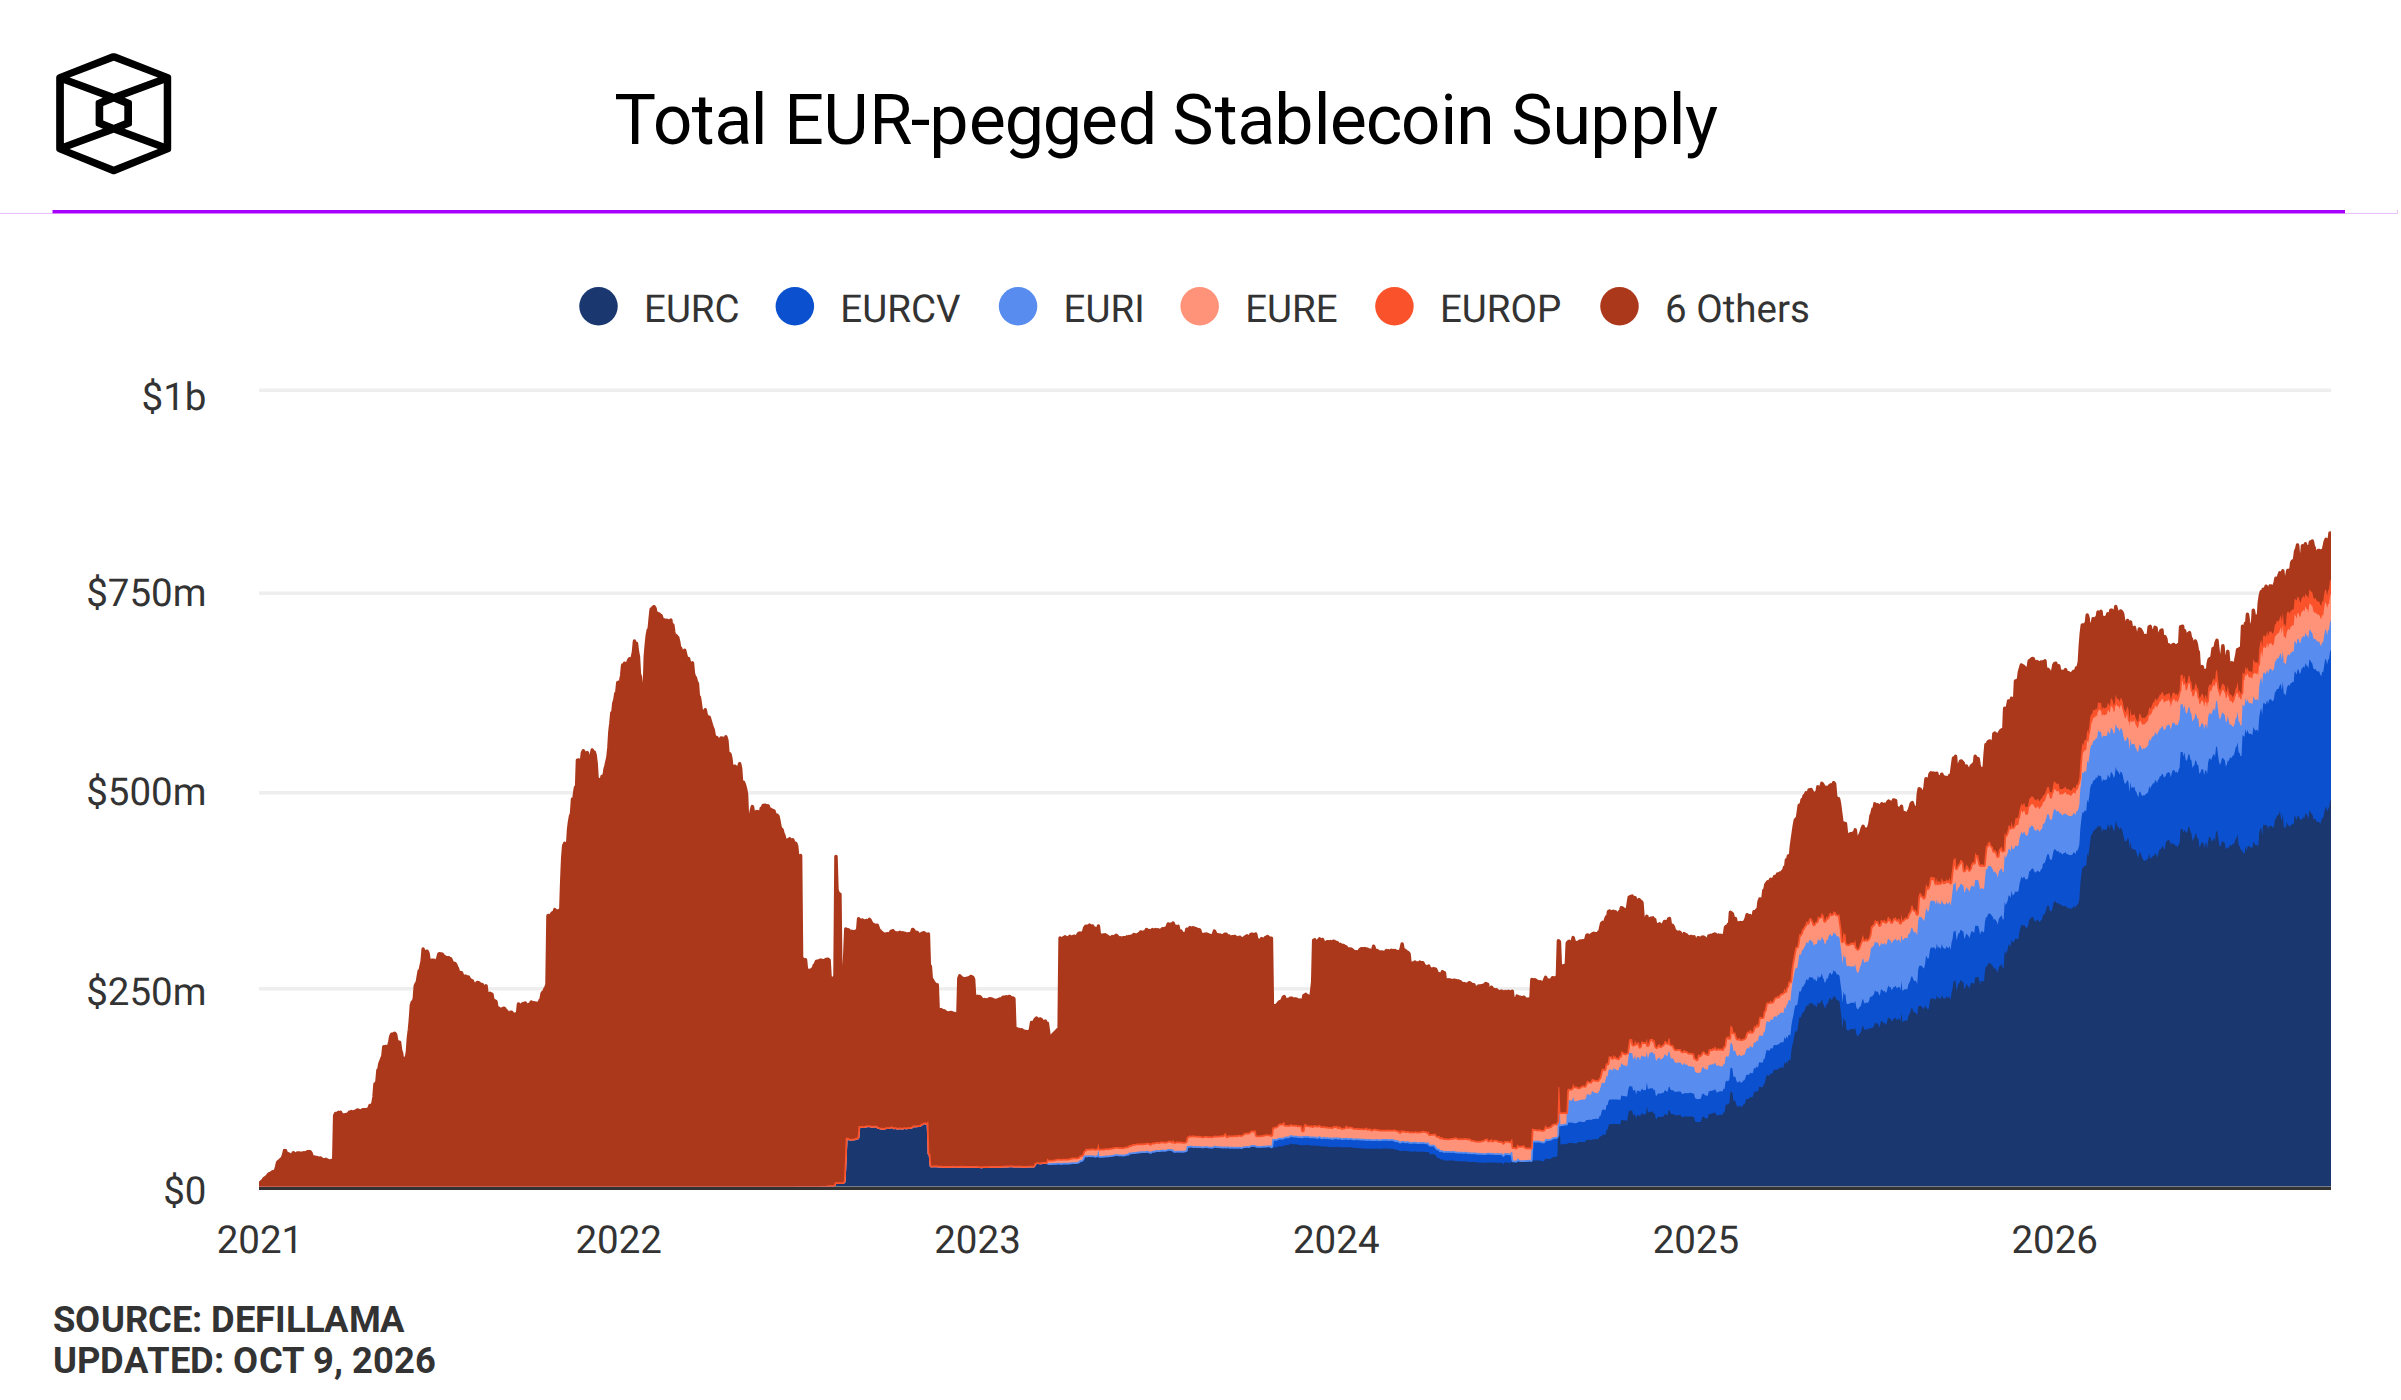
Este é um crescimento de quase 4x em relação a 2023 e espera-se que o impulso continue. Mais importante ainda, o BCE, o banco central da UE, está acompanhando de perto a tendência, especialmente no que diz respeito à procura de obrigações soberanas.
Para emissores sediados nos EUA, como o Tether, as reservas de stablecoin são investidas em equivalentes de caixa, como títulos do Tesouro de curto prazo. Os emissores de stablecoins detêm agora mais de US$ 200 bilhões em letras do Tesouro e estão absorvendo facilmente a fraca demanda da China e de outros países estrangeiros.
Para impulsionar a tendência e a procura de títulos soberanos, o BCE agora quer que os requisitos de depósito bancário de stablecoin sejam revisados para tornar o segmento competitivo.
Infelizmente, a UE também quer promover as suas emissões emitidas pelo banco central Euro digital. Isto apresenta outro ato de equilíbrio desafiador. Resta saber como a adoção da stablecoin evoluirá na UE em meio a regulamentações rígidas e ao impulso do Euro Digital.