Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Ethereum [ETH] o caso de investimento de longo prazo tem sido relativamente mais fraco em comparação com o Bitcoin.
Numa base anual, o ETH caiu quase 30% este ano, arrastando o seu preço para níveis de 1,5 mil dólares e eliminando todos os ganhos obtidos ao longo de 2024 e 2025. Além disso, a altcoin está atualmente a ser negociada quase 10% “abaixo” do que era no início de 2024, destacando os seus fracos retornos em todo o ciclo.
O Bitcoin, por outro lado, tem sido muito mais resiliente. Depois de corrigir 15% em 2026, o BTC ainda está sendo negociado acima de 75% a mais em relação ao seu ponto inicial de 2024, representando um ROI de longo prazo muito melhor. A fraqueza se estende à relação ETH/BTC, que caiu mais de 16%, caminhando para uma quinta vela anual de baixa consecutiva. O índice também é negociado cerca de 60% abaixo do nível de abertura de 2024.
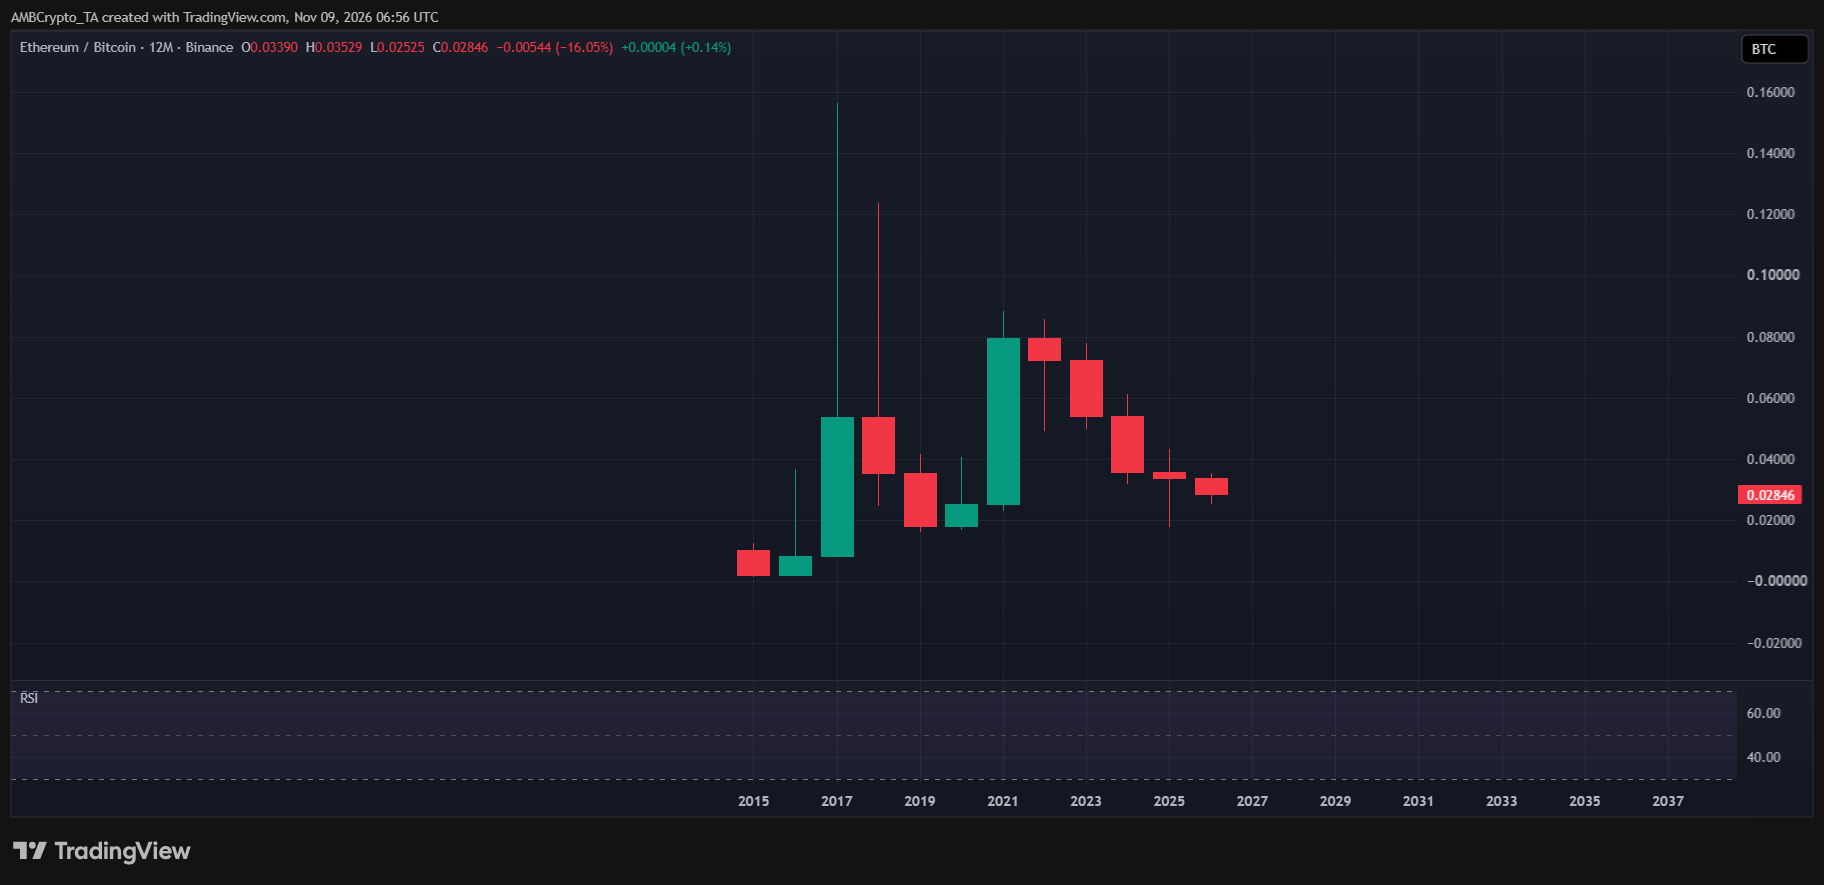
Em essência, o Bitcoin manteve uma liderança clara na narrativa de investimento de longo prazo.
De acordo com AMBCrypto, é aqui que entra em jogo o recente post X de Vitalik Buterin. Durante anos, a tese de investimento da Ethereum girou em torno de seu modelo deflacionário, taxas de gás mais baixas e mecânica de queima de tokens. A ideia era fortalecer a proposta de valor da ETH por meio da redução da oferta e do aumento da atividade da rede.
No entanto, o contínuo mau desempenho do ETH em relação ao BTC levanta questões sobre até que ponto esta narrativa orientada para a oferta está a traduzir-se em ação de preços. Nesta perspectiva, a nova tese SOV de Buterin pode ser uma tentativa de impulsionar esta mudança na tese de investimento. Ao destacar Ethereumcomo uma “reserva de valor”, Buterin pode estar tentando mudar a tese de investimento da ETH para a de ser um ativo de valor de longo prazo.
A razão por trás da mudança de abordagem de Vitalik Buterin está se tornando mais clara a partir dos dados da rede.
De acordo com dados da rede, a queima de ETH diminuiu 98,8%, de US$ 3,548 bilhões em 2022 para apenas US$ 42,8 milhões em 2026. Isso reduz a quantidade de oferta de Ethereum que está sendo retirada de circulação, minando assim a narrativa deflacionária. Isso significa que a ênfase mudará para a demanda. O Ethereum pode obter maior valor de longo prazo ao se tornar uma garantia, e não à redução da oferta por meio da queima de tokens.
Neste contexto, a atividade recente das baleias acrescenta outra camada às perspectivas da ETH. De acordo com Onchain Lens, um grande detentor retirou 16.580 ETH da Binance. No entanto, acumulação de baleias pode não ser suficiente para compensar a falta de demanda de apostas. De acordo com ValidatorQueue, a quantidade de ETH aguardando para ser apostada está em tendência de baixa desde o pico de 4 milhões de ETH em fevereiro.
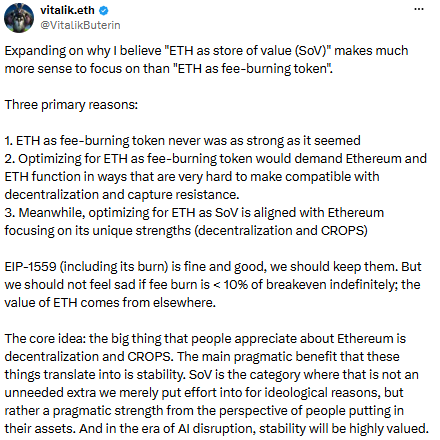
É aqui que a nova narrativa de reserva de valor (SOV) de Buterin se torna importante.
Com o declínio da demanda de staking, o caso de uso de garantias do Ethereum também poderá ficar sob pressão. Como a ETH atua como garantia para empréstimos, posições DeFi e atividade financeira geral dentro do ecossistema, uma diminuição contínua na procura para manter e utilizar a ETH como garantia poderia exercer uma pressão descendente sobre a sua utilidade a longo prazo.
Nesta perspectiva, o último post de Vitalik Buterin poderá ser um momento chave na remodelando O caso de investimento de longo prazo da Ethereum contra o Bitcoin.