Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Os cofres da ETH na comparação de setembro da Glassnode ficaram atrás do staking, mesmo com o saldo em sua amostra mais ampla de cofres subindo cerca de 15%, para US$ 10 bilhões. Os curadores que gerenciam estratégias de cofres denominados em dólares venceram os títulos do Tesouro pelo terceiro mês consecutivo, de acordo com a empresa de pesquisa Avaliação de desempenho de 30 de outubro.
Os cofres agrupam depósitos em estratégias de rendimento supervisionadas por curadores ou gerentes. A divisão coloca uma questão prática antes do rendimento anunciado: o que o depositante poderia ter ganho mantendo o ativo que já desejava possuir? Para um detentor de ETH, ganhar mais tokens através de uma estratégia gerenciada é útil apenas em relação a alternativas como o staking. Um poupador de dólares enfrenta uma comparação diferente.
O valor do saldo da Glassnode, o mais alto desde novembro de 2025, descreve os cofres representados em seus dados. Não estabelece o crescimento de todo o mercado nem isola quanto veio de novos depósitos, alterações nos valores dos activos ou alterações na cobertura. Um conjunto crescente de ativos e uma estratégia que supera o seu benchmark são conclusões distintas.
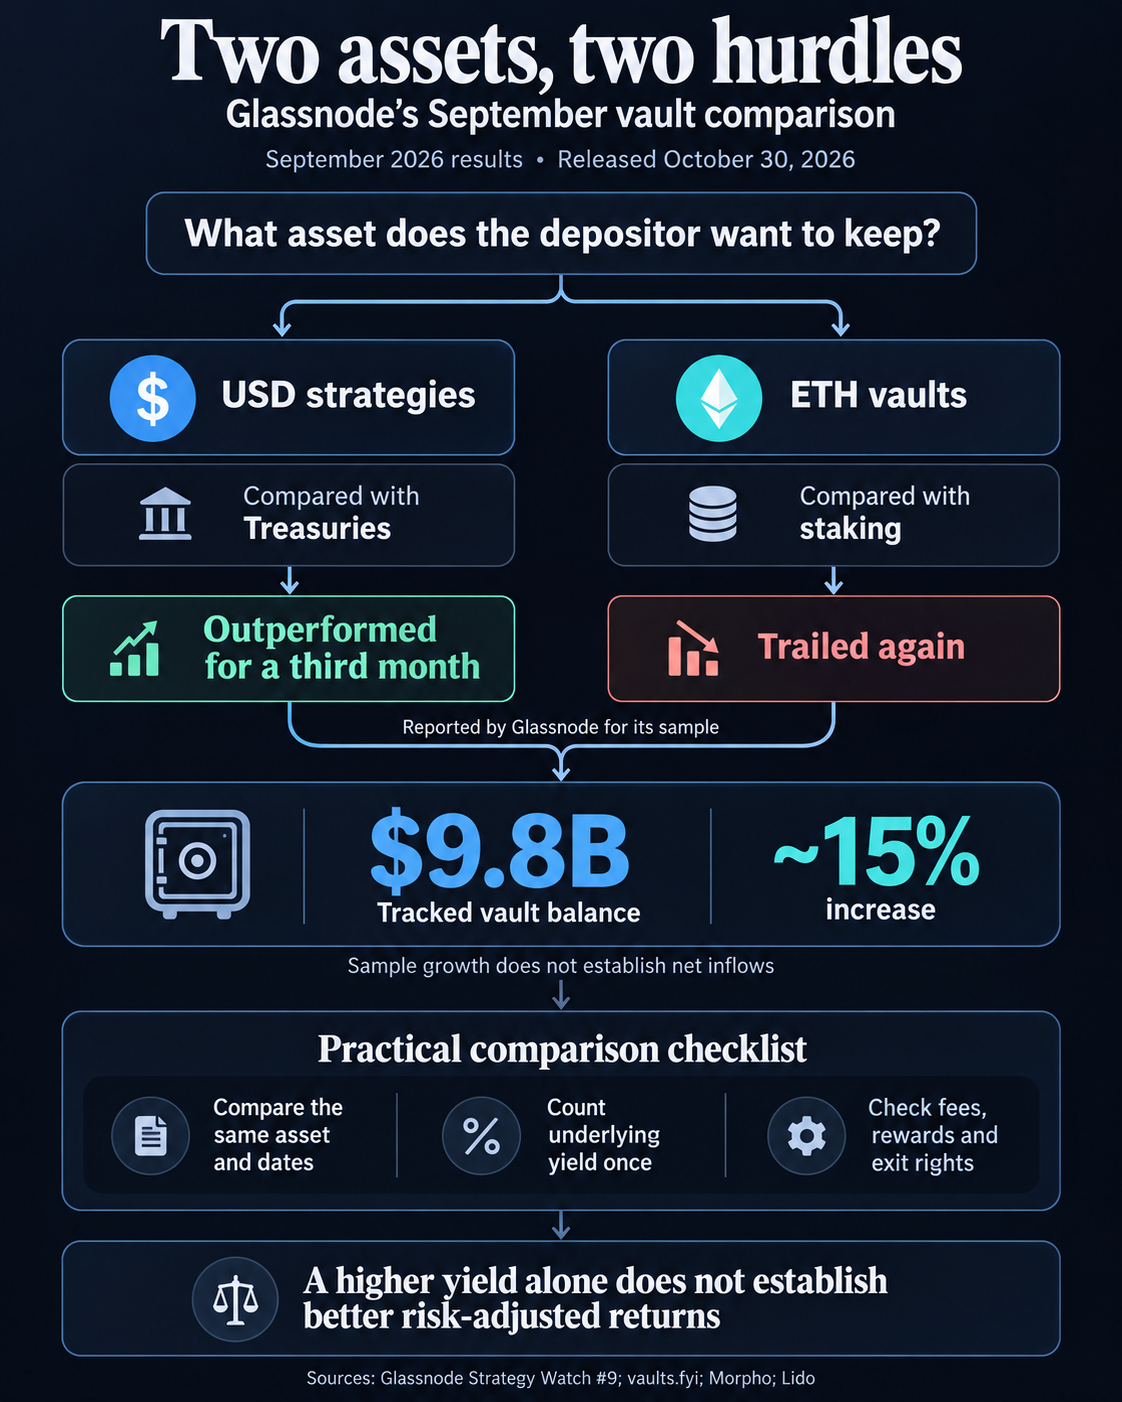
Um depositante que pretende reter a exposição ao ETH está escolhendo como colocar essa participação em funcionamento. Comparar um cofre ETH com o piqueteamento preserva essa decisão inicial. Compará-la com a taxa de juros do dólar também introduz uma decisão sobre a manutenção ou não da ETH.
do CryptoSlate Análise de piquetagem de 24 de outubro fez essa distinção entre acumular tokens em uma participação existente e comprar renda em dinheiro. A nova comparação de setembro da Glassnode traz a questão dentro do DeFi gerenciado: a estratégia adicional entregou mais do que o staking?
Os cofres da ETH na comparação da Glassnode não superaram o obstáculo de retorno do staking. Isso torna o teste relevante o retorno acima da aposta, depois de levar em conta os riscos adicionais do cofre.
O resultado do dólar traz consigo uma implicação diferente. Superar os títulos do Tesouro mostra um prémio de retorno em relação a esse comparador, mas não diz nada por si só sobre se o prémio pagou adequadamente pelos riscos adicionais do cofre. A próxima questão é o que gerou a renda e o que poderia interromper o acesso ao dinheiro.
O provedor de dados de rendimento vaults.fyi’s explicador de benchmark separa os rendimentos em USD e ETH por rede. Isso é metodologia atual pesa até cinco dos maiores cofres qualificados pelo valor total bloqueado, com um mínimo de US$ 1 milhão para cada um. Seu benchmark Ethereum mainnet ETH herdado, em vez disso, usa quatro tokens fixos de estaca líquida.
A construção é importante: essas séries não podem ser consideradas o comparador de apostas da Glassnode. A moeda e as datas de retorno devem coincidir antes que qualquer diferença de retorno possa ser medida.
A contabilização é particularmente importante para estratégias baseadas em ativos de liquidez. Parte do retorno total pode vir da posição de piquetagem subjacente e parte do que o cofre faz com ela. Tratar o rendimento extra da estratégia como todo o retorno do ETH pode subestimar o desempenho; adicionar o staking novamente a um total inclusivo pode ser um exagero.
Vaults.fyi’s Metodologia APY distingue o rendimento total totalmente composto, incluindo o rendimento do protocolo subjacente, do rendimento intrínseco obtido apenas pelo ativo subjacente. Isso é Atualização do produto de março descreveu essa separação como uma forma de distinguir os ganhos do ativo da contribuição da estratégia.
A mesma disciplina se aplica aos custos. Vaults.fyi obtém rendimentos anualizados de mudanças no preço das ações em cadeia e contabiliza taxas já refletidas nos preços das ações ou acumulação. Subtrair essas taxas novamente subestimaria o retorno relatado. As emissões de tokens de recompensa avaliadas separadamente podem aumentar o total, pelo que o retorno base e os incentivos também precisam de ser distinguidos.
Mesmo essa divisão pode exigir que você olhe por baixo da embalagem. Em seu censo separado usando dados de 20 de agosto, vaults.fyi identificaram casos em que o rendimento base no nível do wrapper continha recompensas downstream. Um retorno aparentemente isento de incentivos na primeira camada pode, portanto, ainda depender de incentivos mais adiante na cadeia de alocação.
As tabelas de rendimento posteriores não conseguem liquidar a comparação de setembro. Vaults.fyi’s Instantâneo da ETH de 26 de outubro listou o Lido stETH com um APY médio de sete dias de 2,34%. Essa é uma taxa anualizada de uma janela posterior, não o retorno de piquetagem realizado em setembro ou um teste correspondente do grupo de cofres da Glassnode.
Morfo Relatório do ecossistema de 8 de outubro disse que mais de US$ 11 bilhões estavam em cofres selecionados. Essa categoria mais ampla é separada da amostra rastreada da Glassnode.
Para depositantes individuais, o contrato e a alocação são mais importantes do que o total da plataforma. Morfo Documentação do Vault V2 descreve adaptadores que direcionam fundos para estratégias e limites subjacentes que podem restringir exposições de garantias, oráculos ou protocolos. Os adaptadores habilitados, as alocações reais e os limites configurados determinam quais exposições um usuário assume.
A V2 permite taxas de desempenho de até 50% do rendimento e taxas de administração de até 5% dos ativos, enquanto os wrappers de distribuição podem adicionar outra camada de taxas. Esses são limites de configuração, não cobranças reais para a amostra da Glassnode. A estrutura V2 ilustra por que a versão, a tabela de taxas e a alocação de cada cofre escolhido são importantes.
Os direitos de saída acrescentam outra dimensão. Os mecanismos em espécie do Morpho V2 podem trocar a exposição do cofre por uma posição de protocolo subjacente que ainda pode ser ilíquida. Uma penalidade de até 2% pode ser aplicada e portões opcionais podem restringir os direitos de retirada. Sair de um cofre nem sempre é o mesmo que receber ETH ou dólares imediatamente gastáveis.
O staking, o comparador da ETH, também tem restrições. Protocolo de estaqueamento líquido Lido’s processo de retirada usa uma fila primeiro a entrar, primeiro a sair, com esperas dependendo do ETH disponível, da demanda da fila e das saídas do validador. Os usuários permanecem expostos a cortes enquanto estão na fila. Vender stETH no mercado secundário oferece outro caminho, mas o preço de execução pode ser diferente do ETH.
Isso faz da divisão de setembro um ponto de partida para julgar o DeFi gerenciado. Os curadores de dólares superaram o obstáculo relatado ao Tesouro, enquanto a comparação do cofre da ETH não conseguiu eliminar as apostas. Para um depositante, o teste restante é se o retorno acima da alternativa relevante sobrevive à taxa real e à contabilização de incentivos e compensa os riscos específicos de garantia, contrato e saída assumidos para obtê-lo.