Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
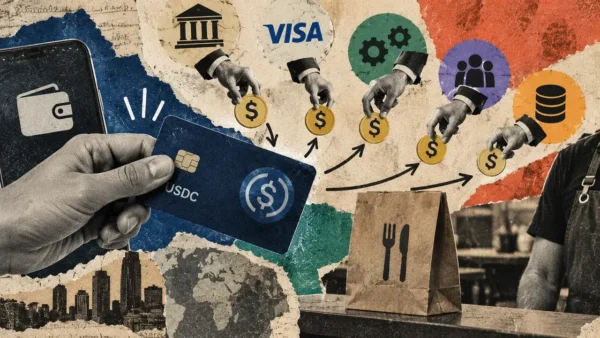
Alguém que paga o almoço com um cartão stablecoin não precisa do restaurante para saber o que é USDC. O cartão funciona como qualquer outro no terminal, com o saldo digital em dólares do cliente financiando a compra enquanto o comerciante recebe dólares normais por meio de seu provedor de pagamento habitual.
Isso deixa várias empresas cobrando taxas pela conexão dos dois.
A Visa viabiliza esse acordo por meio de sua parceria com a Bridge, que permite aos clientes na Colômbia gastar stablecoins enquanto os comerciantes recebem pesos colombianos.
A Bridge cuida da conversão, de modo que nem o restaurante nem seu provedor de pagamento precisam aceitar criptomoeda, permitindo que os clientes gastem stablecoins sem primeiro retirá-los para uma conta bancária.
Em 1º de outubro, Visa relataram mais de 160 programas de cartões vinculados a stablecoins, com volume de pagamentos aumentando quase 200% em relação ao ano anterior, criando um negócio crescente para empresas como Bridge, Wirex e Rain, que fornecem a infraestrutura por trás desses cartões.
Grande parte de sua receita vem de taxas de pagamento, com oportunidades adicionais em conversão de moeda, financiamento de liquidação e assinaturas de clientes. A nova fonte de financiamento não eliminou os custos tradicionais de funcionamento de um programa de cartão, que ainda precisam ser cobertos sempre que alguém faz uma compra.
O nome impresso em um cartão stablecoin raramente identifica todas as empresas envolvidas no processamento do pagamento.
O aplicativo do consumidor gerencia o relacionamento com o cliente, o emissor regulamentado fornece o cartão, a rede de pagamento conecta as instituições participantes e o provedor do comerciante cuida da aceitação, com serviços de conversão ou liquidação às vezes fornecidos por outra empresa.
Essas responsabilidades podem sobrepor-se, mas o financiamento da comprar com USDC não os elimina e cada participante precisa de receitas suficientes para cobrir a sua parte na transação.
| Participante | Papel no pagamento | Receita potencial |
|---|---|---|
| Emissor do cartão | Emite o cartão e gerencia as responsabilidades de emissão | Intercâmbio |
| Marca da carteira ou cartão | Fornece o aplicativo e o relacionamento com o cliente | Ações de intercâmbio, assinaturas, taxas de transação |
| Rede de cartões | Conecta instituições financeiras e processa pagamentos | Taxas de rede e processamento |
| Provedor de pagamento do comerciante | Permite que o comerciante aceite cartões | Taxas de serviço do comerciante |
| Credor de liquidação, quando usado | Adianta dinheiro para obrigações de pagamento | Interesse |
As empresas podem desempenhar mais de uma função e essas taxas não são necessariamente cobradas em cada transação.
O intercâmbio é importante porque o banco do comerciante ou provedor de pagamento paga ao emissor do cartão, geralmente como parte das taxas mais amplas que os comerciantes pagam para aceitar cartões.
A Visa ganha dinheiro com sua rede e serviços relacionados, enquanto os acordos do emissor determinam quanta receita ela pode compartilhar com a empresa que opera o cartão voltado para o cliente.
Bridge, que Stripe adquiriu em 2025, anuncia um produto de cartão que permite aos operadores do programa reter 100% do intercâmbio e cobrar taxas de transação adicionais.
Isso dá às carteiras criptografadas e aos aplicativos financeiros uma maneira de ganhar dinheiro quando os clientes gastam seus saldos, embora o valor retido após custos de processamento, prevenção de fraudes, conformidade e outras despesas dependa dos arranjos de cada programa.
Essas despesas não terminam quando o pagamento é aprovado. Compras contestadas podem gerar estornos semanas depois, transações fraudulentas exigem investigação e os custos de suporte ao cliente continuam independentemente de o fornecedor ganhar o suficiente com uma compra individual para cobri-los.
Pavel Matveev, Cofundador e CEO da Wirex, disse CriptoSlate que os programas que usam a infraestrutura da empresa processam mais de US$ 200 milhões em gastos mensais, incluindo atividade do parceiro.
A empresa não forneceu o detalhamento solicitado de taxas de transação e divisão de receitas, portanto, seu volume de processamento relatado não pode estabelecer quanto dele a Wirex retém.
Os pagamentos com cartão também criam obrigações que nem sempre são liquidadas quando o cliente acessa o terminal. A autorização permite que o comerciante aceite a compra, enquanto as instituições financeiras envolvidas devem posteriormente liquidar o que devem umas às outras, às vezes antes de os fundos do cliente terem completado o seu percurso através do sistema.
As stablecoins podem circular 24 horas por dia, mas os programas de cartões ainda precisam de acesso ao dinheiro quando as obrigações de liquidação vencem, o que cria demanda por financiamento de curto prazo, mesmo quando a transação subjacente começa com dólares digitais.
A Rain, fornecedora de infraestrutura de cartão vinculada a stablecoin, usa uma linha de crédito rotativo do Credit Coop para cumprir suas obrigações de liquidação Visa. Sob o arranjoRain utiliza a facilidade para financiar pagamentos e, em seguida, direciona os rendimentos recebidos do titular do cartão por meio de contratos inteligentes que ajudam a reembolsar o empréstimo e os juros.
O Credit Coop obtém receitas pelo fornecimento de dinheiro durante o intervalo entre o pagamento e o reembolso, permitindo à Rain apoiar transações sem manter dinheiro ocioso suficiente para cobrir todas as obrigações de liquidação inteiramente com seus próprios recursos.
Um empréstimo de US$ 1 milhão a uma taxa anual de 10% custaria aproximadamente US$ 274 por um dia, em comparação com cerca de US$ 68 por seis horas. Esses não são os termos de empréstimo divulgados pela Rain, mas mostram por que uma liquidação mais rápida pode reduzir os custos de financiamento sem alterar quanto os clientes gastam.
O crédito rotativo também permite que o mesmo capital financie sucessivos lotes de pagamentos à medida que os adiantamentos anteriores são reembolsados, pelo que o volume de processamento cumulativo pode exceder largamente o montante emprestado num determinado momento.
O modelo de financiamento do Credit Coop permite que as operadoras de cartão cobrir obrigações de liquidação de vistos com stablecoins emprestadas, em vez de amarrar seu próprio dinheiro. A Visa afirma que o acordo reduziu os custos dos empréstimos em até 30% para alguns participantes, embora os termos subjacentes e a alocação do risco de crédito permaneçam desconhecidos.
O benefício potencial é a redução dos custos de financiamento para os operadores de cartões, mas ainda não há provas que demonstrem que essas poupanças estão a ser transferidas para os clientes através de taxas mais baixas.
A Visa também apoia Liquidação de USDC entre instituições financeiras participantespermitindo que stablecoins avancem no sistema de pagamento sem exigir que o comerciante os receba.
A moeda que um cliente gasta, a moeda que as instituições usam para liquidar e o dinheiro finalmente depositado na conta do comerciante podem ser diferentes.
As recompensas apresentam outro custo, e a receita de taxas disponível para cobri-las pode ser muito menor do que a taxa de reembolso anunciada.
O regulador dos sistemas de pagamentos da Grã-Bretanha estabelece limites máximos de intercâmbio de 0,2% para transacções cobertas de débito ao consumidor doméstico e de 0,3% para transacções cobertas de crédito ao consumidor. Em uma compra qualificada de débito de £ 100, isso deixa no máximo 20 centavos em troca antes das despesas operacionais do emissor ou qualquer parcela paga a um parceiro de cartão.
Oferecer 2% de reembolso na mesma compra custaria £ 2, deixando uma lacuna de £ 1,80 que precisaria vir de outra fonte de receita ou de um orçamento promocional.
Os limites do Reino Unido não se aplicam a todos os cartões stablecoin ou transações internacionais, mas mostram por que recompensas generosas nem sempre podem ser financiadas por taxas de pagamento normais. Os provedores podem cobrir a diferença por meio de assinaturas, taxas de conversão, receitas de outros serviços ou subsídios destinados a atrair novos clientes.
Esses acordos tornam-se mais importantes quando o reembolso anunciado depende da manutenção de um saldo simbólico qualificado, da adesão a um plano pago ou do cumprimento dos requisitos mínimos de gastos.
Com o cartão Wirex, taxas de criptografia mais altas estão vinculadas a níveis de assinatura e bloqueios de tokene as recompensas variam de acordo com o mercado e o plano do cliente.
A devolução do cliente depende de todo o acordo. O cashback perde muito de seu apelo quando uma assinatura mensal, spread de conversão ou cobrança de transação estrangeira prejudica o benefício, especialmente para clientes que não gastam o suficiente para justificar um plano atualizado.
Para a operadora, um cliente que faz uma compra para receber um bônus introdutório tem uma economia diferente de alguém que usa o cartão para compras, viagens e contas todos os meses.
A receita proveniente de gastos repetidos pode ajudar a cobrir o custo de aquisição e suporte de clientes, mas isso depende de quanto o programa ganha após as recompensas e as taxas de seus parceiros.
Os cartões Stablecoin oferecem suas melhores vantagens para pessoas que já recebem ou possuem dólares digitais.
Por exemplo, freelancers pagos em stablecoins podem gastar seus ganhos sem transferir dinheiro repetidamente por meio de uma exchange de criptomoedas e de um banco local, evitando algumas das etapas e cobranças envolvidas no acesso a esses fundos.
Se essa conveniência se traduz em poupança depende das alternativas do cliente e do custo total da transação.
Alguém que ganha e gasta euros enfrenta um cálculo diferente porque converter euros em stablecoins em dólares e depois novamente em euros no caixa pode introduzir custos cambiais que não surgiriam com um cartão bancário comum denominado em euros.
Mesmo alguém que paga diretamente em stablecoins precisa considerar os spreads de conversão, as taxas de cartão e a taxa de câmbio aplicada ao gastar em moeda local.
Os tokens vinculados ao dólar visam manter um valor estável em relação ao dólar. O seu poder de compra em euros, pesos ou libras pode mudar com as taxas de câmbio, independentemente de o token manter a sua indexação ao dólar.
Essas diferenças tornam difícil estimar as economias típicas dos clientes apenas com base nos totais de gastos com cartão. A Wirex não forneceu valores de taxas em nível de transação ou dados de retenção que permitiriam que sua atividade de pagamento relatada se conectasse à economia individual do cliente, enquanto os painéis de gastos públicos não mostram quanto de cada compra fica com as empresas que operam os cartões.
Apesar de o rápido crescimento nos gastos com cartões stablecoino volume movimentado por meio desses produtos não estabelece se os clientes continuam a usá-los após o término dos incentivos introdutórios ou se os fornecedores ganham consistentemente mais do que gastam atendendo esses clientes.
Os cartões Stablecoin tornaram os dólares digitais mais fáceis de usar em empresas comuns, sem exigir que os comerciantes alterassem a forma como aceitam pagamentos. As empresas que tornam isso possível agora ganham dinheiro com os mesmos serviços que suportam pagamentos com cartão há décadas, com a liquidação baseada em blockchain reduzindo potencialmente alguns custos.
Para as pessoas que pagam com stablecoins, o benefício se resume ao dinheiro restante após a contagem de cada taxa, conversão e recompensa. Para as empresas por trás dos cartões, o que importa é se um número suficiente de clientes considera que vale a pena retornar a esse benefício.