Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Um estudo divulgado pelo Banco de Compensações Internacionais em 13 de outubro vincula a reavaliação dos depósitos bancários a uma desaceleração estimada maior no crescimento do USDC do que no crescimento do USDT, de modo que as ofertas dos bancos podem moldar a adoção da moeda estável de forma diferente para cada emissor.
Taxas de depósito mais elevadas dão aos detentores uma razão financeira mais forte para manter saldos num banco. No estudo, um aumento de um ponto base na taxa de depósito foi associado a cerca de 4,8% menos crescimento acumulado do USDC ao longo de dez semanas, em comparação com 1,9% menos crescimento do USDT.
Os pesquisadores Rashad Ahmed e Iñaki Aldasoro usaram dados semanais de janeiro de 2019 a junho de 2025. O BIS publicou a edição de outubro depois de um primeira versão apareceu em 24 de marçoe o resumo anterior já relatou a resposta mais forte do USDC.
As exchanges podem oferecer recompensas variáveis aos clientes elegíveis, acrescentando outro preço à competição por saldos. Isso torna a divisão histórica do emissor útil para previsões de adoção, ao mesmo tempo que deixa a comparação atual entre banco e plataforma a ser estabelecida.
A medida da taxa de depósito do documento calcula a média de seis séries nacionais de contas de poupança e de contas de depósito do mercado monetário. É diferente da taxa diretora do Federal Reserve e da taxa de qualquer conta específica com pagamentos elevados.
O estimativas pontuais OLS de dez semanas separar os dois emissores:
| Moeda estável | Alteração estimada no crescimento logarítmico cumulativo da capitalização de mercado por 1 ponto base de reprecificação de depósitos |
|---|---|
| USDC | −4,8 pontos percentuais |
| USDT | −1,9 pontos percentuais |
Os mínimos quadrados ordinários (MQO) são o modelo estatístico de base, enquanto as estimativas negativas descrevem um crescimento mais lento em relação ao caminho de comparação do modelo.
Os autores interpretam Maior resposta do USDC tão consistente com as suas ligações mais estreitas aos utilizadores financeiros institucionais e descentralizados dos EUA. Esses detentores podem ter mais motivos para comparar depósitos bancários com saldos de stablecoin, e associam Resposta mais fraca do USDT com seus usos offshore e em economias em desenvolvimento.
Os dados não conseguem identificar quais os titulares individuais que mudaram ou quais as contas bancárias envolvidas, pelo que a explicação do emitente é uma interpretação do padrão.
Para as previsões de adoção, a implicação é que uma suposição de taxa de depósito aplicada a todas as stablecoins pode ocultar diferentes pressões competitivas. As estimativas pontuais sugerem uma relação mais forte entre preços de depósitos nos EUA para USDC nesta amostra, sem estabelecer uma resposta fixa para qualquer token em todos os ambientes de mercado.
Para stablecoins no agregado, a estimativa básica de dez semanas é cerca de 2,8% menos crescimento acumulado por ponto base de reprecificação de depósito. Um segundo modelo, que utiliza uma abordagem de variável instrumental destinada a isolar a reavaliação dos depósitos, produz uma estimativa maior de cerca de 9,1% menos crescimento.
Essa abordagem explora o repasse mais forte das mudanças nas taxas diretoras por parte dos bancos, quando o ponto médio da meta dos fundos federais, quatro semanas antes, era de pelo menos 3,125%. Depende da variação resultante que afeta a demanda de stablecoin por meio da reprecificação dos depósitos após os demais controles.
Os controlos abrangem as taxas de política e do Tesouro, os preços do Bitcoin, o índice do dólar e a volatilidade do mercado, ajudando a distinguir a concorrência nos preços dos depósitos das condições de investimento mais amplas, sem provar a suposição de identificação.
Os autores sinalizam a fraqueza do instrumento: a estatística F do primeiro estágio é 9,78, abaixo do limite convencional de 10 que eles citam. Com apenas um episódio de taxas elevadas na amostra, a estimativa mais ampla tem evidências limitadas para apoiar a sua aplicação a um ciclo de taxas diferente.
Nos gráficos de variáveis instrumentais do jornal, a faixa de confiança de 95% de dez semanas do USDC permanece abaixo de zero, enquanto o USDT inclui zero.
Uma comparação separada entre os níveis de depósitos também apoia a direcção da relação, utilizando diferenças na forma como os bancos reavaliam as contas preferenciais do mercado monetário e de poupança.
Verificações para o Banco do Vale do Silício episódio, eventos criptográficos, volume de negociação, e os rendimentos do DeFi mantêm relações negativas. As respostas entre os saldos fornecidos aos protocolos de empréstimo permanecem imprecisas. A evidência apoia a concorrência, mas a sua magnitude depende do modelo e da amostra.
O retorno de um saldo de moeda estável também é moldado pela plataforma em que está assentado. Em pesquisa publicada em 19 de junhoo BIS distinguiu dois modelos económicos para pagamentos cambiais a detentores de stablecoins.
Na remuneração baseada em reservas, uma bolsa transmite aos detentores parte dos rendimentos gerados pelos activos de reserva do emitente. Na remuneração baseada em atividades, os pagamentos estão vinculados a empréstimos, negociações e outras atividades de mercado.
O boletim usa Base de moedas e Binância como respectivos exemplos, embora reconhecendo que os limites são imperfeitos.
Em seu evidência histórica de rendimento cambialo rendimento de participação em USDC da Coinbase seguiu a política e os rendimentos de reserva mais de perto, enquanto os rendimentos da Binance estavam mais expostos à atividade criptográfica. Estas são formas diferentes de financiar os retornos dos saldos, com diferentes razões para que esses retornos mudem.
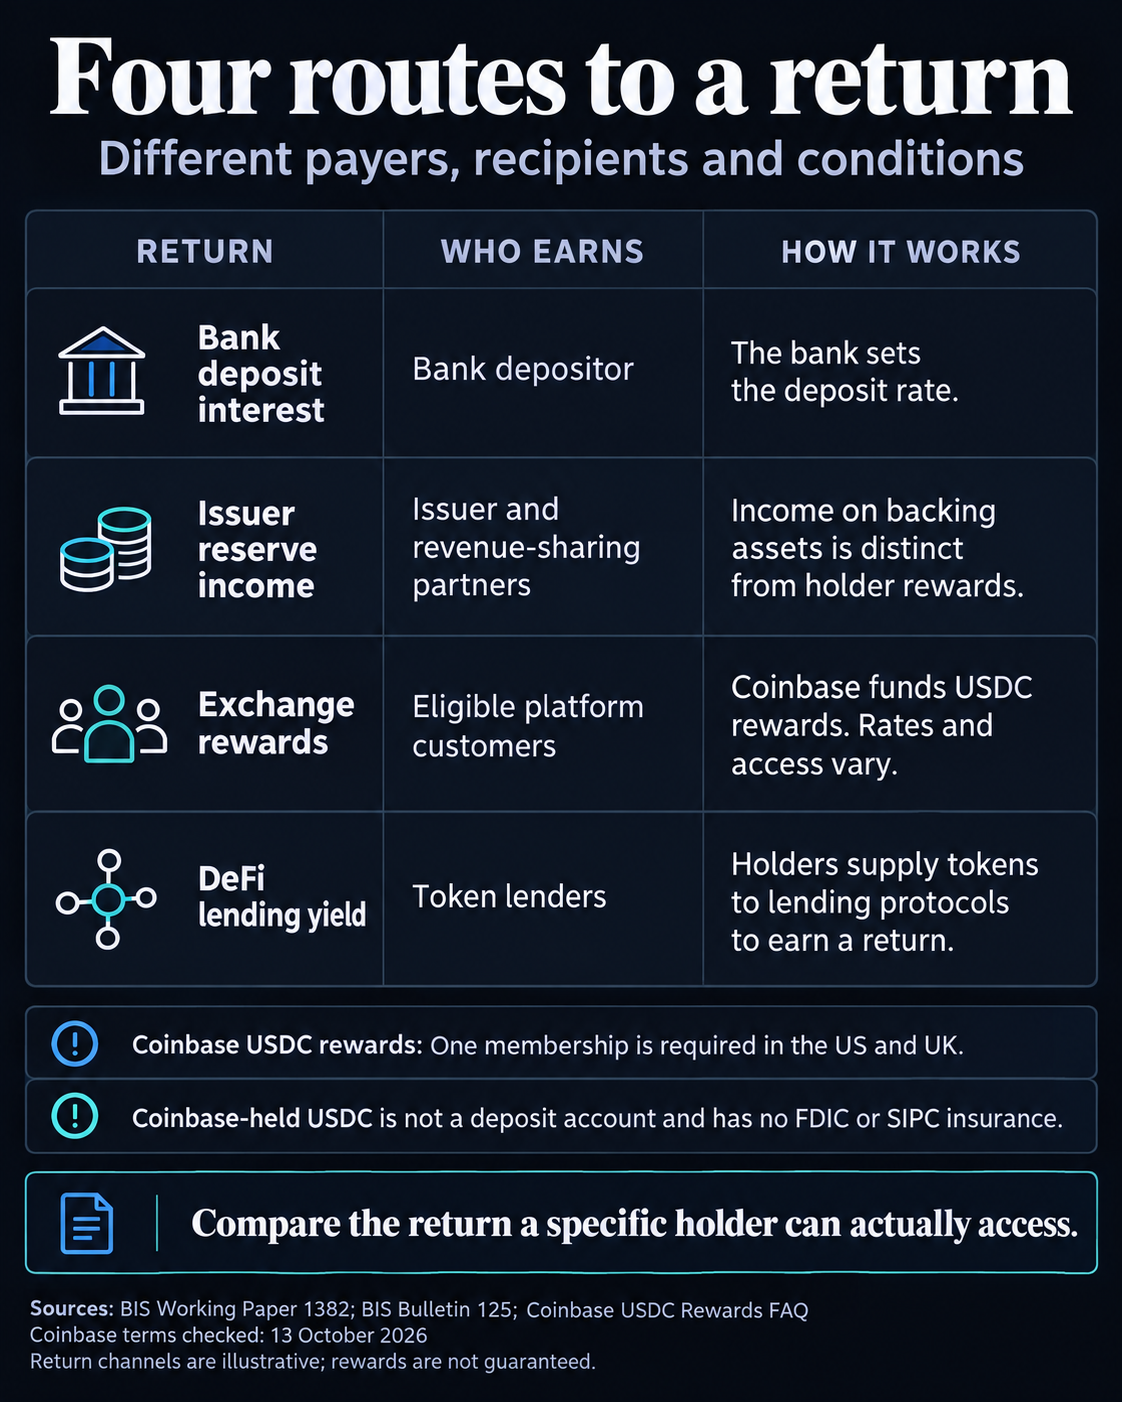
da Coinbase termos atuais de recompensas descrevem o USDC Rewards como um programa de fidelidade financiado pela bolsa sem usar ou emprestar o USDC de um cliente sem instruções.
A Coinbase também exige que os clientes estejam em uma região elegível, sejam elegíveis para negociar e possuam pelo menos US$ 1 em USDC. Seu FAQ também exige associação ao Coinbase One em várias regiões, incluindo os EUA e o Reino Unido.
As taxas variam de acordo com o país, tipo de conta e experimentação em andamento, e a Coinbase pode alterá-las ou descontinuar o programa. O FAQ público direciona os usuários para taxas específicas de conta e não estabelece um rendimento percentual anual (APY) atual disponível para todos os titulares de USDC.
Estas condições complicam a comparação entre contas bancárias. O retorno relevante depende do cliente e da oferta reais, juntamente com quaisquer custos de adesão e diferenças de risco. A Coinbase afirma que os saldos de USDC em suas contas não são contas de depósito e não possuem seguro FDIC ou SIPC.
As recompensas cambiais já existiam durante parte da amostra do estudo, e o documento de trabalho reconhece rendimentos de terceiros e inclui um controle de rendimento DeFi em sua análise de robustez.
Esse controle não estima os requisitos atuais de adesão à Coinbase ou o spread de recompensa específico de cada conta da bolsa. Os juros do emissor nativo, as recompensas financiadas pela bolsa e os rendimentos dos tokens de empréstimo permanecem mecanismos distintos.
Os autores do documento de trabalho explicam que os fundos de stablecoin são, em última análise, reinvestidos, potencialmente redistribuindo os depósitos entre instituições e tipos de depositantes, dependendo das contrapartes do emissor.
Roteamento de reservas e composição de depositantes poderá afectar os custos de financiamento bancário. As atuais estimativas de demanda abordam uma parte diferente dessa cadeia: como os saldos das stablecoins respondem ao que os bancos oferecem aos depositantes.
Uma resposta maior para o USDC não pode ser convertida diretamente num valor para empréstimos bancários perdidos. Isso também exigiria provas sobre para onde vão as reservas, como os bancos substituem o financiamento e como ajustam a concessão de crédito.
O estudo estima as respostas às alterações nas taxas de depósito, mas os seus coeficientes não podem ser aplicados diretamente a uma variação da taxa da Reserva Federal, porque a reavaliação bancária e o retorno disponível em cada plataforma são dados separados.
Uma previsão útil distinguiria os emitentes, a localização e as preferências dos seus detentores, a reavaliação dos bancos e o acesso a recompensas cambiais. Evidências atualizadas que ligam o crescimento dos emitentes aos retornos reais do banco versus plataforma disponíveis para utilizadores comparáveis ajudariam a estabelecer até que ponto a relação histórica se estende até à próxima fase de adoção.