Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
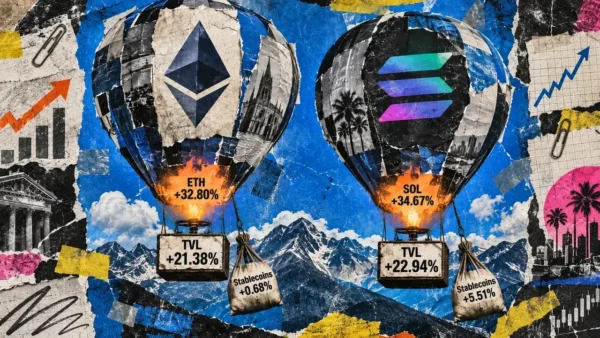
A questão central por trás da última recuperação do DeFi é se os protocolos ganharam nova liquidez implantável ou simplesmente garantias mais valiosas.
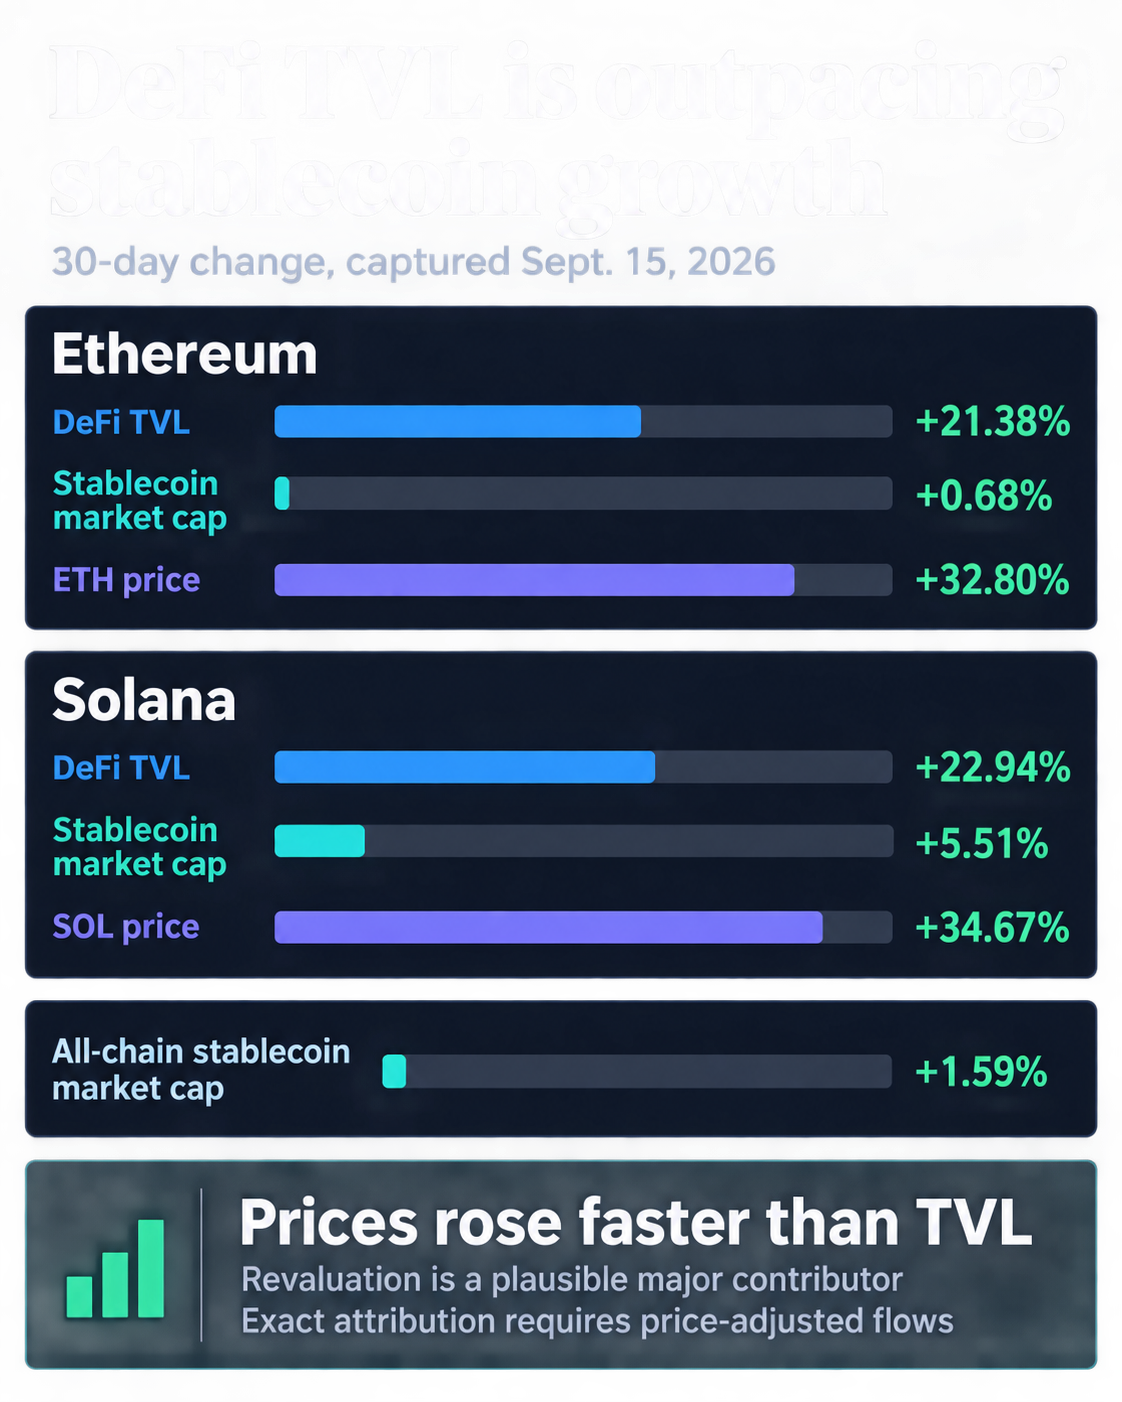
Uma captura em 15 de setembro de Dados da cadeia de DeFiLlama mostrou que o valor total do DeFi denominado em dólares do Ethereum travou 21,38% em 30 dias e o de Solana subiu 22,94%. O crescimento do Stablecoin ficou muito atrás. Ethereum valor de mercado de stablecoin aumentou 0,68%, o de Solana valor de mercado de stablecoin subiu 5,51%, e o agregar entre cadeias ganhou 1,59%.
Os ativos nativos moviam-se mais rapidamente do que todos eles. ETH ganhou 32,80% em 30 dias e SOL subiu 34,67%, segundo CryptoSlate’s Dados de mercado Ethereum e Dados de mercado Solana. Os movimentos relativos tornam a reavaliação de activos um contribuinte importante e plausível para o aumento do TVL, embora uma percentagem exacta permaneça além destes instantâneos agregados. As páginas ativas são atualizadas de forma independente, portanto, a comparação é melhor lida como uma captura de mercado de 15 de setembro, em vez de uma série permanentemente sincronizada.
| Mercado | Mudança DeFi TVL de 30 dias | Mudança no valor de mercado da stablecoin em 30 dias | Alteração no preço dos ativos nativos em 30 dias |
|---|---|---|---|
| Ethereum | +21,38% | +0,68% | Ethereum +32,80% |
| Solana | +22,94% | +5,51% | SOL +34,67% |
| Todas as cadeias | Fora desta comparação | +1,59% | Não aplicável |
DeFiLlama define TVL como o valor em dólares dos ativos mantidos em contratos protocolares. Duas forças movem esse número: a quantidade de ativos depositados e o preço de mercado atribuído a esses ativos. O aumento do preço do token eleva o TVL do dólar, mesmo quando o saldo da rede permanece estável.
A mesma metodologia descreve uma métrica separada em nível de protocolo chamada USD Inflows. Ele avalia as mudanças nos saldos simbólicos a preços de mercado, filtrando o efeito dos movimentos puros de preços entre as observações diárias. A medida aproxima-se do movimento líquido de activos, embora o seu âmbito ainda difere do dinheiro fiduciário que chega de novos utilizadores.
Capitalização de mercado de stablecoin responde outra pergunta. Ele rastreia o valor das stablecoins presentes em uma cadeia. Alguns desses tokens ficam fora do DeFi, e as unidades existentes podem circular através de protocolos de forma mais intensa. Uma pegada crescente de stablecoin fortalece, portanto, a base de liquidez disponível, enquanto a implantação e a rotatividade determinam quanto trabalho essa base executa.
Os números atuais apoiam uma hierarquia clara de explicações. Os ganhos de preços de ETH e SOL superaram os aumentos de TVL de suas redes em mais de 11 pontos percentuais. O crescimento do Stablecoin foi ainda menor. A reavaliação tem, portanto, o apoio direto mais forte, enquanto novas entradas de saldo, empréstimos e uma reutilização mais rápida de capital podem ter contribuído para o restante.
Os mercados de empréstimos mostram como a reutilização pode funcionar. Aave permite que os ativos fornecidos sirvam como garantia enquanto os mutuários recebem tokens subjacentes que podem usar em outro lugar. Em Solana, Kamino documenta empréstimos garantidos e um produto Multiply que constrói posições de rendimento alavancadas por meio de mercados de empréstimos. Essa mecânica do produto estabelece o caminho. Seriam necessários dados específicos sobre empréstimos e posições para estabelecer a sua contribuição durante este período.
DeFiLlama metodologia já filtra várias fontes óbvias de totais de cadeia inflacionados. O piqueteamento nativo e o TVL do projeto ponte ficam fora do TVL da cadeia, os protocolos de piquetagem líquida são excluídos do TVL da cadeia por padrão e os tokens de recebimento são contados uma vez dentro do mesmo protocolo.
A composição entre protocolos cria um problema separado. A plataforma Explicação de contagem dupla abrange tokens de recebimento ou de provedor de liquidez depositados em outro protocolo. Quando esse tratamento é ativado, uma exposição económica subjacente pode aparecer em vários saldos de protocolo. Isto pode reflectir uma actividade e integração genuínas, ao mesmo tempo que excede o montante de capital externo único que suporta as posições.
As pontes complicam a localização dessa capital. Buraco de minhoca documenta rotas que bloqueiam um ativo original e criam uma representação encapsulada apoiada na cadeia de destino. Protocolo de transferência entre cadeias da Circle queima USDC nativo na cadeia de origem e o cunha no destino. Ambas as rotas podem aumentar o equilíbrio do destino através do movimento ou representação do valor existente. O valor bruto de ponte, os fluxos de ponte líquidos e a emissão agregada devem, portanto, ser avaliados separadamente.
Uma recuperação liderada pela liquidez mostraria mais do que um TVL mais elevado do dólar. Os saldos de tokens ajustados ao preço aumentariam em todos os protocolos que impulsionam os ganhos. O crescimento do stablecoin persistiria e uma parcela significativa passaria para o DeFi. As entradas líquidas de pontes aumentariam a liquidez local, em vez de apenas reflectirem transferências bidireccionais, enquanto os dados sobre empréstimos revelariam até que ponto o crescimento das garantias foi amplificado através da dívida.
Essas medidas também alteram o sinal de risco. A reavaliação melhora a cobertura das garantias enquanto os preços sobem, mas pode reverter com o mercado. Novos depósitos não alavancados criam uma base diferente porque expandem os saldos de activos sem depender da mesma dinâmica de preços. As posições recursivas ficam novamente em outro lugar, aumentando a atividade e a exposição, ao mesmo tempo em que vinculam mais valor reportado à mesma base de garantias.
O instantâneo de 15 de setembro mostra que Ethereum e Solana DeFi tornaram-se substancialmente mais valiosos em termos de dólares. Também mostra que a liquidez da moeda estável expandiu-se muito mais lentamente e que o ETH e o SOL valorizaram mais rapidamente do que o TVL. Juntos, estes factos fazem de uma recuperação liderada pela avaliação a leitura mais forte dos dados actuais.
Poderá ainda estar a entrar capital novo e o capital existente poderá estar a circular de forma mais eficiente. Os painéis agregados deixam essas contribuições sem solução. A confirmação depende agora de fluxos de entrada ajustados aos preços ao nível do protocolo, do crescimento do saldo simbólico, da criação de dívida e do fortalecimento dos movimentos líquidos de pontes juntamente com o TVL. Até então, os preços parecem estar a fazer grande parte do trabalho pesado.