Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

O Bitcoin poderá tornar-se um ativo cada vez mais atraente para investidores institucionais em 2027, mesmo sem uma grande recuperação dos preços. De acordo com uma nova previsão do banco suíço de ativos digitais Sygnum, as carry trades de Bitcoin podem gerar retornos mais elevados do que a dívida de curto prazo do governo dos EUA, à medida que os mercados de derivativos se recuperam. A previsão vem como negociação institucional de Bitcoin continua remodelando a forma como os investidores profissionais abordam o mercado de criptomoedas.
A previsão introduz uma possibilidade interessante: Poderia o Bitcoin se tornar uma fonte competitiva de retornos de investimento mesmo quando seu preço oscilasse?
Sygnum acredita que a melhoria das condições de financiamento e a procura institucional renovada poderiam tornar isto possível, abrindo potencialmente outra oportunidade para investidores profissionais que procuram retornos nos mercados de criptomoedas.
Em seu 19 de novembro Perspectiva do Sinal 2027Sygnum previu que as carry trades de Bitcoin poderiam superar em média os títulos do Tesouro dos EUA no próximo ano.
A estratégia envolve a compra de Bitcoin no mercado à vista e, ao mesmo tempo, a abertura de uma posição curta em futuros de Bitcoin.
Esta combinação reduz a exposição direta aos movimentos de preços do BTC, ao mesmo tempo que permite aos investidores capturar potencialmente a diferença entre os preços à vista e futuros.
Para investidores institucionais, o apelo é direto.
Em vez de confiar inteiramente na valorização do Bitcoin, os traders podem buscar retornos na estrutura do mercado de derivativos.
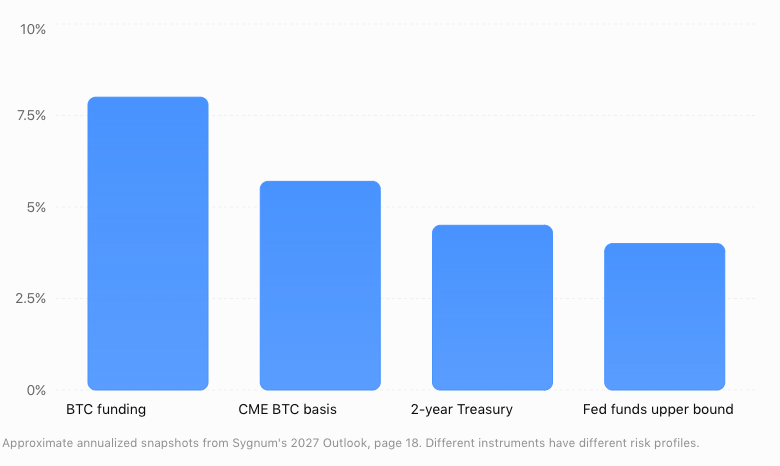
Sygnum espera que o prêmio anualizado sobre os futuros de Bitcoin da CME de três meses seja em média mais de dois pontos percentuais acima dos rendimentos dos títulos do Tesouro de três meses em 2027.
O banco também espera que as taxas de financiamento de Bitcoin ponderadas por juros abertos excedam os rendimentos das letras do Tesouro por uma margem semelhante.
Estas previsões são condicionais e os retornos reais dependeriam dos custos de execução, das alterações de financiamento e das condições de mercado.
O mercado de derivativos do Bitcoin passou por mudanças significativas ao longo de 2026.
De acordo com Sygnum, a taxa média de financiamento de 30 dias do Bitcoin permaneceu negativa por 67 dias consecutivos até maio, representando a maior sequência negativa da década.
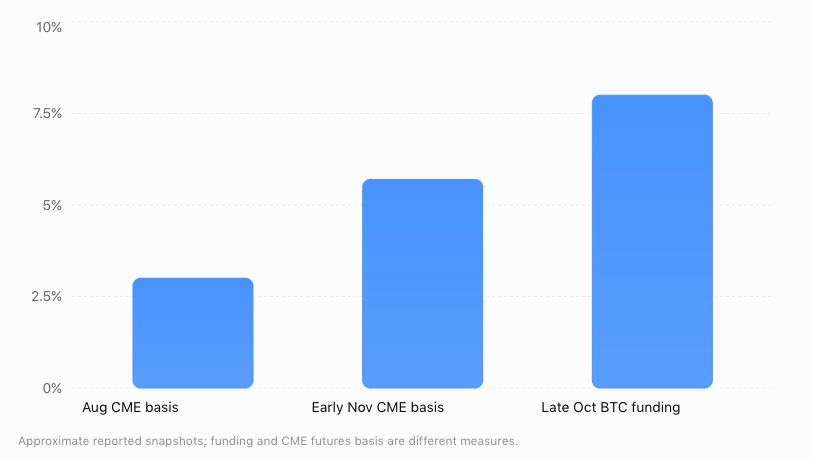
Em agosto, a base anualizada de futuros de Bitcoin da CME caiu para aproximadamente 3%, abaixo do rendimento de 3,8% dos títulos do Tesouro dos EUA de dois anos.
Isto tornou a dívida pública tradicional comparativamente atraente para investidores que procuram retornos previsíveis.
No entanto, as condições começaram a melhorar no final de outubro.
As taxas de financiamento de Bitcoin recuperaram para aproximadamente 8% anualizadas, sugerindo que a procura por exposição alavancada estava a regressar.
A melhoria pode ser importante porque condições de financiamento positivas criam oportunidades para os comerciantes que detêm Bitcoin, ao mesmo tempo que mantêm posições curtas compensatórias em futuros perpétuos.
No entanto, as taxas de financiamento podem mudar rapidamente e um panorama anualizado positivo não garante retornos sustentados.
A recuperação nas oportunidades de carregamento de Bitcoin também pode refletir mudanças no posicionamento institucional.
Durante períodos anteriores, os fundos de hedge frequentemente compravam ETFs de Bitcoin à vista enquanto vendiam contratos futuros de CME para capturar o prêmio futuro.
À medida que mais investidores entravam na mesma operação, a concorrência comprimia os retornos potenciais.
Bitcoinist examinou anteriormente como Estratégias de negociação de ETF Bitcoin pode influenciar o posicionamento institucional, incluindo a importância de distinguir a venda direccional da anulação de posições neutras em termos de mercado.
A perspectiva da Sygnum sugere que a concorrência reduzida poderá eventualmente permitir que os prémios futuros aumentem novamente.
O banco também aponta a expansão da adoção institucional, a tokenização e o papel crescente do Bitcoin nas carteiras de investimento como fontes potenciais de demanda.
Em vez de tratar o BTC exclusivamente como um ativo especulativo, os investidores profissionais estão cada vez mais examinando como ele pode funcionar dentro de estratégias mais amplas de portfólio e derivativos.
No entanto, um carry trade não é equivalente a um investimento direcional em Bitcoin. Uma posição totalmente coberta pode beneficiar dos prémios de mercado sem beneficiar diretamente de uma subida dos preços do BTC.
A previsão da Sygnum sugere que os derivativos de Bitcoin poderiam oferecer oportunidades não disponíveis nos mercados convencionais de renda fixa.
No entanto, comparar os retornos de transporte com os rendimentos do Tesouro exige considerar os seus diferentes perfis de risco.
Os títulos do Tesouro dos EUA oferecem reembolso apoiado pelo governo no vencimento, enquanto as carry trades de Bitcoin envolvem exposição cambial, requisitos de garantias, execução de derivativos e risco de margem potencialmente significativo.
Um movimento repentino do mercado pode forçar os traders a fornecer garantias adicionais ou a liquidar posições, mesmo quando a sua estratégia global se destina a ser neutra em termos de mercado.
Estes riscos não são meramente teóricos. Como o Bitcoinist explorou anteriormente, Desdobramento do comércio básico de Bitcoin pode amplificar a volatilidade do mercado quando as posições institucionais alavancadas são rapidamente fechadas.
Taxas de juros mais altas também poderiam reduzir a atratividade das carry trades de Bitcoin, aumentando o retorno que os investidores podem obter da dívida pública.
Para que a previsão da Sygnum tenha sucesso, a melhoria nas condições de financiamento do Bitcoin precisaria persistir além dos curtos períodos de especulação alavancada.
A perspectiva da Sygnum fornece dois indicadores mensuráveis para avaliar o mercado.
Primeiro, a base anualizada de futuros de Bitcoin da CME de três meses precisaria ter uma média de mais de dois pontos percentuais acima dos rendimentos dos títulos do Tesouro de três meses.
Em segundo lugar, as taxas de financiamento de Bitcoin ponderadas por juros abertos precisariam manter uma vantagem semelhante.
O banco considera a sua previsão invalidada se qualquer uma das medidas permanecer abaixo dos rendimentos dos títulos do Tesouro durante dois trimestres consecutivos.
Para os investidores em Bitcoin, o significado mais amplo vai além dos retornos potenciais de uma única estratégia de negociação.
Um mercado de derivados em expansão poderia melhorar a liquidez, atrair participantes institucionais adicionais e apoiar a integração do Bitcoin nas carteiras financeiras tradicionais.
Se estes desenvolvimentos continuarem, a próxima fase de adoção institucional do Bitcoin pode depender não apenas de quão alto o BTC pode subir, mas também das oportunidades financeiras criadas em torno do próprio ativo.
Processo Editorial for bitcoinist está centrado na entrega de conteúdo exaustivamente pesquisado, preciso e imparcial. Mantemos padrões rígidos de fornecimento e cada página passa por uma revisão diligente por nossa equipe de especialistas em tecnologia e editores experientes. Este processo garante a integridade, relevância e valor de nosso conteúdo para nossos leitores.