Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
O criador do mercado de criptografia Cumberland está cauteloso sobre os planos apoiados pelo ICE para trazer a negociação de futuros perpétuos hiperlíquidos (perps) para os EUA
De acordo com Don Wilson, cofundador e CEO da Cumberland, a tecnologia subjacente do Hyperliquid tem alguns recursos que podem entrar em conflito com as regras do mercado CFTC. Ele apresentou 4 questões e questionou se elas se alinham com os princípios fundamentais da CFTC.
Em primeiro lugar, Wilson não vê o benefício da negociação em cadeia de criminosos se o mesmo puder ser oferecido através de uma bolsa centralizada como a Coinbase.
Perps permitem que os usuários obtenham exposição alavancada a ativos sem vencimento e sem necessidade de manter ativos à vista subjacentes. Coinbase, Kalshi e outras plataformas já estão regulamentadas para oferecê-los.
Em segundo lugar, as entidades regulamentadas pela CFTC estão parcialmente ocultas e os comerciantes não sabem as identidades daqueles com quem negociam. No entanto, a carteira de pedidos do Hyperliquid é totalmente transparente e as carteiras e negociações podem ser rastreadas.
Na verdade, Wilson posou uma pergunta semelhante ao bilionário Stanley Druckenmiller, um dos apoiadores do acordo.
Você está ciente de que se negociar no Hyperliquid, o mundo poderá acompanhar suas posições e negociações em tempo real? Você vê isso como um benefício?
Mas talvez as questões mais cruciais fossem sobre a possível execução antecipada de negociações utilizando taxas de prioridade Hyperliquid e se a carteira de encomendas dos EUA será fundida com uma carteira de encomendas global mais líquida.
Wilson concluiu que o plano de negociação em cadeia poderia apresentar ineficiências comerciais e problemas regulatórios.
Por sua vez, Rebecca Rettig, chefe jurídica da Jito Labs, disse que poderia haver soluções de privacidade para resolver a questão da transparência. No entanto, ela concordou que a fusão das carteiras de encomendas onshore e offshore era a questão mais crucial.
Mas é improvável que isso aconteça. Um exemplo disso é a Binance US, que tem menor liquidez porque não compartilha uma carteira de pedidos com a plataforma global Binance. Na verdade, Ark Invest foi cético que qualquer plano semelhante da Hyperliquid nos EUA seria ineficaz.
Além do Intercontinental Exchange (ICE) e do Trade [XYZ] rotahá outro caminho Kraken que a Hyperliquid está explorando para o mercado dos EUA.
Resta saber como a CFTC abordará as questões sinalizadas e qual caminho será mais viável para o Hiperlíquido.
Dito isso, Hiperlíquido diversificou sua receita em cadeia de taxas de negociação típicas para rendimento de reserva de USDT e criminosos de implantação (HIP-3 sendo explorado por Kraken e ICE). Desde julho, a Hyperliquid dobrou sua receita mensal de cerca de US$ 60 milhões em julho para quase US$ 120 milhões em setembro.
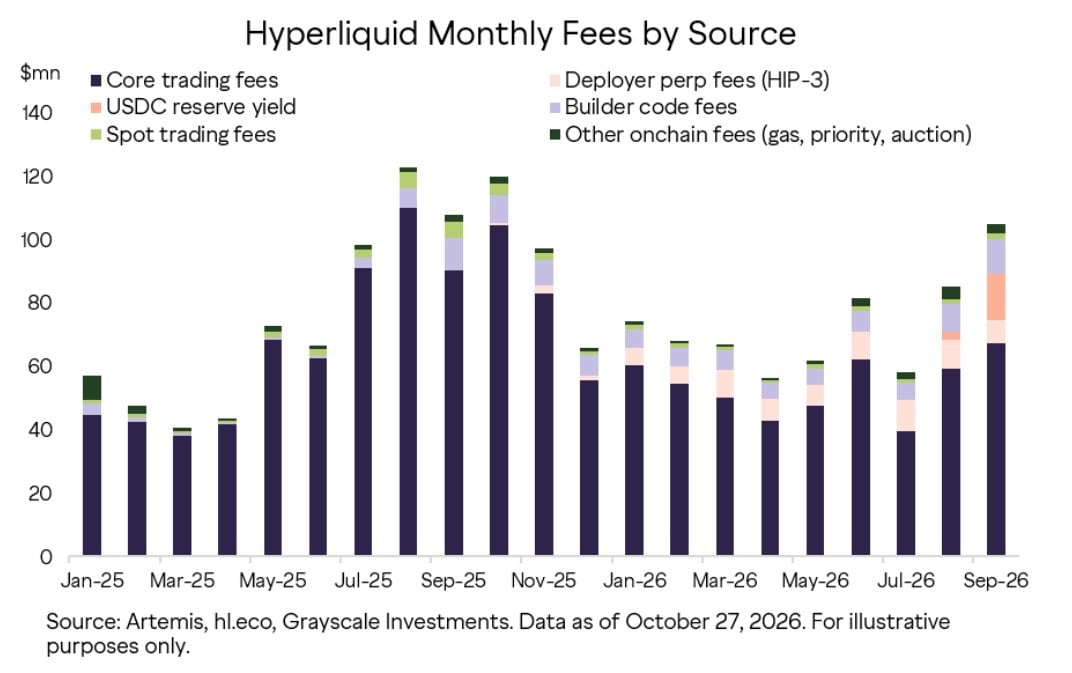
Se aprovados, os mercados Kraken e ICE HIP-3 poderão aumentar a receita e aumentar o valor do HYPE. O HYPE saltou +20% na atualização do ICE na quinta-feira, 29 de outubro. Mas apagou seus ganhos no fim de semana e foi negociado a US$ 87 até o momento.