Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
As alterações fiscais propostas pela França tornariam a mudança do Bitcoin ou Ether para certas stablecoins uma alienação tributável, mesmo que o investidor nunca retire dinheiro.
A Comissão de Finanças da Assembleia Nacional adotou a alteração I-CF1826 em 7 de outubroacrescentando a exceção proposta a uma revisão mais ampla de como os ganhos de criptografia privada são calculados. A disposição se aplicaria a alienações e trocas a partir de 1º de janeiro de 2027, se promulgada.
Para um investidor que vende exposição de Bitcoin em USDC, a consequência seria uma mudança no momento fiscal de uma negociação de redução de risco. Um ganho pode tornar-se reportável enquanto as receitas permanecem num carteira criptografada ou trocar conta. Mas a proposta também altera o custo deduzido dessas receitas e dá às explorações mais antigas uma opção de transição.
Sob Orientação da autoridade fiscal francesaas trocas de criptografia para criptografia cobertas sem pagamento de saldo em dinheiro recebem diferimento de impostos. A conversão em moeda fiduciária ou a utilização de criptografia para obter outros bens ou serviços já pode ser tributada no regime de alienação privada, sujeita à isenção aplicável.
O CF1826 eliminaria o diferimento da troca quando o investidor recebe tokens de dinheiro eletrônico, conforme definido pela regulamentação dos Mercados de Criptoativos da UE, ou direitos relacionados. A redação dispositiva visa o bem recebido. Uma troca de Bitcoin por um token qualificado poderia, portanto, reconhecer um ganho antes de qualquer retirada posterior de dinheiro.
Definição de MiCA descreve um criptoativo que busca manter um valor estável por referência a uma moeda oficial. Essa definição legal define o âmbito da exceção. A alteração invoca-o sem uma condição expressa de licenciamento do emitente.
USDC fornece um exemplo concreto: Livro branco europeu da Circle identifica-o como um token de dinheiro eletrônico sob a mesma disposição MiCA. As ilustrações abaixo utilizam USDC nativo, com transações medidas em euros.
Os patrocinadores da alteração justificam a mudança descrevendo o adiamento das conversões de stablecoins apoiadas por fiduciários como uma lacuna legislativa. Para um investidor que utilize um swap para reduzir a exposição ao mercado, o efeito prático seria o reconhecimento mais precoce de qualquer ganho.
O cálculo do imposto proposto diz respeito ao ganho acima do custo. Subtrai a base de aquisição dos ativos cedidos do preço de alienação. Essa base é o custo reconhecido para efeitos fiscais; uma transação pode produzir um ganho, nenhum ganho ou uma perda.
existente na França cálculo baseado em portfólio aloca parte do preço de aquisição de todo o portfólio de criptografia para cada alienação tributável. A orientação atual deduz o preço total de aquisição do portfólio multiplicado pela relação entre o preço de alienação e o valor do portfólio imediatamente antes da transação.
O substituição proposta concentrar-se-ia nos criptoativos efetivamente alienados. Para ativos da mesma natureza adquiridos a preços diferentes, especifica o valor médio ponderado de aquisição.
Para participações adquiridas antes de 2027, a alteração oferece duas rotas. Um investidor poderia utilizar custos de aquisição reais comprovados, determinados de acordo com as novas regras básicas. Alternativamente, o investidor poderia alocar o preço de aquisição da carteira calculado pelas antigas regras em 31 de dezembro de 2026 entre os ativos então detidos, proporcionalmente aos seus valores naquela data.
A opção de alocação preserva um conjunto de custos de aquisição e o distribui entre as participações. O conjunto de custos disponíveis continua a ser o preço de aquisição calculado de acordo com as regras antigas, em vez do valor total de mercado da carteira. O texto torna essa escolha irrevogável para toda a carteira quando for apresentada a primeira declaração informando alienação tributável após 1º de janeiro de 2027.
Considere um investidor hipotético cujo Bitcoin custa 20.000 euros e vale 60.000 euros, enquanto o seu Ether custa 40.000 euros e vale 40.000 euros na data de transição. A carteira tem um custo de aquisição de 60.000€ e um valor de 100.000€. Suponha que não haja alienações anteriores, taxas ou pagamentos de saldo em dinheiro, nenhuma outra posse dos mesmos tokens e valores em euros inalterados durante as transações.
Na opção de alocação, o Bitcoin representa 60% do valor da carteira e recebe € 36.000 de base. Ether recebe os restantes € 24.000. Em vez disso, a utilização dos custos reais deixaria as suas bases em 20 000 euros e 40 000 euros, respetivamente.
A mesma transação de Bitcoin para USDC produziria então diferentes ganhos na primeira eliminação:
| Transação ou base hipotética | Rota de custo real proposta | Rota de alocação proposta |
|---|---|---|
| Base Bitcoin antes do swap | 20.000€ | 36.000€ |
| Ganhe em swap em € 60.000 de USDC nativo | 40.000€ | 24.000€ |
| Base do USDC recebido | 60.000€ | 60.000€ |
| Ganhe na alienação posterior de Ether por € 40.000 | 0€ | 16.000€ |
A tabela compara ganhos brutos hipotéticos sob a proposta. De acordo com as regras atuais, o próprio swap qualificado receberia um diferimento. Em qualquer rota de transição proposta, a troca de Bitcoin para USDC se tornaria um evento tributável.
Alterar apenas os custos históricos para 50.000 euros para Bitcoin e 10.000 euros para Ether inverte a comparação da primeira eliminação: o custo real produziria um ganho de 10.000 euros de Bitcoin contra os 24.000 euros da alocação. O ganho restante do Ether em valores inalterados seria de 30.000 euros sob custo real ou 16.000 euros sob alocação. Os custos históricos determinam qual método reconhece primeiro mais ganho.
A proposta distingue expressamente as bolsas que mantêm o diferimento das bolsas que se tornam tributáveis. Uma troca diferida transfere a base dos ativos entregues para os ativos recebidos. Uma troca tributável dá aos criptoativos recebidos uma base baseada no valor da contraprestação já utilizado para calcular o ganho, ajustado para qualquer pagamento de saldo em dinheiro.
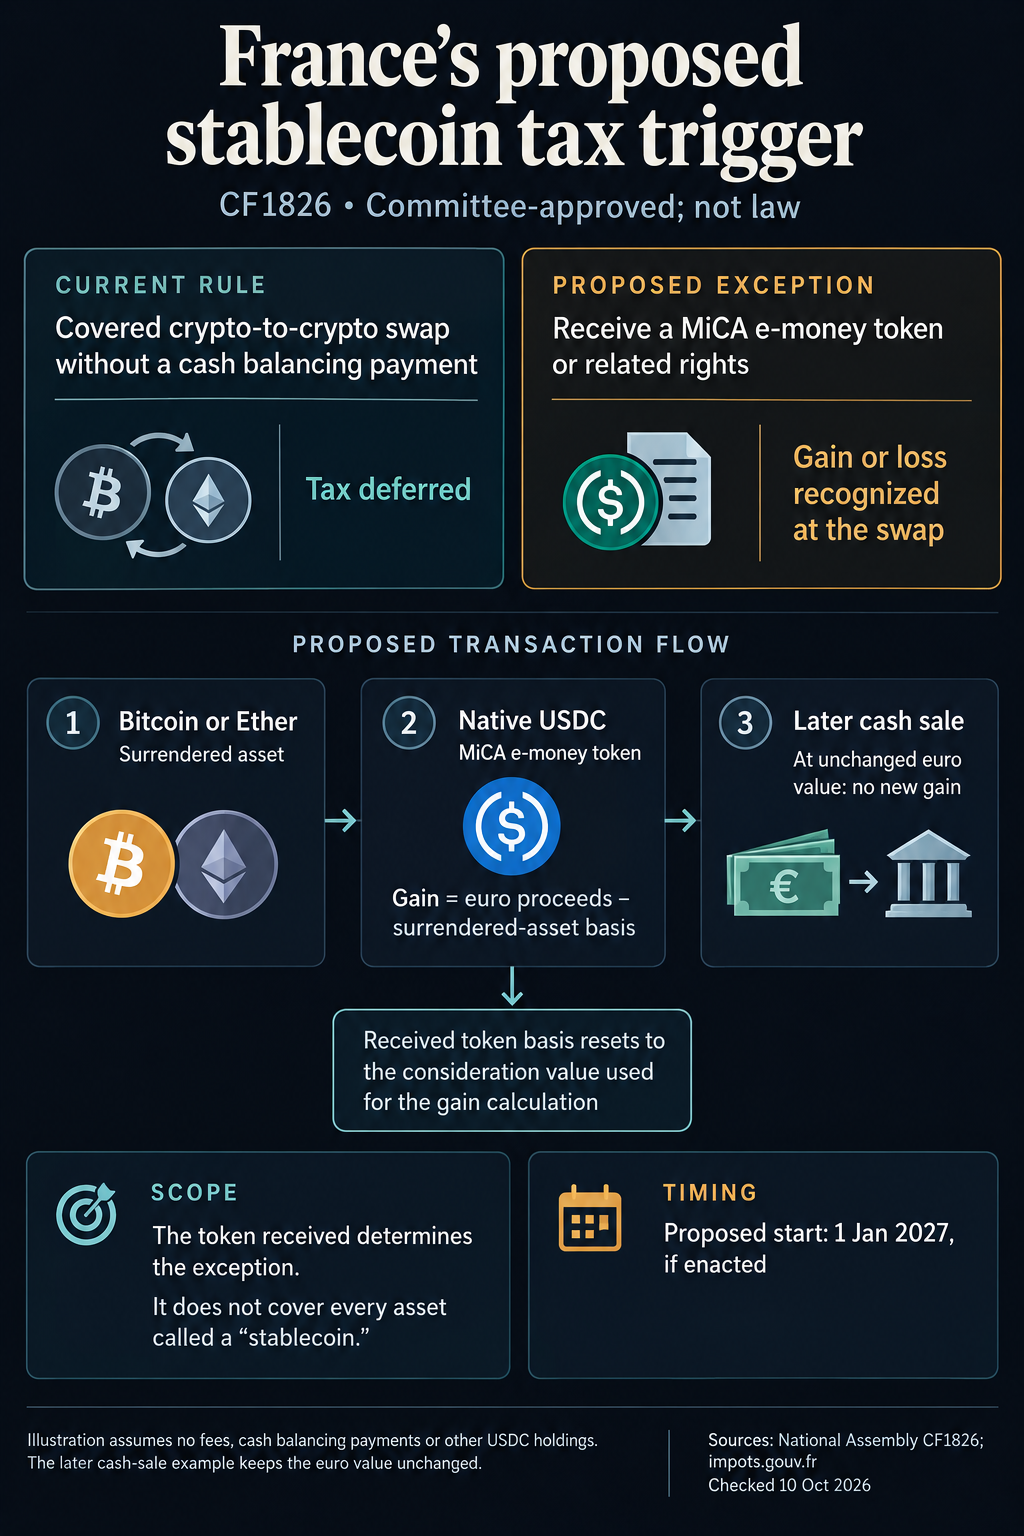
Para a troca de Bitcoin para USDC no primeiro exemplo, a regra de redefinição daria ao USDC recebido € 60.000 de base em qualquer rota de transição. Vendê-lo mais tarde pelos mesmos 60.000 euros não produziria nenhum ganho adicional. Essa redefinição impediria o reconhecimento repetido do ganho original do Bitcoin quando os rendimentos de valor inalterado finalmente chegassem a uma conta bancária.
O USDC faz referência ao dólar, portanto a suposição do valor do euro inalterado é essencial. Uma alienação posterior a um valor diferente em euros exigiria o seu próprio cálculo de ganhos ou perdas.
Se o investidor também vendesse o Ether restante por 40.000 euros, o primeiro exemplo produziria ganhos realizados agregados de 40.000 euros em qualquer rota de transição proposta. O custo real reconhece tudo isso no Bitcoin; a alocação divide-o entre Bitcoin e Ether.
A alteração mudaria a exceção de swap e as regras básicas sem reescrever a restrição existente à perda de criptografia. A autoridade fiscal diz que os ganhos e perdas criptográficas são compensados dentro do mesmo ano fiscal, enquanto uma perda líquida criptografada não pode ser transportada para anos posteriores ou usada contra ganhos em outros ativos.
Uma hipótese separada mostra o efeito do reconhecimento de perdas e ganhos em anos diferentes. De acordo com as regras de base real propostas, uma única participação em Bitcoin comprada por 30.000 euros e trocada por 20.000 euros de USDC nativo reconheceria uma perda de 10.000 euros. O USDC receberia € 20.000 de base.
Se esse USDC fosse posteriormente trocado por Bitcoin sem um pagamento de saldo em dinheiro, o swap manteria o adiamento porque o Bitcoin está fora da exceção de token de dinheiro eletrônico recebido. Isso levaria a base de € 20.000 para o Bitcoin. Uma venda subsequente de Bitcoin tributável por 30.000 euros reconheceria um ganho de 10.000 euros. Não assuma taxas, outros pools de tokens, ajustes de caixa ou outros ganhos e perdas.
Esses valores poderão ser compensados se realizados no mesmo exercício fiscal. Se a perda líquida surgisse num ano e o ganho num ano posterior, a perda anterior não protegeria esse ganho posterior ao abrigo da regra existente. O reconhecimento em anos diferentes pode, portanto, alterar o resultado tributável mesmo quando a sequência da transação repõe a participação no seu valor original.
A compensação dos relatórios segue a mesma mecânica. A base específica de ativos eliminaria a fórmula de alocação de toda a carteira para novas alienações, mas os investidores precisariam preservar as evidências de aquisição, as médias ponderadas e a base transportada ou redefinida por meio de swaps. Para participações mais antigas, a rota de alocação proposta também exigiria uma avaliação em 31 de dezembro e uma decisão para todo o portfólio que o texto torna irrevogável.
O próximo teste legislativo continua pela frente. O Dossiê de orçamento para 2027verificado em 12 de outubro, lista a discussão plenária da Assembleia Nacional para 13 de outubro.