Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Os fundos mútuos do mercado monetário absorveram aproximadamente 85% do mais recente aumento de títulos do Tesouro do governo dos EUA, dando aos gestores de caixa tradicionais o direito mais claro à procura marginal por detrás da vaga de emissões de Verão.
O Departamento do Tesouro disse que a oferta líquida de notas cresceu mais de US$ 550 bilhões em julho e agosto, um aumento de cerca de 8% em dois meses. Os fundos monetários eliminaram a maior parte dessa oferta adicional, de acordo com comentários proferidos em 22 de setembro pelo vice-secretário do Tesouro, Francis Brooke.
Provedores de stablecoins continuam a ser importantes detentores de dívida pública de curto prazo. O Tesouro estima as suas participações em quase 200 mil milhões de dólares. No entanto, esse número mede um stock de títulos do Tesouro e outros títulos próximos do vencimento, enquanto o valor do fundo monetário mede as compras associadas a um aumento específico da oferta em dois meses. As categorias também podem se sobrepor porque as reservas de stablecoin podem ser investidas por meio de fundos governamentais do mercado monetário e acordos de recompra.
O resultado é uma imagem mais precisa do papel da criptografia nas finanças governamentais. As stablecoins já são investidores importantes vinculados ao Tesouro e podem se tornar uma fonte maior de demanda à medida que a regulamentação tomar forma. As compras incrementais documentadas em 2026, no entanto, vieram principalmente de fundos monetários e da Reserva Federal, com os investidores estrangeiros a regressarem em Julho.
Quatro números enquadram o mercado, mas usam relógios diferentes e medem coisas diferentes. Eles constituem um contexto um para o outro, e não valores que podem ser adicionados a um único total do comprador.
| Comprador ou titular | Valor informado | Janela de medição | O que a figura estabelece |
|---|---|---|---|
| Fundos mútuos do mercado monetário | Cerca de 85% de mais de US$ 550 bilhões | Julho-agosto de 2026 | Parcela de fornecimento adicional de contas absorvida |
| Provedores de stablecoins | Quase US$ 200 bilhões | Ações de participações; data não especificada | Notas e outros títulos do Tesouro próximos do vencimento detidos |
| Reserva Federal | Mais de US$ 300 bilhões | 2026 até 22 de setembro | Faturar compras por meio de dois canais de portfólio |
| Residentes estrangeiros | Aumento de US$ 38,8 bilhões | Julho de 2026 | Alteração de um mês nas participações em notas estrangeiras |
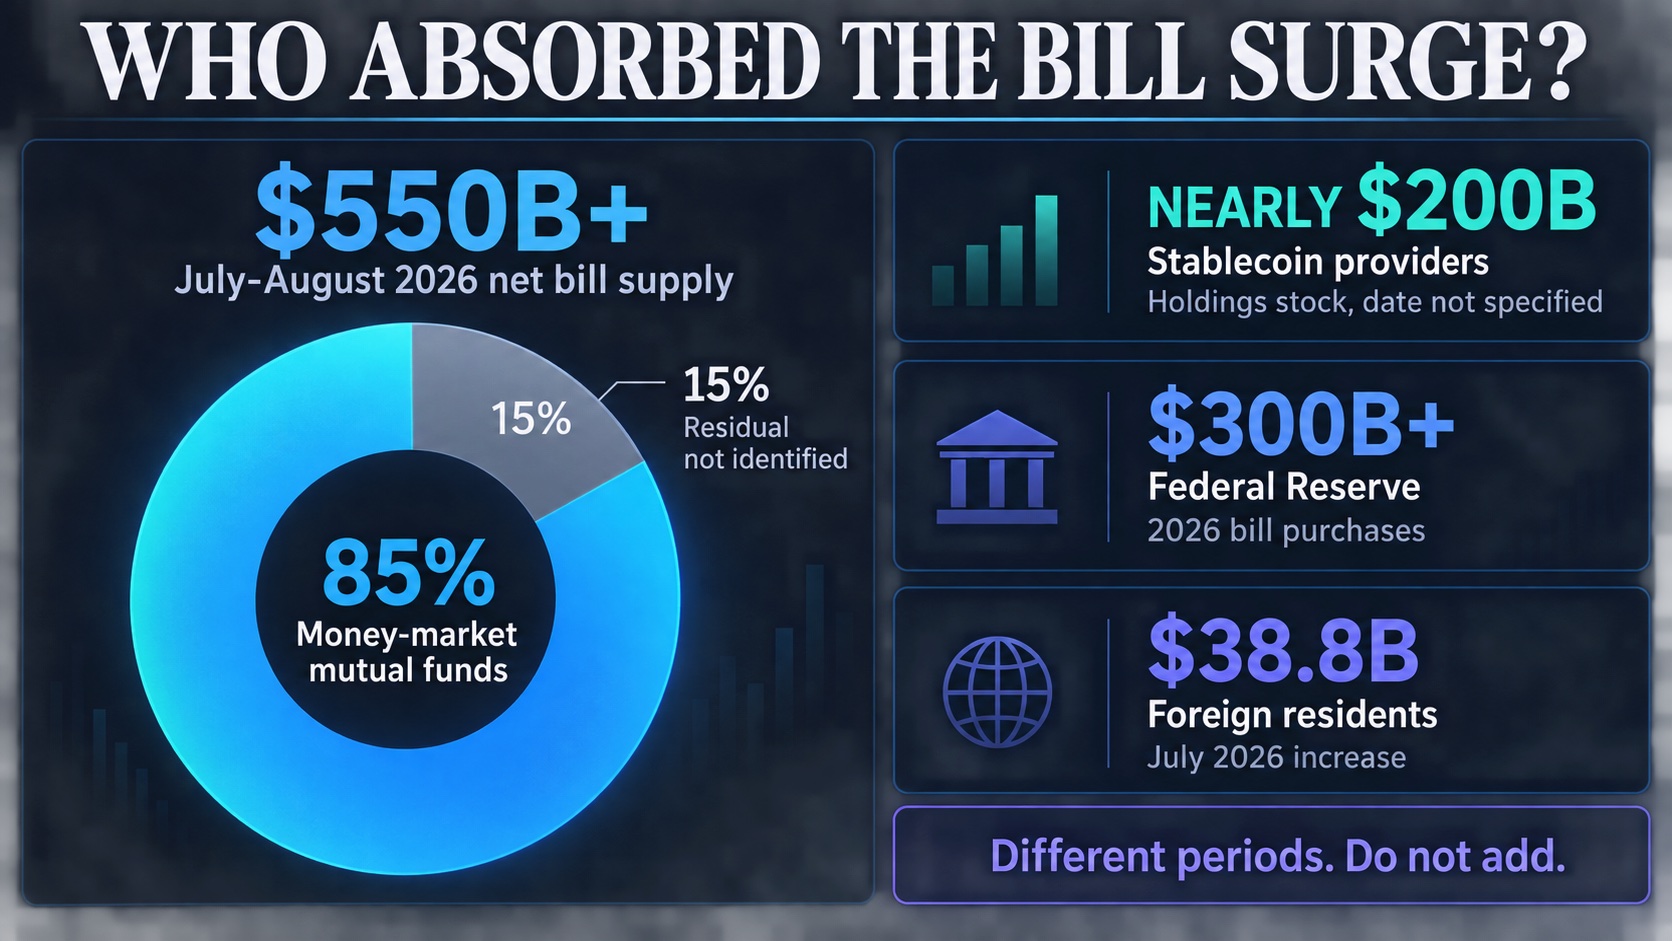
A estimativa de 85% do Tesouro aborda diretamente o último aumento na oferta. Aplica-se às notas adicionais emitidas durante julho e agosto, e não a todo o mercado de notas. A parcela restante não foi distribuída entre outros compradores no discurso.
O total da stablecoin serve a um propósito diferente. Mostra que os emitentes se tornaram uma fonte significativa de procura de activos públicos de curto prazo. O Tesouro descreveu os quase 200 mil milhões de dólares como letras e outros títulos do Tesouro próximos do vencimento, sem dividir o total por tipo de título ou especificar quanto foi adquirido durante o verão.
As divulgações dos emissores mostram por que as stablecoins e os fundos monetários nem sempre estão claramente separados. Circle disse em seu arquivamento do segundo trimestre que aproximadamente 84% dos Reservas USDC foram mantidos no Circle Reserve Fund em 30 de junho. A empresa descreve o veículo como um fundo do mercado monetário governamental Regra 2a-7.
A demanda por reservas em USDC pode, portanto, aparecer dentro da categoria de fundos monetários. A Circle é um emissor, portanto sua alocação não descreve todo o mercado de stablecoin, mas demonstra a sobreposição contábil por trás dos rótulos amplos de compradores.
Os activos do fundo também mostram que a exposição ao Tesouro é mais ampla do que a propriedade directa de títulos. Isso é relatório anual aos acionistas listou US$ 19,111 bilhões em obrigações diretas do Tesouro e US$ 46,998 bilhões em acordos de recompra em 30 de abril. As recompras foram garantidas por títulos do Tesouro, mas permaneceram como uma categoria de ativos separada. A data do portfólio precede a divulgação das reservas da Circle em junho e o mix pode mudar, portanto os registros estabelecem a estrutura em vez de uma alocação exata de junho.
O Tesouro apresentou a demanda por stablecoins como uma fonte de crescimento potencial. Brooke disse que os provedores podem continuar a expandir e aumentar suas participações no Tesouro à medida que as regras de implementação da Lei GENIUS forem finalizadas. Essa linguagem condicional torna o canal regulatório uma opção para a procura futura, em vez de uma previsão quantificada ou uma explicação para a absorção de Julho-Agosto.
A Reserva Federal também se tornou um importante comprador de notas em 2026. O Tesouro disse que a Fed comprou mais de 300 mil milhões de dólares através de compras de gestão de reservas e reinvestimento de pagamentos de capital de títulos de agências.
O Fed Relatório de política monetária de julho registou quase 250 mil milhões de dólares em compras de notas até 1 de julho. Cerca de 160 mil milhões de dólares vieram de compras de gestão de reservas e cerca de 90 mil milhões de dólares do reinvestimento do principal de títulos garantidos por hipotecas de agências. O último valor do Tesouro reflete um corte mais recente.
Estas compras ocorrem no mercado secundário, e não diretamente nos leilões do Tesouro. As operações destinam-se a manter reservas amplas e a gerir a composição da Conta de Mercado Aberto do Sistema, que as separa tanto do financiamento direto do governo como da flexibilização quantitativa convencional.
O balanço publicado pela Fed corrobora a escala da expansão. As participações em notas eram de US$ 233,592 bilhões em 31 de dezembro de 2025 no Lançamento H.4.1 de 2 de janeiro e US$ 550,482 bilhões em 16 de setembro no Lançamento em 17 de setembro. A mudança é um movimento líquido de estoque, e não um valor bruto de compras, e não aloca a emissão de julho a agosto. Mostra a rapidez com que as notas se tornaram uma parte maior da carteira do Fed.
A procura externa tornou-se positiva antes do Tesouro publicar a sua repartição dos compradores. Os residentes estrangeiros aumentaram suas participações em notas em US$ 38,8 bilhões em julho, de acordo com o Liberação de Capital Internacional do Tesouro. Isso seguiu-se a quedas de US$ 20,0 bilhões em abril, US$ 43,5 bilhões em maio e US$ 29,0 bilhões em junho.
As participações privadas estrangeiras aumentaram em 45,0 mil milhões de dólares em Julho, enquanto as participações oficiais estrangeiras caíram em 6,3 mil milhões de dólares. A recuperação mostra o regresso dos compradores estrangeiros após três descidas mensais, mas abrange apenas Julho e acompanha as participações estrangeiras em vez de todas as classes de compradores. O Tesouro também adverte que os dados TIC baseados em custódia podem ocultar o beneficiário efetivo quando os títulos são detidos através de países terceiros ou geridos por gestores de carteiras estrangeiros.
Juntos, os dados mostram uma ampla procura de dívida pública de curto prazo sem tornar cada medida de comprador intercambiável. Os fundos monetários dominam a conta do Tesouro sobre o aumento da oferta de julho a agosto. A Fed forneceu uma procura substancial no mercado secundário acumulada no ano e as participações estrangeiras recuperaram em Julho. Os emissores de stablecoins atuam nesse mercado como grandes detentores cujas estruturas de reserva podem canalizar a demanda por meio de fundos monetários e recompras.
A perspectiva regulatória poderia tornar as stablecoins uma força maior no financiamento futuro do Tesouro. O último aumento de emissões ocorreu antes que essa possibilidade pudesse ser medida como um fluxo distinto, deixando os fundos monetários tradicionais como o Tesouro da classe compradora identificado mais claramente.