Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
A versão mais recente do servidor XRP Ledger (XRPL) define um futuro mercado de empréstimos no qual os depositantes poderiam comprometer ativos em um cofre por um prazo fixo e esperar até uma data de resgate definida para sacar. Para os detentores de XRP, o projeto introduz um possível bloqueio de liquidez que pode durar de minutos a anos.
O XRP Ledger Foundation lançou o xrpld 3.4.0 em 16 de setembro com o código LendingProtocolV1_1 para cofres fechados e contabilidade de caixa.
A primeira característica fixa o período durante o qual o capital depositado pode financiar empréstimos, e a segunda reconhece os juros quando o mutuário os paga.
A disponibilidade ainda depende do processo de alteração e do restante da pilha de empréstimos do XRPL. UM instantâneo do painel ao vivo buscado em 17 de setembro não apareceu LendingProtocolV1_1 no feed de recursos do nó respondente nem mostrou uma contagem regressiva de ativação V1.1.
O mesmo instantâneo colocou a alteração básica do LendingProtocol em 13 dos 35 votos do validador confiável e o SingleAssetVault em 16 dos 35, abaixo do limite exibido de 28.
Os cofres de ativo único podem usar XRP, um token de linha de confiança emitido ou um token multifuncional. Qualquer alegação de que o sistema criará uma demanda duradoura de XRP depende, portanto, de escolhas posteriores por parte dos aplicativos, mutuários e depositantes.
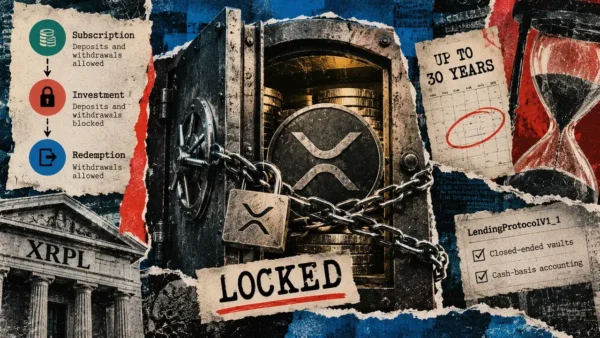
Um cofre fechado passa por assinatura, investimento e resgate. Sua SubscriptionDate e RedemptionDate são definidas quando o cofre é criado e permanecem fixas, de acordo com o implementação de cofre fechado.
Durante a subscrição, os depositantes podem adicionar ativos e resgatar suas ações. A fase de investimento começa no limite da subscrição, bloqueia novos depósitos e saques e permite que o capital do cofre financie empréstimos.
O resgate começa no segundo limite, quando os depositantes podem novamente retirar a sua parte dos rendimentos.
O cronograma cria um compromisso visível antes que o dinheiro entre no conjunto de empréstimos. Um depositante pode inspecionar as datas e decidir se o prazo atende às suas necessidades de liquidez. Assim que o investimento começa, o protocolo impõe o bloqueio anunciado, mesmo que o depositante queira os ativos de volta mais cedo.
| Fase | Acesso do depositante | Atividade de empréstimo |
|---|---|---|
| Subscrição | Depósitos e saques permitidos | Novos empréstimos bloqueados |
| Investimento | Depósitos e saques bloqueados | Os empréstimos podem ser originados |
| Redenção | Retiradas permitidas | Novos empréstimos bloqueados |
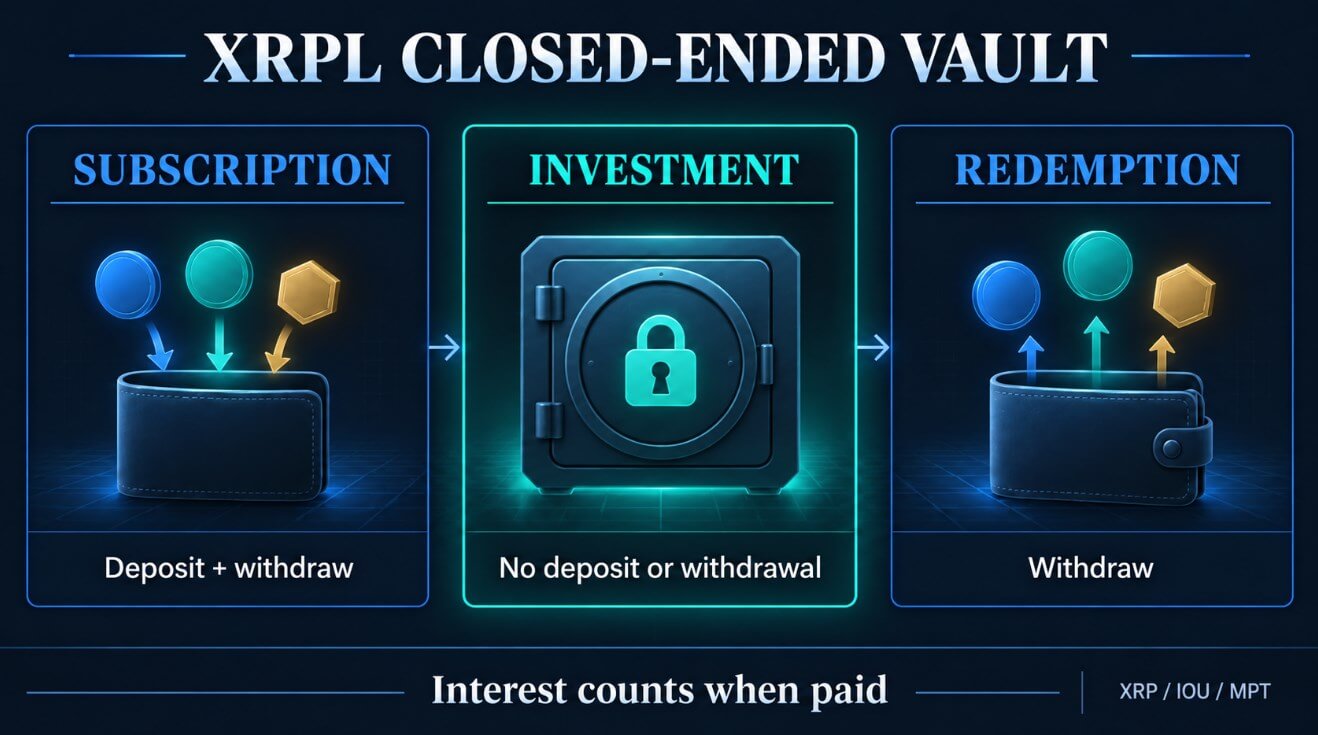
A implementação permite um período de investimento de pelo menos 60 segundos e estritamente inferior a 30 anos, que é o limite máximo codificado.
LendingProtocolV1_1 também limitaria os corretores de empréstimos recém-criados a cofres fechados após a ativação. Os objectos de empréstimo abertos criados ao abrigo das regras anteriores permanecem geríveis, preservando o seu comportamento original em vez de forçar uma conversão retroactiva.
Por um Cofre denominado XRPa fase de investimento pode tornar o XRP depositado indisponível para esse depositante até o resgate. O XRP mantido em outro lugar na carteira do mesmo usuário, ou por detentores que nunca entraram no cofre, permanece fora deste ciclo de vida. O mecanismo é um compromisso voluntário vinculado a um pool específico.
Essa fronteira é central para a questão da procura. Mover o XRP que você já possui para um cofre pode produzir um saldo bloqueado visível sem exigir uma compra no mercado. As aplicações também poderiam construir pools de empréstimos em torno de ativos emitidos, deixando o XRP fora do fluxo principal.
A mudança contábil aborda quando um cofre relata a receita dos empréstimos que financia. No modelo anterior para toda a vida, os juros programados podiam entrar na contabilidade do cofre quando um empréstimo era originado, antes de o mutuário entregar o dinheiro.
Um pagamento perdido poderia então forçar o sistema a liberar receitas que já haviam aparecido no valor do cofre.
O implementação do regime de caixa carimba novos cofres pós-ativação com a nova versão contábil. Esses cofres reconhecem os juros à medida que os mutuários os pagam, e os cofres criados no modelo anterior retêm permanentemente a contabilidade legada para toda a vida.
Para os depositantes, a mudança prática é uma separação mais clara entre os retornos esperados e os retornos realizados. Um pagamento programado continua sendo um direito do mutuário e os juros pagos tornam-se receitas do cofre. Isso torna o valor do activo reportado menos dependente do dinheiro que ainda não chegou.
A contabilidade de caixa mantém os riscos de crédito subjacentes. O design de empréstimo nativo do XRPL depende da subscrição fora da cadeia, enquanto o livro-razão lida com originação, pagamentos e inadimplências. Os mutuários podem perder pagamentos, os corretores podem subscrever mal, as recuperações podem ser insuficientes e o capital de primeiras perdas pode ser insuficiente para absorver todas as perdas.
A contabilidade também pode alterar a quantidade de dívida que um corretor parece ter em relação a um limite, porque os juros futuros não entram mais no total na originação. Isso pode criar espaço para empréstimos adicionais de acordo com as medidas do protocolo. A utilização ainda depende de mutuários e de financiamento reais, enquanto o rendimento realizado depende de um reembolso bem-sucedido.
Para os detentores de XRP, esta distinção evita que os juros programados sejam apresentados como já ganhos. O resultado económico emerge do desempenho do empréstimo ao longo do prazo e do montante recuperado após incumprimentos.
A combinação de levantamentos bloqueados e relatórios baseados em dinheiro torna o compromisso mais legível: os depositantes fornecem liquidez durante um período conhecido e depois avaliam os pagamentos.
Essa estrutura pode suportar um caso de uso de XRP apenas quando os aplicativos selecionam XRP como ativo e os mutuários criam uma demanda recorrente por crédito denominado em XRP.
O próximo evento mensurável é a governança da rede. As alterações relevantes devem tornar-se visíveis para a rede ativa, atrair apoio suficiente do validador e concluir o processo de ativação. Os aplicativos precisariam então criar cofres fechados, recrutar depositantes e originar empréstimos.
A adoção pode ser testada com evidências na cadeia e no nível do produto. Os primeiros indicadores são o número de cofres denominados em XRP e a quantidade de XRP depositada. As contagens de empréstimos e o capital originado mostrariam se os mutuários utilizam esse capital. Os reembolsos, os incumprimentos e os juros realizados revelariam a qualidade da actividade de crédito resultante.
Os dados de resgate são tão importantes quanto os depósitos. Os levantamentos após as datas fixas de resgate demonstrariam que o calendário de liquidez funciona através de um ciclo completo. A renovação de depósitos e a repetição de empréstimos forneceriam provas mais fortes de um mercado durável.
Essas medidas separam três efeitos que de outra forma poderiam ser confundidos. Um saldo de cofre mostra que os tokens entraram num pool, as originações de empréstimos mostram que o capital foi colocado para trabalhar e os reembolsos repetidos e o financiamento renovado mostram a procura económica contínua.
Apenas os dois últimos começam a apoiar o argumento de que os empréstimos criaram mais do que um sumidouro temporário de XRP.
Por enquanto, a conclusão mais forte do detentor é contratual. Um futuro cofre XRP poderia trocar liquidez imediata por exposição a reembolsos de empréstimos por um prazo fixo, com rendimentos registrados somente após o pagamento.
A evidência de uma demanda duradoura de XRP viria mais tarde em depósitos, empréstimos, reembolsos e participações repetidas denominados em XRP.