Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
É ‘liquidez’ é o catalisador para Ethereum liderar a próxima alta de risco?
De acordo com dados da DeFiLlama, a ETH tem, de longe, a maior base de liquidez de stablecoin em L1s, respondendo por 50% do mercado de US$ 300 bilhões; portanto, a ETH tem um grande baú de guerra de liquidez para transformar-se em ativos de risco quando o mercado ativa o risco.
Mais importante ainda, a rotação da liquidez parece já ter começado.
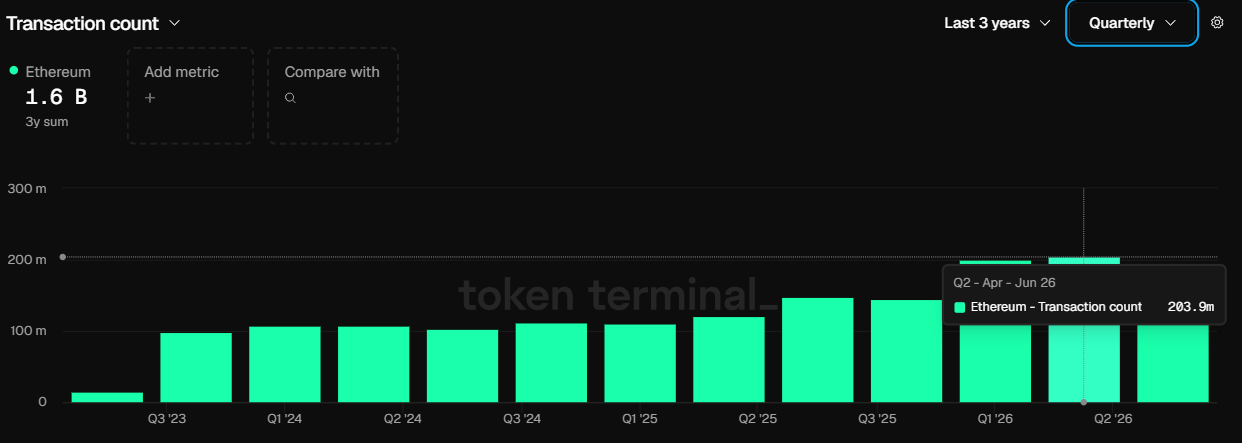
De acordo com o Token Terminal, a Ethereum processou mais de 203 milhões de transações no segundo trimestre, um aumento de 68,4% em relação ao segundo trimestre de 2025. O resultado? A ETH emergiu como um dos melhores desempenhos entre as grandes capitalizações, ganhando 52% até agora no terceiro trimestre.
Em essência, a forte atividade de rede observada no segundo trimestre está agora se traduzindo em ações de preços.
A recuperação da ETH veio acompanhada de uma recuperação no mercado de stablecoin.
Do ponto de vista técnico, a capitalização de mercado da stablecoin tornou-se positiva em agosto, após três meses consecutivos de saídas líquidas, e permaneceu positiva até agora em setembro.
Isso indica que a liquidez do mercado está em trajetória de recuperação. Notavelmente, é aqui que a configuração do segundo trimestre do Ethereum se torna interessante.
Com a atividade da rede já em recuperação, a liquidez renovada poderia potencialmente adicionar outra camada de impulso de alta à ação dos preços da ETH.
Caso a tendência continue, Ethereum [ETH] poderia ter liquidez para impulsionar o próximo movimento de risco. Dito isto, um dos primeiros sinais dessa rotação já poderá estar a ocorrer.
O mercado de stablecoins da Ethereum parece estar testemunhando uma mudança crítica.
O USDC está gradualmente ultrapassando o USDT e se tornando a stablecoin mais popular no Ethereum. Claro, o USDT ainda detém a maior parcela de stablecoins no L1, igual a 49,6%, enquanto o USDC representa 31,8%.
No entanto, a liderança do USDT está a diminuir rapidamente, passando de 34,2 pontos percentuais em novembro de 2024 para apenas 17,8 pontos percentuais agora.
A principal lição? A mudança está sendo impulsionada pelo crescimento mais rápido do USDC do que por uma saída importante do USDT. Em particular, desde Novembro de 2024, a oferta de USDT cresceu 22%, enquanto a oferta de USDC aumentou 83%.
Em 2026, a tendência continuou. Embora ambos tenham diminuído na oferta, o declínio do USDT foi mais significativo, atingindo 15,5% em comparação com 2,9% do USDC.
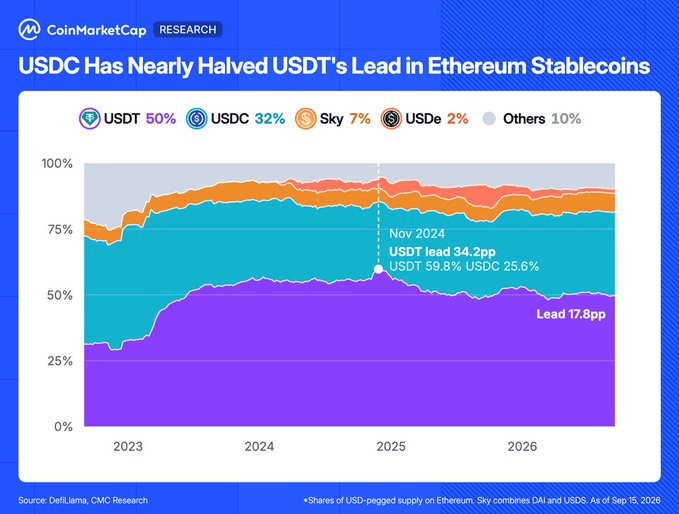
Em essência, a configuração de liquidez do Ethereum está se tornando mais equilibrada.
Por que isso importa? Com uma margem de stablecoin mais equilibrada, a Ethereum não depende de um único emissor para obter liquidez. Se o fornecimento de stablecoin no Ethereum começar a aumentar novamente, esse poderia fornecer espaço adicional para o capital fluir para a ETH e adicionar combustível à sua configuração de risco.
A forte atividade da rede torna esta proposta ainda mais atraente. Com a recuperação do mercado de stablecoin e Ethereum atividade alto, a ETH poderia muito bem ter liquidez e demanda de rede para alimentar outro poderoso quarto trimestre.